O presente de carrinho: uma alavanca de AOV mais poderosa do que um desconto, e muito menos cara
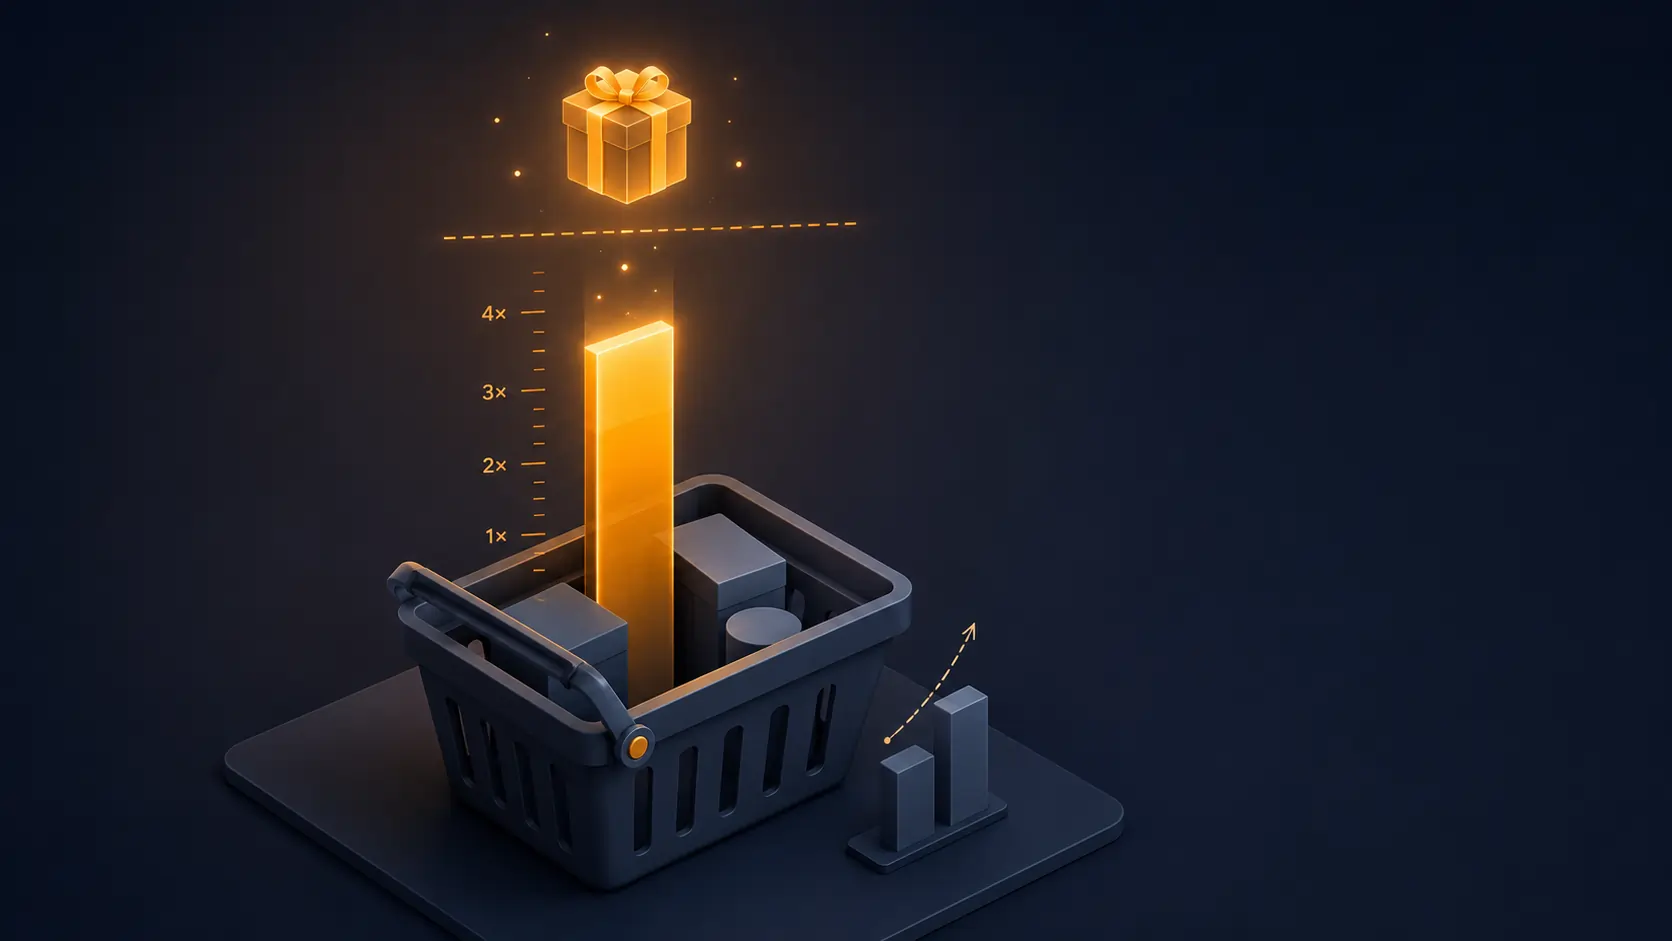
Propor um presente quando o carrinho atinge um certo limiar é uma mecânica velha como o comércio: o prémio das revistas dos anos 1980, o ramo oferecido na florista, o saquinho personalizado da Sephora. No e-commerce, é uma das alavancas de AOV (carrinho médio) mais mal exploradas, geralmente substituída por um desconto em percentagem que custa mecanicamente mais à margem.
A aritmética é implacável. Numa encomenda de 80 € com uma margem bruta de 35 %:
- −10 % de desconto: 8 € de desconto, ou seja 28,5 % da margem bruta (8 / 28). Custo para o comerciante: 8 € secos.
- Presente com valor percebido de 15 €, custo de compra 3,50 €: 3,50 € de custo para o comerciante, valor percebido 5× superior. Custo para o comerciante: 3,50 €.
E o efeito na conversão? Os testes A/B publicados (Shopify Labs 2024, Klaviyo 2025) convergem: o presente de carrinho converte ligeiramente melhor do que um desconto equivalente em valor percebido. O efeito psicológico do « grátis » bate o efeito « percentagem » na maioria dos contextos.
A ciência do limiar: a que montante disparar o presente?
O limiar ideal não é um número redondo. Calcula-se em função de três dados mensuráveis na sua loja:
- AOV atual: carrinho médio dos últimos 90 dias.
- Distribuição dos carrinhos: histograma dos montantes pagos (por escalão de 10 €).
- Margem bruta média por produto.
A regra empírica: limiar = AOV × 1,3 a 1,5
Se o AOV é 65 €, fixar o limiar entre 85 € e 95 €. Baixo demais (limiar = AOV): os clientes que teriam comprado a 65 € obtêm o presente « grátis » sem mudar nada ao seu comportamento. Alto demais (limiar = AOV × 2): muito poucos clientes lá chegam e a mecânica não se exprime.
O ponto ideal incentiva a franja dos carrinhos inicialmente a 50-70 € a empurrar até 85-95 €. Ou seja +20 a +30 € de faturação por encomenda abrangida, com um custo marginal de presente de 3 a 5 €.
O ajuste por segmento
Um limiar único para todo o catálogo não é ótimo nos catálogos com AOV muito disperso (loja generalista). Três padrões mais avançados:
- Limiar por categoria: 90 € na moda, 150 € na beleza premium, 60 € nos acessórios. Reflete a estrutura de carrinho diferente por segmento.
- Limiar progressivo: presente A a 80 €, presente B (mais desejável) a 130 €, presente premium a 200 €. Cria vários patamares de incentivo.
- Limiar reduzido para os novos clientes: primeira compra com um limiar baixo (50 €), limiares habituais depois. Aquisição vs retenção.
Escolher o bom presente: valor percebido ≫ custo de compra
O presente ideal tem quatro propriedades:
- Valor percebido elevado: algo que o cliente poderia ter comprado, sentido como um verdadeiro bónus.
- Custo de compra baixo: geralmente 5 a 15 % do limiar de disparo.
- Pequeno volume/peso: para não pesar no envio (e não matar a margem nos portes).
- Coerente com o universo da marca: um presente fora do universo é percebido como escoamento de stock.
Exemplos por setor
| Setor | Presente tipo | Custo de compra indicativo | Valor percebido |
|---|---|---|---|
| Beleza / cuidado | Bolsa, amostra premium, miniformato | 2-5 € | 15-25 € |
| Moda | Nécessaire, lenço de estação passada, marcador | 3-8 € | 20-40 € |
| Alimentar gourmet | Miniatura, tablete de degustação, frasco mini | 2-4 € | 8-15 € |
| Decoração | Postal de série, saco de algodão estampado | 1-3 € | 8-12 € |
| Marroquinaria | Porta-chaves, espelho de bolso, saco protetor | 3-7 € | 15-30 € |
| E-book / digital | Guia PDF premium, acesso a vídeo bónus | 0 € marginal | 15-40 € |
O caso do digital é particular: custo marginal nulo, valor percebido elevado se o conteúdo for exclusivo. É muitas vezes a combinação mais rentável.
A implementação limpa no PrestaShop
O erro clássico: criar um desconto comercial (« 15 € de desconto se carrinho ≥ 90 € ») e acrescentar um produto gratuito em pós-tratamento manual. Três problemas:
- O cliente não vê o presente antes da confirmação: sem alavanca de incentivo.
- A contabilidade regista um desconto, não uma oferta, o que falseia o seguimento da margem.
- O stock do presente não é gerido (rutura = cliente descontente).
O padrão limpo: um módulo dedicado
O módulo DfFreeGift para PrestaShop implementa a mecânica corretamente:
- Configuração do limiar (por loja, por moeda, por categoria de carrinho).
- Seleção do produto oferecido (com gestão de stock, desativação automática em rutura).
- Exibição do presente no carrinho em tempo real (« faltam-lhe 12 € para obter [nome do presente] »).
- Adição automática do produto oferecido ao carrinho a 0 € quando o limiar é atingido.
- Registo como oferta comercial e não como desconto sobre vendas, para um seguimento de margem correto.
- Multilíngue nas mensagens de incentivo.
Sobre o tratamento fiscal e contabilístico em Portugal: as ofertas a clientes têm regras próprias de IVA (artigo 3.º, n.º 7 do CIVA: as ofertas de valor unitário até 50 €, e cujo total anual não exceda 5 ‰ do volume de negócios do ano anterior, não são tributadas; acima disso, há IVA a liquidar sobre a oferta) e registam-se como gasto comercial no SNC, não como desconto. A validar com o seu contabilista certificado.
A exibição que maximiza o impacto
Três lugares-chave onde mostrar o limiar e o presente:
- Barra sticky cart no resumo do carrinho mobile: « 12 € para obter [presente] ».
- Página do carrinho: barra de progresso visual (« 78 € / 90 € para o seu presente »).
- Página de checkout: lembrete do presente adquirido (reforça a satisfação de compra) ou do limiar não atingido (última oportunidade de adicionar um produto).
A combinação com o sticky cart mobile é particularmente poderosa: a progressão para o limiar fica visível em permanência enquanto o cliente navega no catálogo.
O efeito no AOV medido
Nas lojas PrestaShop que implementaram um sistema de presente de carrinho bem calibrado:
- AOV em média: +12 a +22 % nos visitantes que veem a faixa de incentivo.
- Conversão global: neutra a ligeiramente positiva (+1 a +3 pontos), o presente não afeta a decisão de compra inicial mas influencia o montante.
- Margem líquida: +6 a +14 % por encomenda abrangida, apesar do custo do presente (porque os produtos adicionais no carrinho compensam largamente).
Numa loja com 1 000 encomendas/mês e AOV de 65 €, a subida para 75 € médios representa +10 000 €/mês de faturação, com um custo total de presente de cerca de 800-1 500 €/mês. ROI líquido: fator 8 a 12.
As armadilhas a evitar
1. Presente percebido como « barato »
Um presente de má qualidade ou fora do universo degrada a imagem de marca. Sintoma: taxa de regresso de cliente em queda, avaliações negativas a mencionar o presente (« dececionada com a bolsa de plástico »). Mais vale um presente mais raro e de qualidade do que um presente sistemático mas sentido como escoamento de stock.
2. Stock de presente insuficiente
A rutura no presente enquanto ele é prometido no carrinho cria uma frustração desproporcionada. O módulo deve desativar automaticamente a mecânica se o stock do presente descer abaixo de um limiar de segurança (tipicamente 50 unidades). Comunicar um presente de substituição em vez de esconder a rutura.
3. Acumulação com outras promoções
Se o cliente já tem um desconto ativo (código promocional, venda relâmpago), deve manter-se o presente? Duas escolas: autorizar (visão cliente) ou excluir (visão margem). Na prática, autorizar nas primeiras encomendas (aquisição) e excluir nas promoções agressivas de saldos/Black Friday. O módulo deve gerir estas regras de acumulação com finura.
4. Presente que se torna uma expectativa permanente
Se o presente está ativo todo o ano, os clientes integram-no no seu referencial e ele perde o efeito de incentivo. O presente de carrinho funciona por variação: mudança sazonal, duração limitada, operações especiais. O objetivo é criar novidade repetida, não uma norma.
5. Registo contabilístico incorreto
Uma oferta comercial gratuita não é um desconto sobre vendas. É um gasto comercial, com as regras de IVA do artigo 3.º, n.º 7 do CIVA em Portugal (50 € unitários, 5 ‰ do volume de negócios). Um registo incorreto falseia o apuramento da margem e a reconciliação contabilística.
Combinar com outras alavancas de AOV
O presente de carrinho não é a única alavanca de AOV. Insere-se num mix que cobre toda a fase pré-checkout:
- Barra de portes grátis: muitas vezes combinada com o presente (« portes grátis a 60 €, presente a 90 € »). Cria dois patamares de incentivo. Ver o nosso artigo sobre a barra de portes grátis.
- Pacotes e conjuntos de produtos: vender um trio a preço consolidado incita a subir de carrinho. Ver o nosso guia de pacotes.
- Cross-sell inteligente: propor acessórios complementares no fim da ficha, no carrinho e no checkout.
- Up-sell na página de produto: propor a versão premium ou o tamanho superior com um delta de preço baixo.
A combinação que melhor funciona em 2026 nas lojas de média dimensão: portes grátis (patamar baixo) + presente (patamar alto) + cross-sell contextual = +25 a +40 % de AOV acumulado.
FAQ
Que frequência de mudança do presente?
Ótimo: 4 a 6 mudanças por ano, alinhadas com as estações comerciais (primavera, verão, regresso às aulas, festas, São Valentim, saldos). Mais frequente: dificuldade logística. Menos frequente: efeito de desgaste nos clientes regulares.
O presente de carrinho funciona em B2B?
Com nuances. Em B2B, a oferta comercial deve ser rastreada, e as regras de IVA sobre ofertas (artigo 3.º, n.º 7 do CIVA: 50 € unitários e 5 ‰ do volume de negócios) aplicam-se da mesma forma: acima desses limites, há IVA a liquidar sobre a oferta, o que afeta a margem líquida. Para as lojas B2B PrestaShop, o presente de carrinho funciona bem nas contas profissionais de PME, menos nas grandes contas.
O presente aplica-se em caso de devolução parcial?
Se o cliente devolve uma parte do carrinho que faz descer o total abaixo do limiar, duas opções: faturar o presente (segundo CGV que o devem prever) ou deixá-lo. A prática comercial habitual: deixar o presente se a devolução for inferior a 30 % do carrinho, debitar caso contrário. A documentar nas CGV para evitar litígios.
Que fazer se o cliente for servido antes de o presente estar em stock?
Três opções: (1) entrega separada do presente mais tarde (custo de porte suplementar, frustração), (2) substituição por um presente equivalente (a automatizar), (3) vale de compra de substituição (má UX). A melhor prática: o módulo deve recusar anexar o presente se o stock efetivo (e não apenas declarado) não chegar.
Quanto tempo leva a implementar um sistema de presente de carrinho?
Com um módulo chave na mão como o DfFreeGift, a instalação leva 30 minutos. O trabalho real é a seleção do presente (validação marketing/branding), a calibragem do limiar (análise do AOV histórico), e a criação dos visuais de incentivo (barra de progresso, faixa de carrinho). Conte 1 a 2 semanas em paralelo com as outras operações.
Em síntese
O presente de carrinho continua a ser uma das alavancas de AOV mais rentáveis: custo para o comerciante 5 a 10× inferior a um desconto em percentagem equivalente em valor percebido, efeito psicológico do « grátis » mais poderoso. O rigor está na calibragem: limiar = AOV × 1,3 a 1,5, presente com valor percebido 3 a 5× o custo de compra, gestão de stock e registo contabilístico limpos.
O módulo DfFreeGift para PrestaShop implementa a mecânica com exibição da barra de progresso, gestão automática do stock do presente, registo correto (oferta comercial vs desconto), multilíngue e multiloja. Integra-se naturalmente com a barra de portes grátis para criar vários patamares de incentivo e com os pacotes de produtos para amplificar o AOV.
O ROI típico numa loja de média dimensão: +12 a +22 % de AOV, +6 a +14 % de margem por encomenda abrangida, payback do módulo em menos de 30 dias. Para otimizar a mecânica ao longo do tempo, a nossa auditoria de conversão PrestaShop mede o delta real por coorte e ajusta limiares e presentes segundo os segmentos de clientes.