
Tudo o que quer saber antes de instalar.
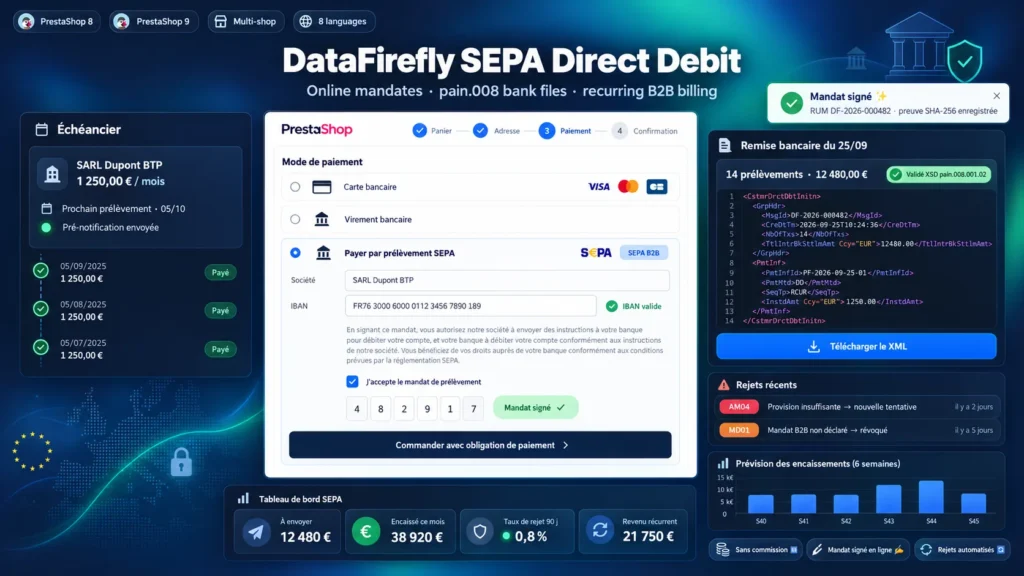
Uma análise detalhada de como o Débito Direto SEPA com Autorização Online para PrestaShop 8 e 9 funciona, porque o construímos assim e o raciocínio por trás das funcionalidades acima.
Débito direto SEPA ou subscrição Stripe
Os prestadores de pagamento oferecem o débito SEPA, mas cada prestação é cobrada, os fundos passam pela conta deles antes de chegarem a si e as autorizações ficam na plataforma deles. Com este módulo, a autorização é assinada na sua loja, o ficheiro sai do seu banco e o dinheiro chega à sua conta. Precisa de um identificador de credor SEPA e de um contrato de emissão de débitos diretos, fornecidos pelo seu banco. Depois, o custo limita-se às comissões do banco por ficheiro.
Autorização B2B ou Core: o que o módulo aplica
O esquema B2B destina-se a clientes profissionais: o devedor não pode pedir reembolso depois do débito e tem de comunicar a autorização ao seu banco antes do primeiro débito. O módulo lembra-o ao cliente na assinatura, no email de confirmação e no checkout. O esquema Core serve qualquer cliente, com direito a reembolso durante 8 semanas. O texto da autorização segue a redação oficial e aparece no idioma do cliente com o seu nome de credor e identificador.
Do carrinho ao extrato bancário
O cliente encomenda e assina a autorização, ou escolhe uma já assinada. A encomenda passa a «A aguardar débito direto SEPA» e é criada uma cobrança na data definida pelo prazo de pré-notificação, comunicada ao cliente por email e na fatura. Gera o ficheiro e envia-o ao seu banco. Após o prazo definido sem rejeição, ou na importação do camt.054 do banco, a cobrança passa a paga e a encomenda a pagamento aceite.
Rejeições: do código R à nova tentativa
Uma rejeição chega alguns dias depois do vencimento, por vezes mais tarde no caso de um reembolso no esquema Core. Na importação do ficheiro de retorno, o módulo encontra a cobrança pela referência ponta a ponta, regista o código R e a sua descrição, passa a encomenda a «Débito direto SEPA rejeitado» e avisa-o. Consoante o código, agenda uma nova tentativa pré-notificada ou revoga a autorização. Acima do número de rejeições que definir, o método de pagamento deixa de ser proposto ao cliente.
Mudança de banco, lembretes e acompanhamento
Um cliente que muda de banco assina uma nova autorização na sua conta: os planos e as cobranças ainda não enviadas passam para a nova conta com novas pré-notificações e a autorização antiga é encerrada. No back-office, envia pedidos de assinatura, relembra as autorizações pendentes a partir do painel e acompanha a exposição, as rejeições e a receita recorrente do mês.
Ainda não existem avaliações.