



Tout ce que vous voudriez savoir avant d'installer.
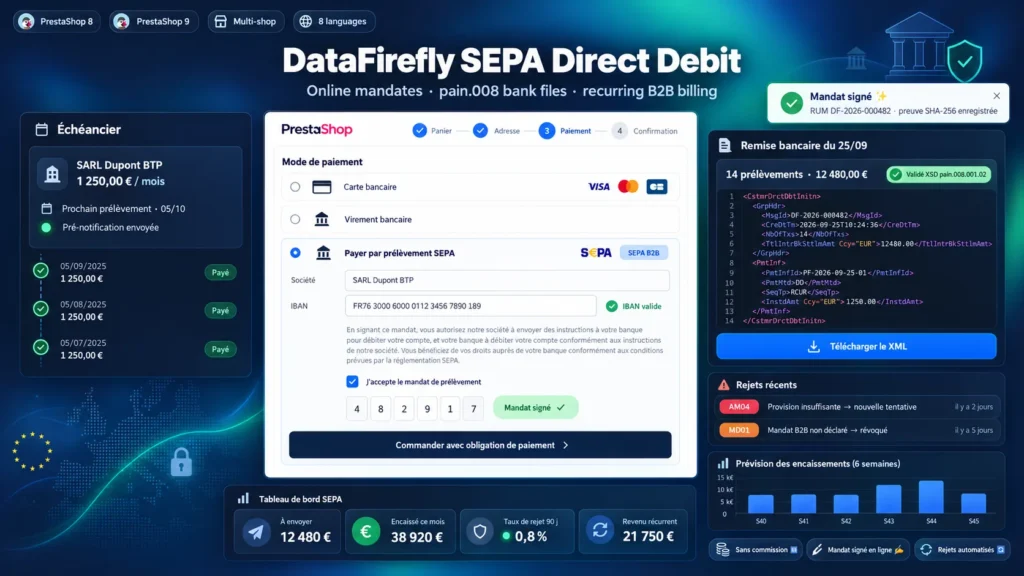
Un regard détaillé sur le fonctionnement de Prélèvement SEPA avec Mandat en Ligne pour PrestaShop 1.7.8, 8 & 9, pourquoi nous l'avons conçu ainsi, et la réflexion derrière les fonctionnalités ci-dessus.
Prélèvement SEPA ou abonnement Stripe
Les prestataires de paiement proposent le prélèvement SEPA, mais chaque échéance est facturée, les fonds transitent par leur compte avant de vous être versés et vos mandats restent chez eux. Avec ce module, le mandat est signé chez vous, le fichier part de votre banque et l'argent arrive sur votre compte. Il vous faut un identifiant créancier SEPA (ICS) et un contrat d'émission de prélèvements, que votre banque fournit. Le coût se limite ensuite aux frais de votre banque sur les remises.
Mandat B2B ou Core : ce que le module applique
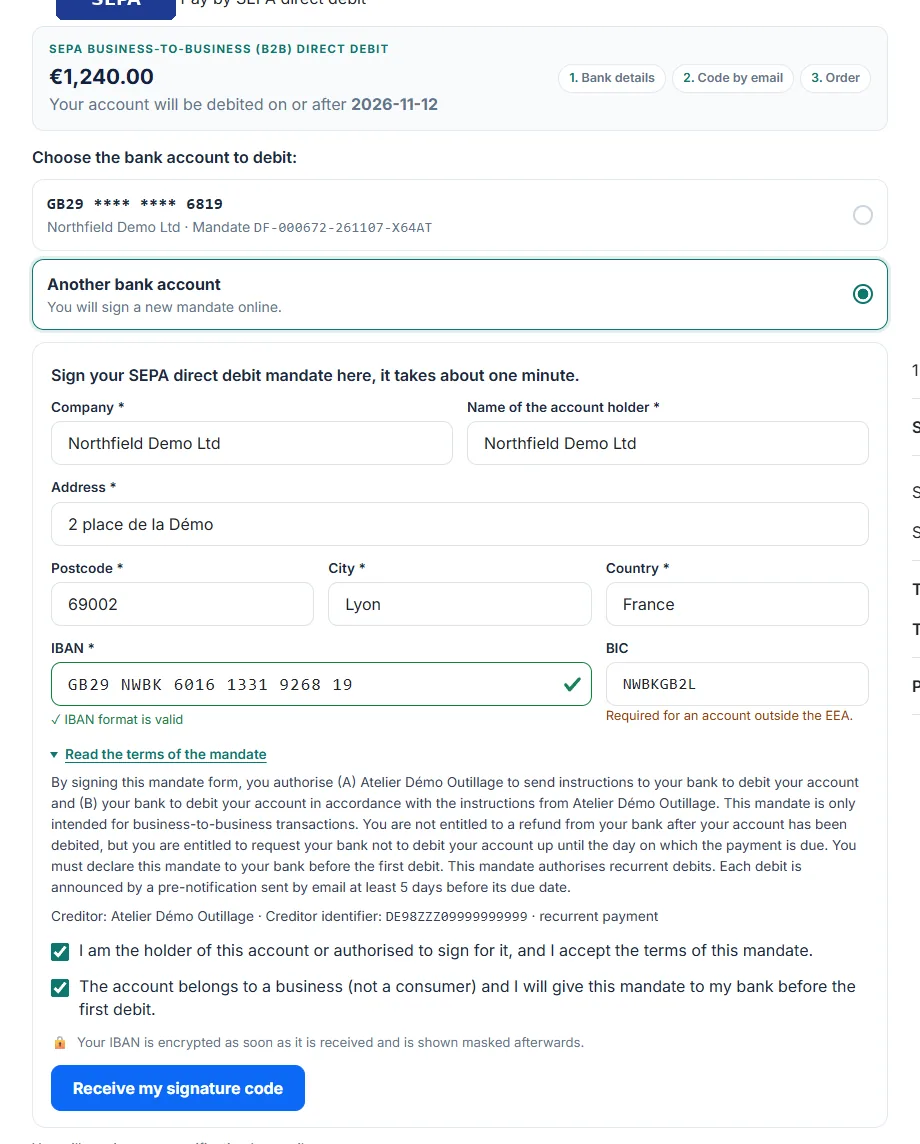
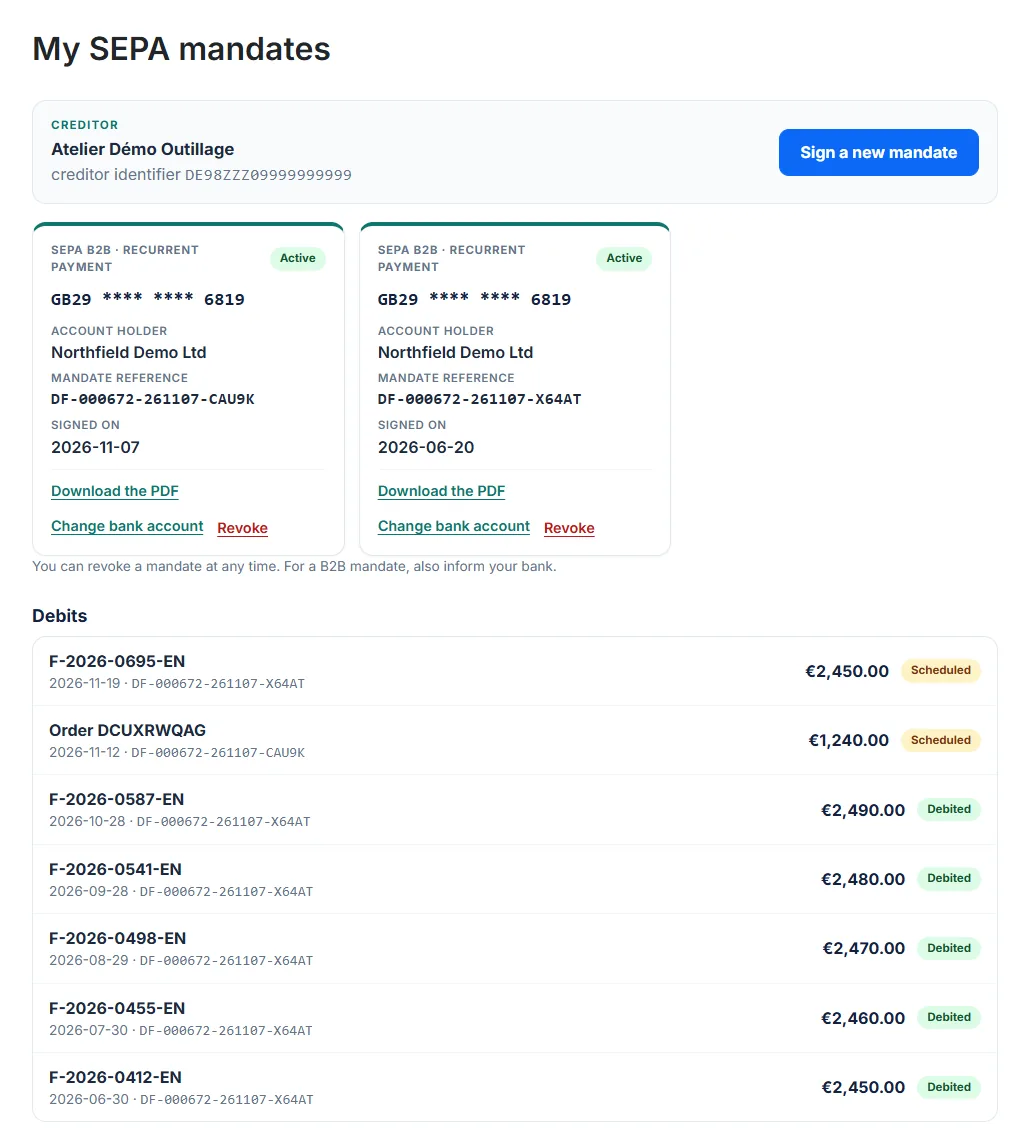
Le schéma B2B s'adresse aux clients professionnels : le débiteur ne peut pas demander le remboursement après le débit et doit déclarer le mandat à sa banque avant le premier prélèvement. À la signature, il le confirme par une case enregistrée dans la preuve. Le schéma Core convient à tous les clients, avec un droit au remboursement de 8 semaines. Le PDF porte le titre officiel du mandat, le type de paiement, le lieu et la date de signature, votre nom, votre adresse et votre identifiant créancier.
Du panier au relevé bancaire
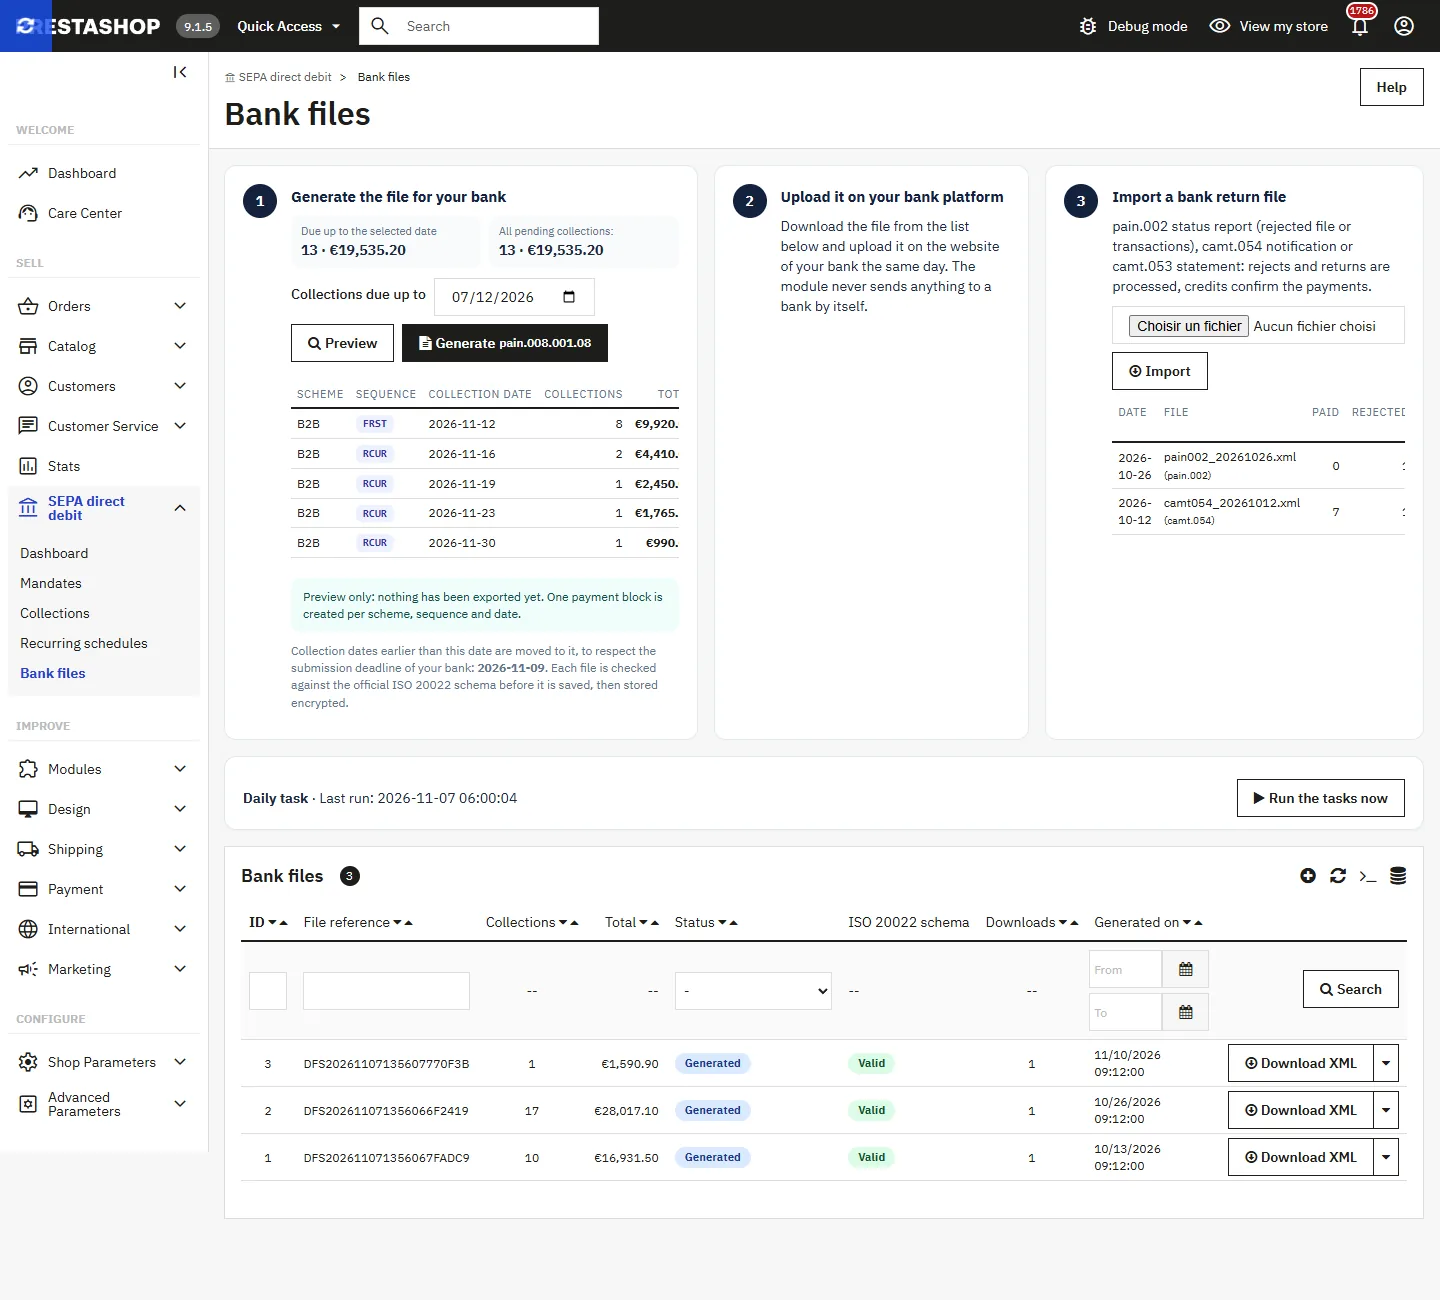
Le client commande et signe son mandat, ou choisit un mandat déjà signé. La commande passe en « Prélèvement SEPA à venir » et un prélèvement est créé à la fin de votre délai de pré-notification, que le client reçoit par e-mail et sur sa facture. Vous prévisualisez puis générez la remise, validée avec le schéma ISO 20022, et vous la déposez sur l'espace de votre banque. Après le délai sans rejet que vous fixez, ou à l'import du camt.054, la commande passe en paiement accepté.
Une preuve de signature que l'on peut vérifier
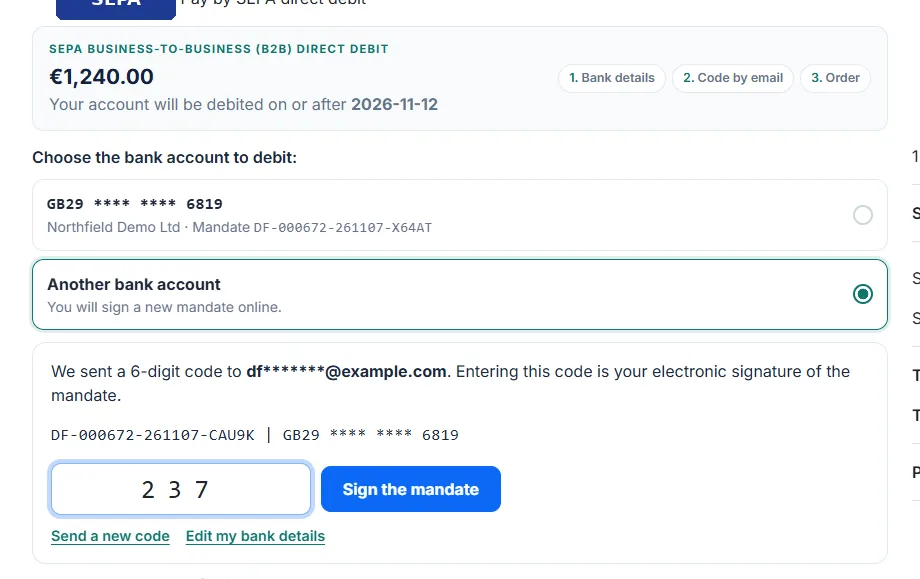
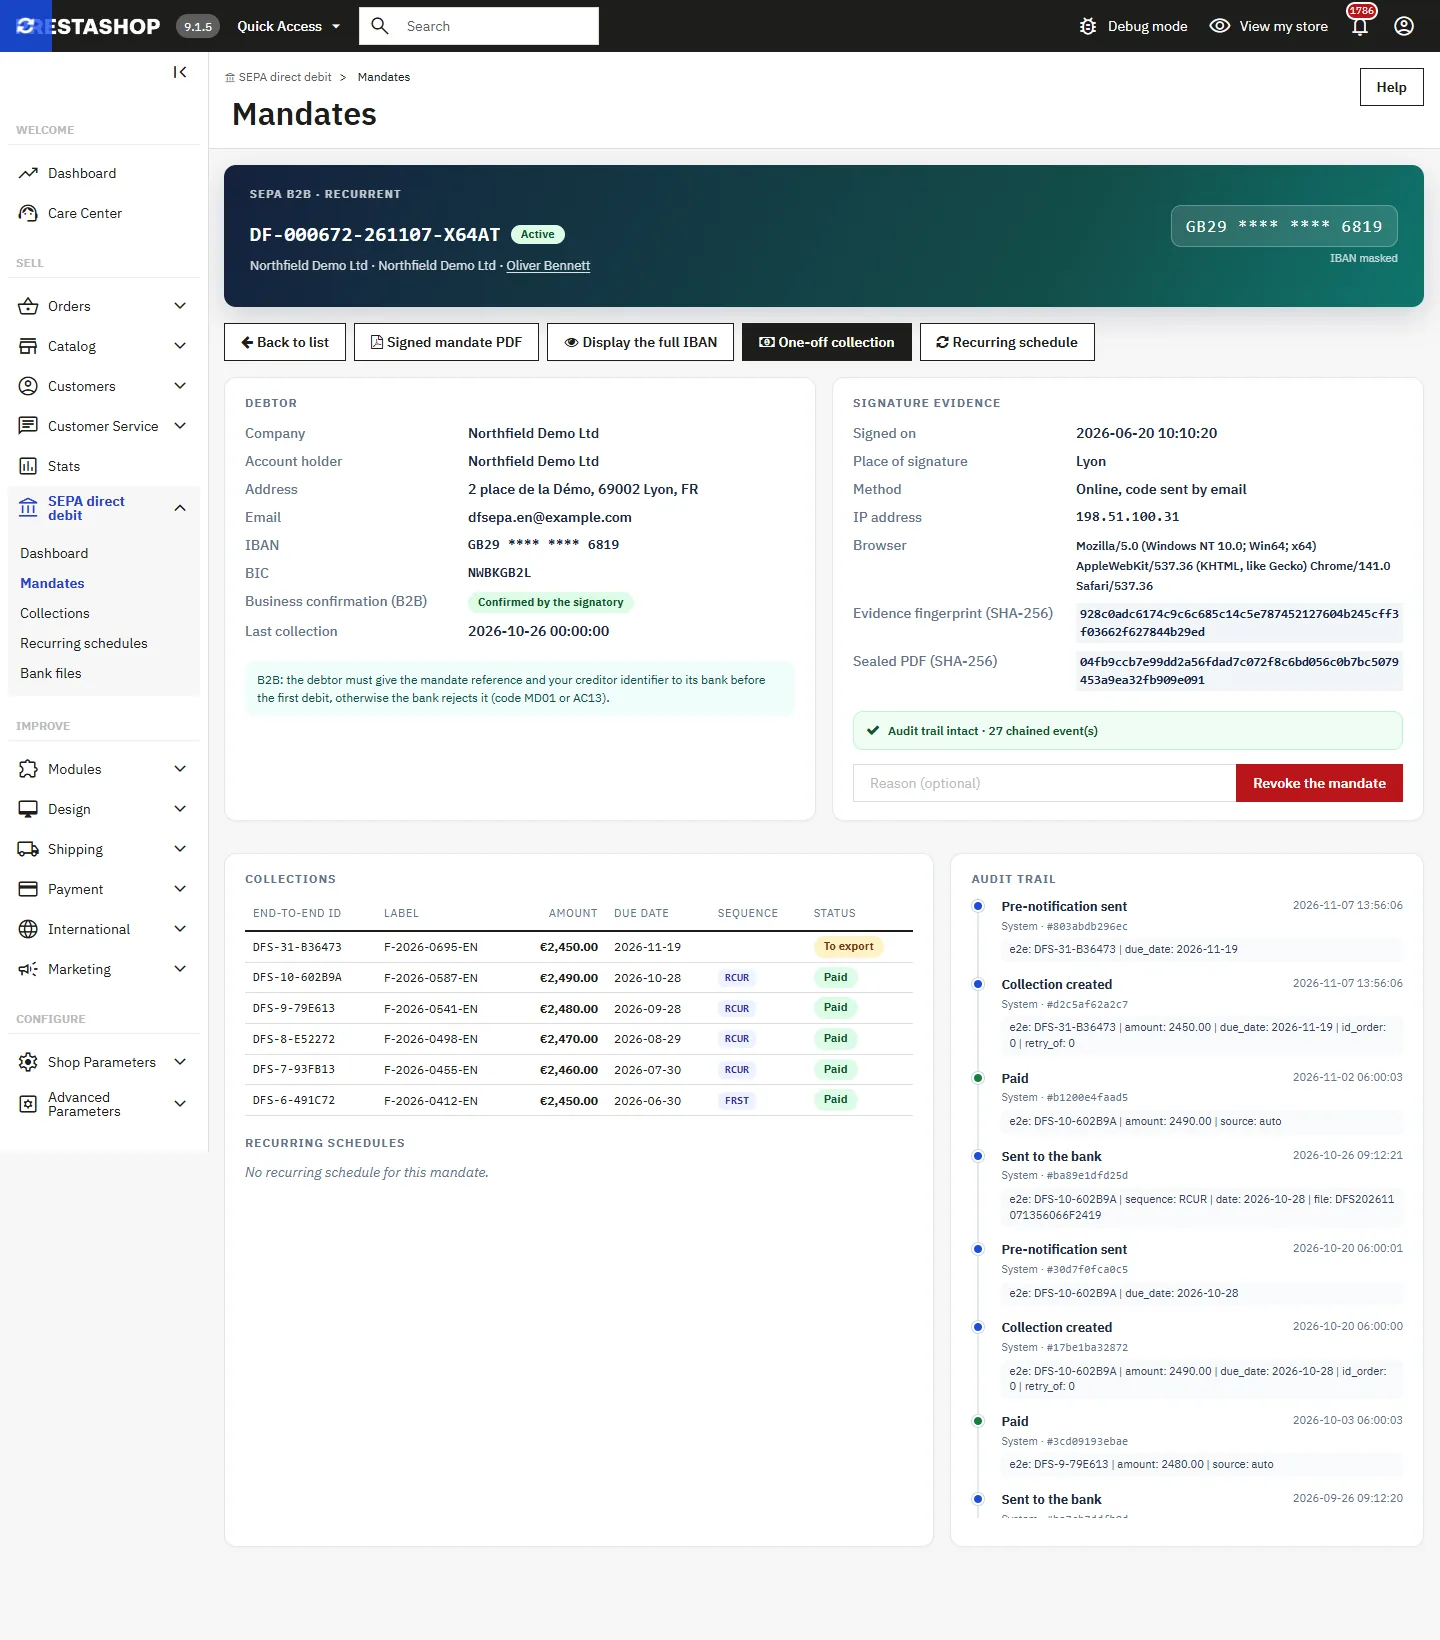
Le mandat signé en ligne repose sur un instantané horodaté, un PDF scellé dont l'empreinte SHA-256 est conservée, et une piste d'audit où chaque événement est chaîné au précédent : création, code envoyé ou erroné, signature, téléchargements, affichages d'IBAN, prélèvements, rejets et révocation. Le code par e-mail est une signature électronique au sens du règlement eIDAS ; le module ne promet pas de valeur juridique particulière, que vous appréciez avec votre banque et vos conseils.
Les rejets, du code motif à la nouvelle tentative
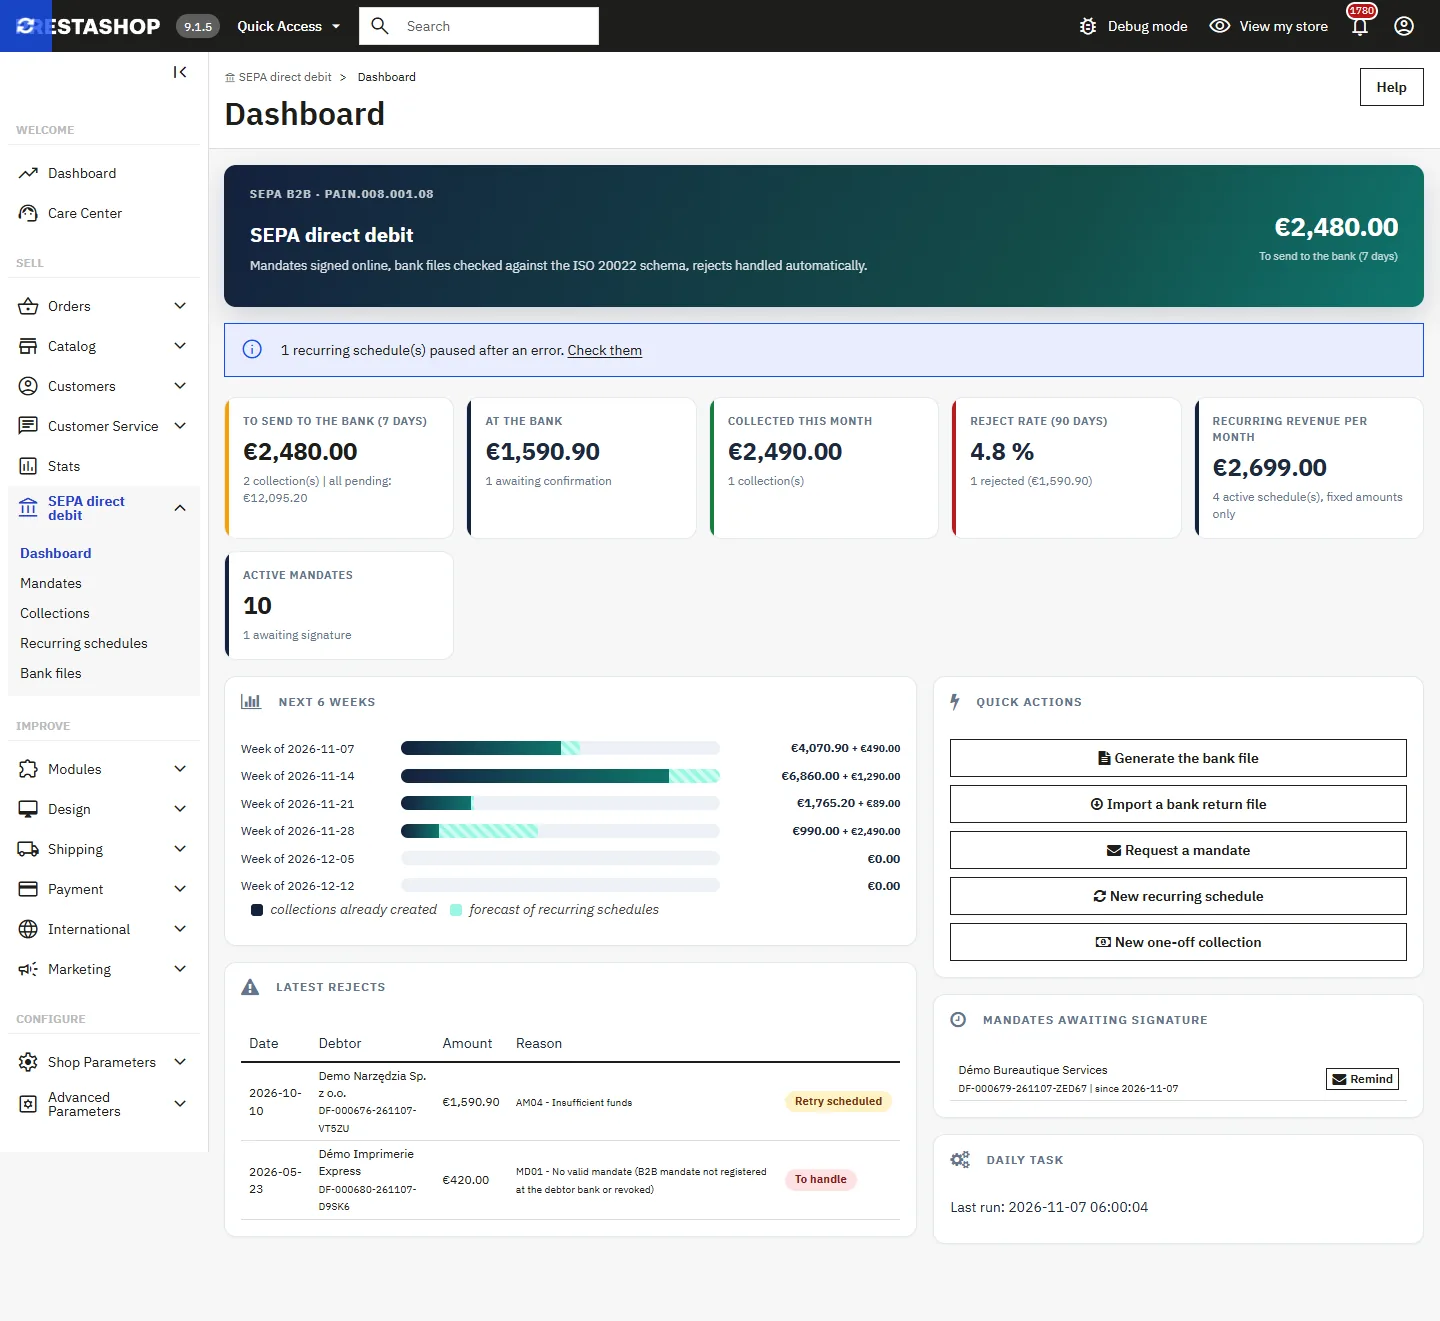
Un rejet arrive quelques jours après l'échéance, parfois plus tard pour un remboursement en schéma Core. À l'import du fichier retour, le module retrouve le prélèvement par sa référence de bout en bout, lui attribue le code et son libellé, passe la commande en « Prélèvement SEPA rejeté » et vous alerte. Selon le code, il programme une nouvelle tentative pré-notifiée ou révoque le mandat. Au-delà du nombre de rejets que vous fixez, le moyen de paiement n'est plus proposé au client.
Données bancaires et RGPD
Les IBAN et les fichiers bancaires sont chiffrés, les e-mails n'en contiennent jamais la version complète, et seuls les employés avec le droit de modification peuvent télécharger une remise ou afficher un IBAN. À une demande d'effacement, les mandats encore utiles comme preuve sont conservés pendant la durée que vous fixez, 13 mois minimum selon les rulebooks EPC ; votre droit national peut imposer davantage.
Il n’y a pas encore d’avis.