



Todo lo que querrías saber antes de instalar.
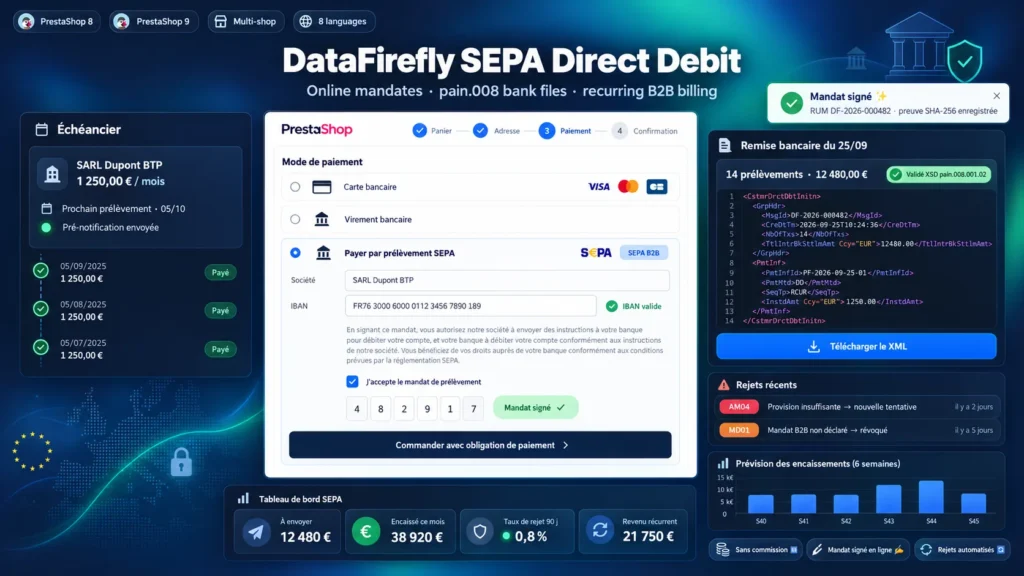
Una mirada detallada a cómo funciona Domiciliación Bancaria SEPA con Mandato Online para PrestaShop 1.7.8, 8 y 9, por qué lo construimos así y la lógica detrás de las características anteriores.
Adeudo directo SEPA o suscripción con Stripe
Los proveedores de pago ofrecen el adeudo directo SEPA, pero cada vencimiento se factura, los fondos pasan por su cuenta antes de llegarle y sus mandatos se quedan en su plataforma. Con este módulo, el mandato se firma en su tienda, el fichero sale de su banco y el dinero llega a su cuenta. Necesita un identificador de acreedor SEPA y un contrato de adeudos, que le facilita su banco. Después, el coste se limita a las comisiones de su banco por cada fichero.
Mandato B2B o Core: lo que aplica el módulo
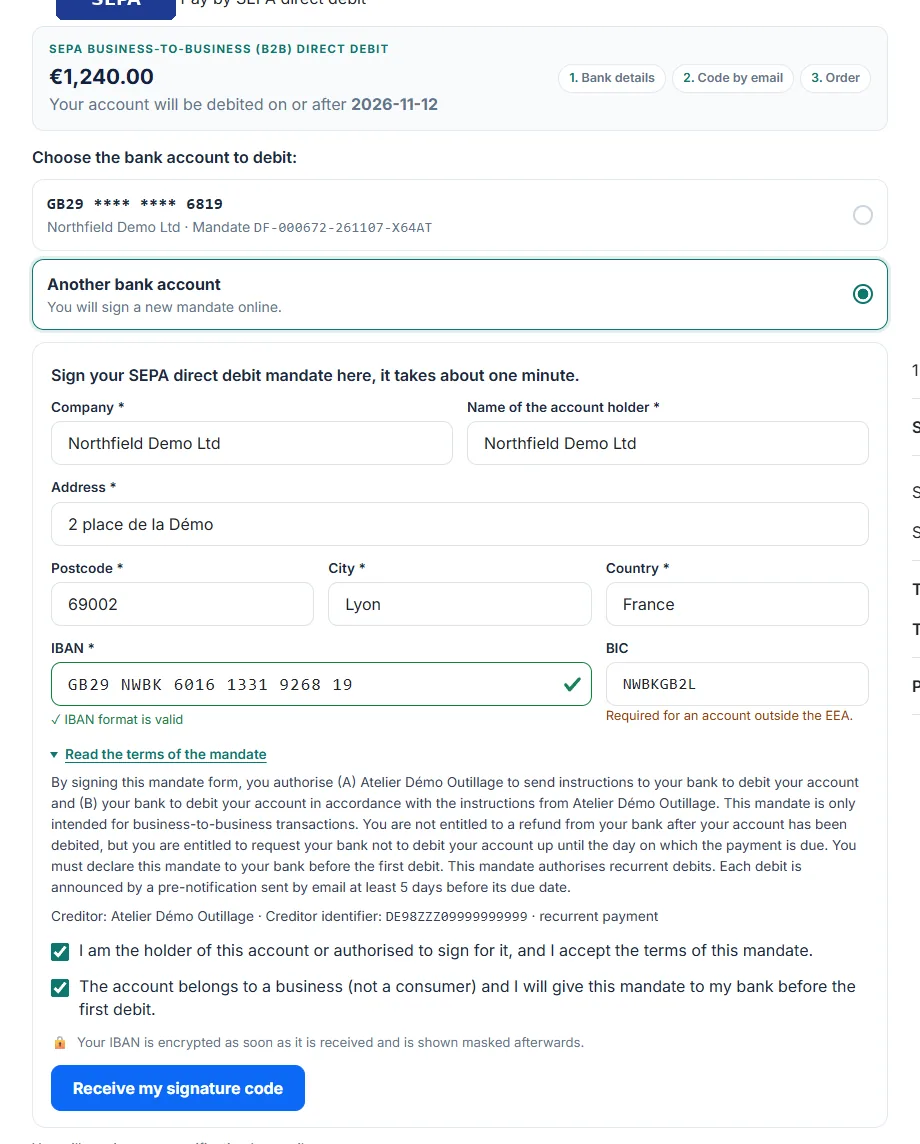
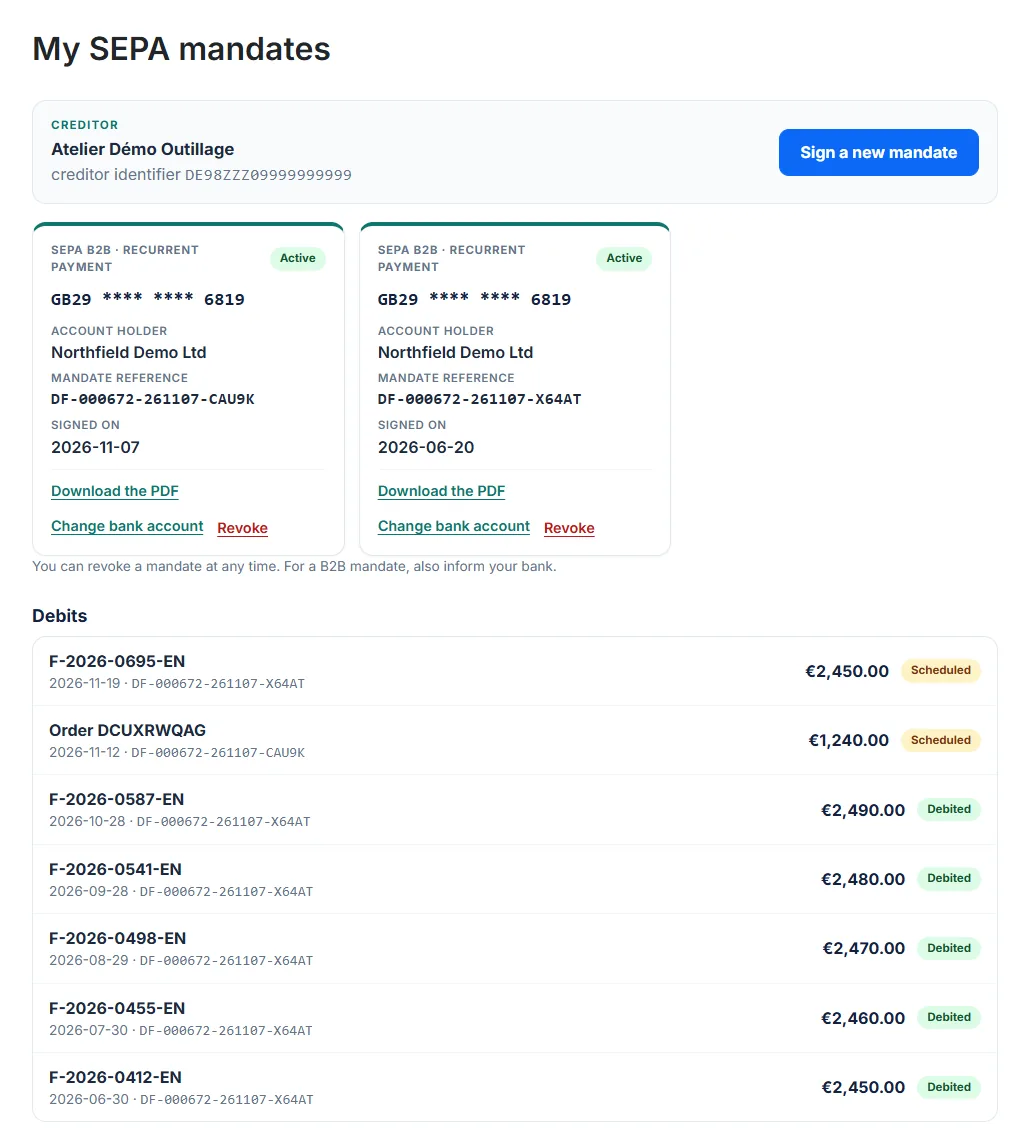
El esquema B2B está pensado para clientes profesionales: el deudor no puede pedir el reembolso tras el cargo y debe registrar el mandato en su banco antes del primer cobro. En la firma, lo confirma con una casilla que queda en la prueba. El esquema Core sirve para cualquier cliente, con derecho a reembolso durante 8 semanas. El PDF lleva el título oficial del mandato, el tipo de pago, el lugar y la fecha de firma, su nombre, su dirección y su identificador de acreedor.
Del carrito al extracto bancario
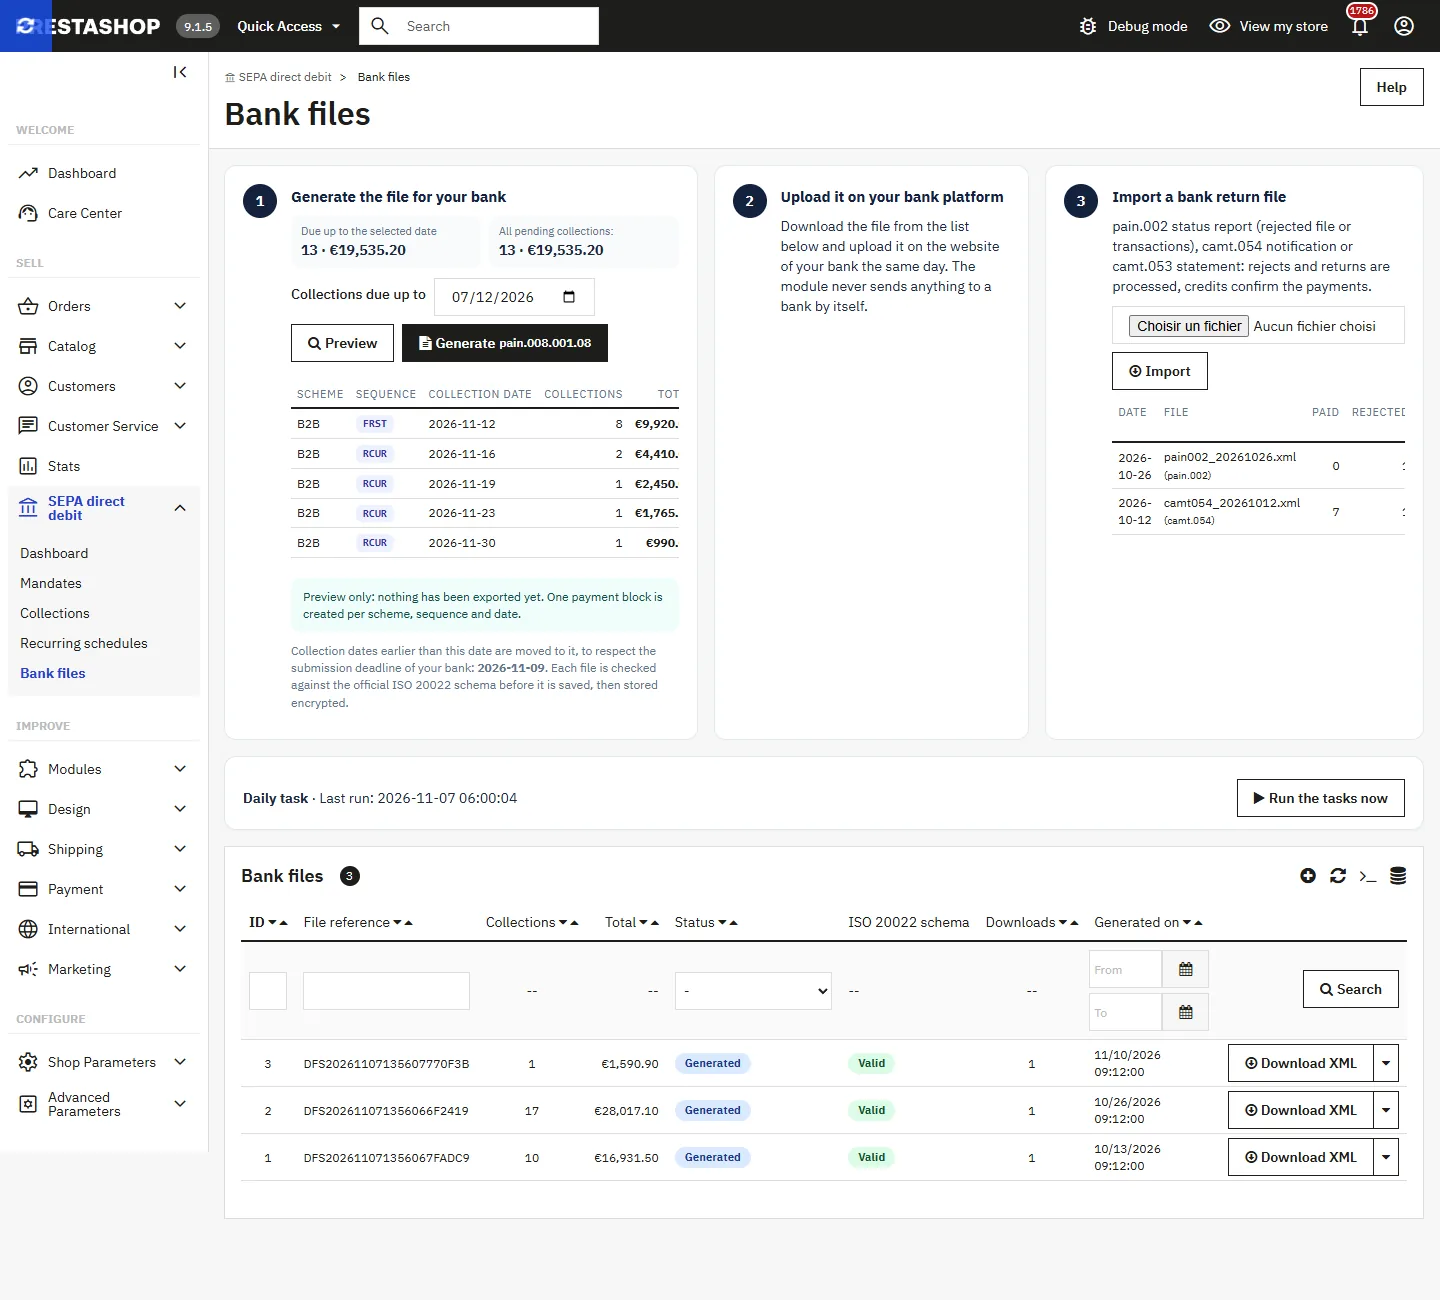
El cliente hace el pedido y firma su mandato, o elige uno ya firmado. El pedido pasa a «Adeudo directo SEPA programado» y se crea un cobro al final de su plazo de notificación previa, que el cliente recibe por correo y en su factura. Usted previsualiza y genera el fichero, validado con el esquema ISO 20022, y lo sube a la banca en línea. Tras el plazo sin rechazo que usted fija, o al importar el camt.054, el pedido pasa a pago aceptado.
Una prueba de firma que se puede verificar
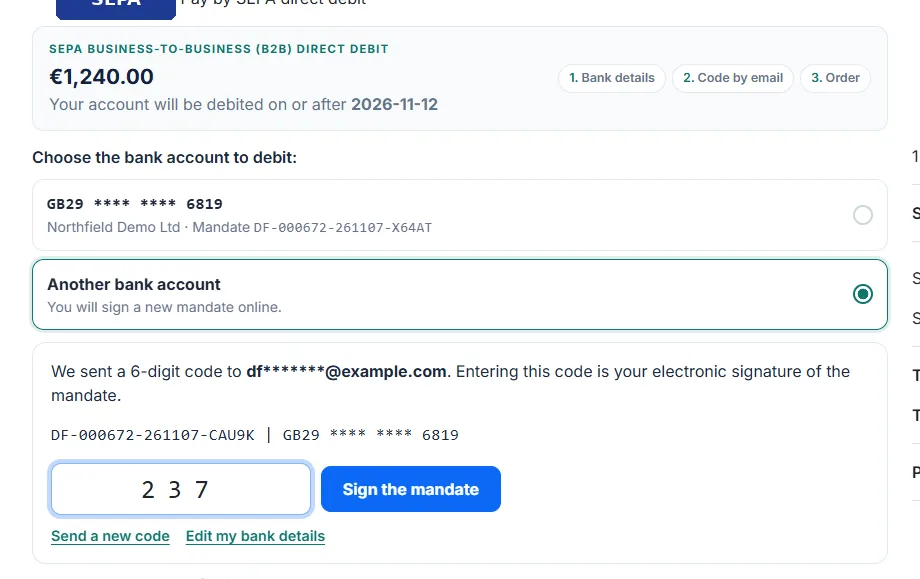
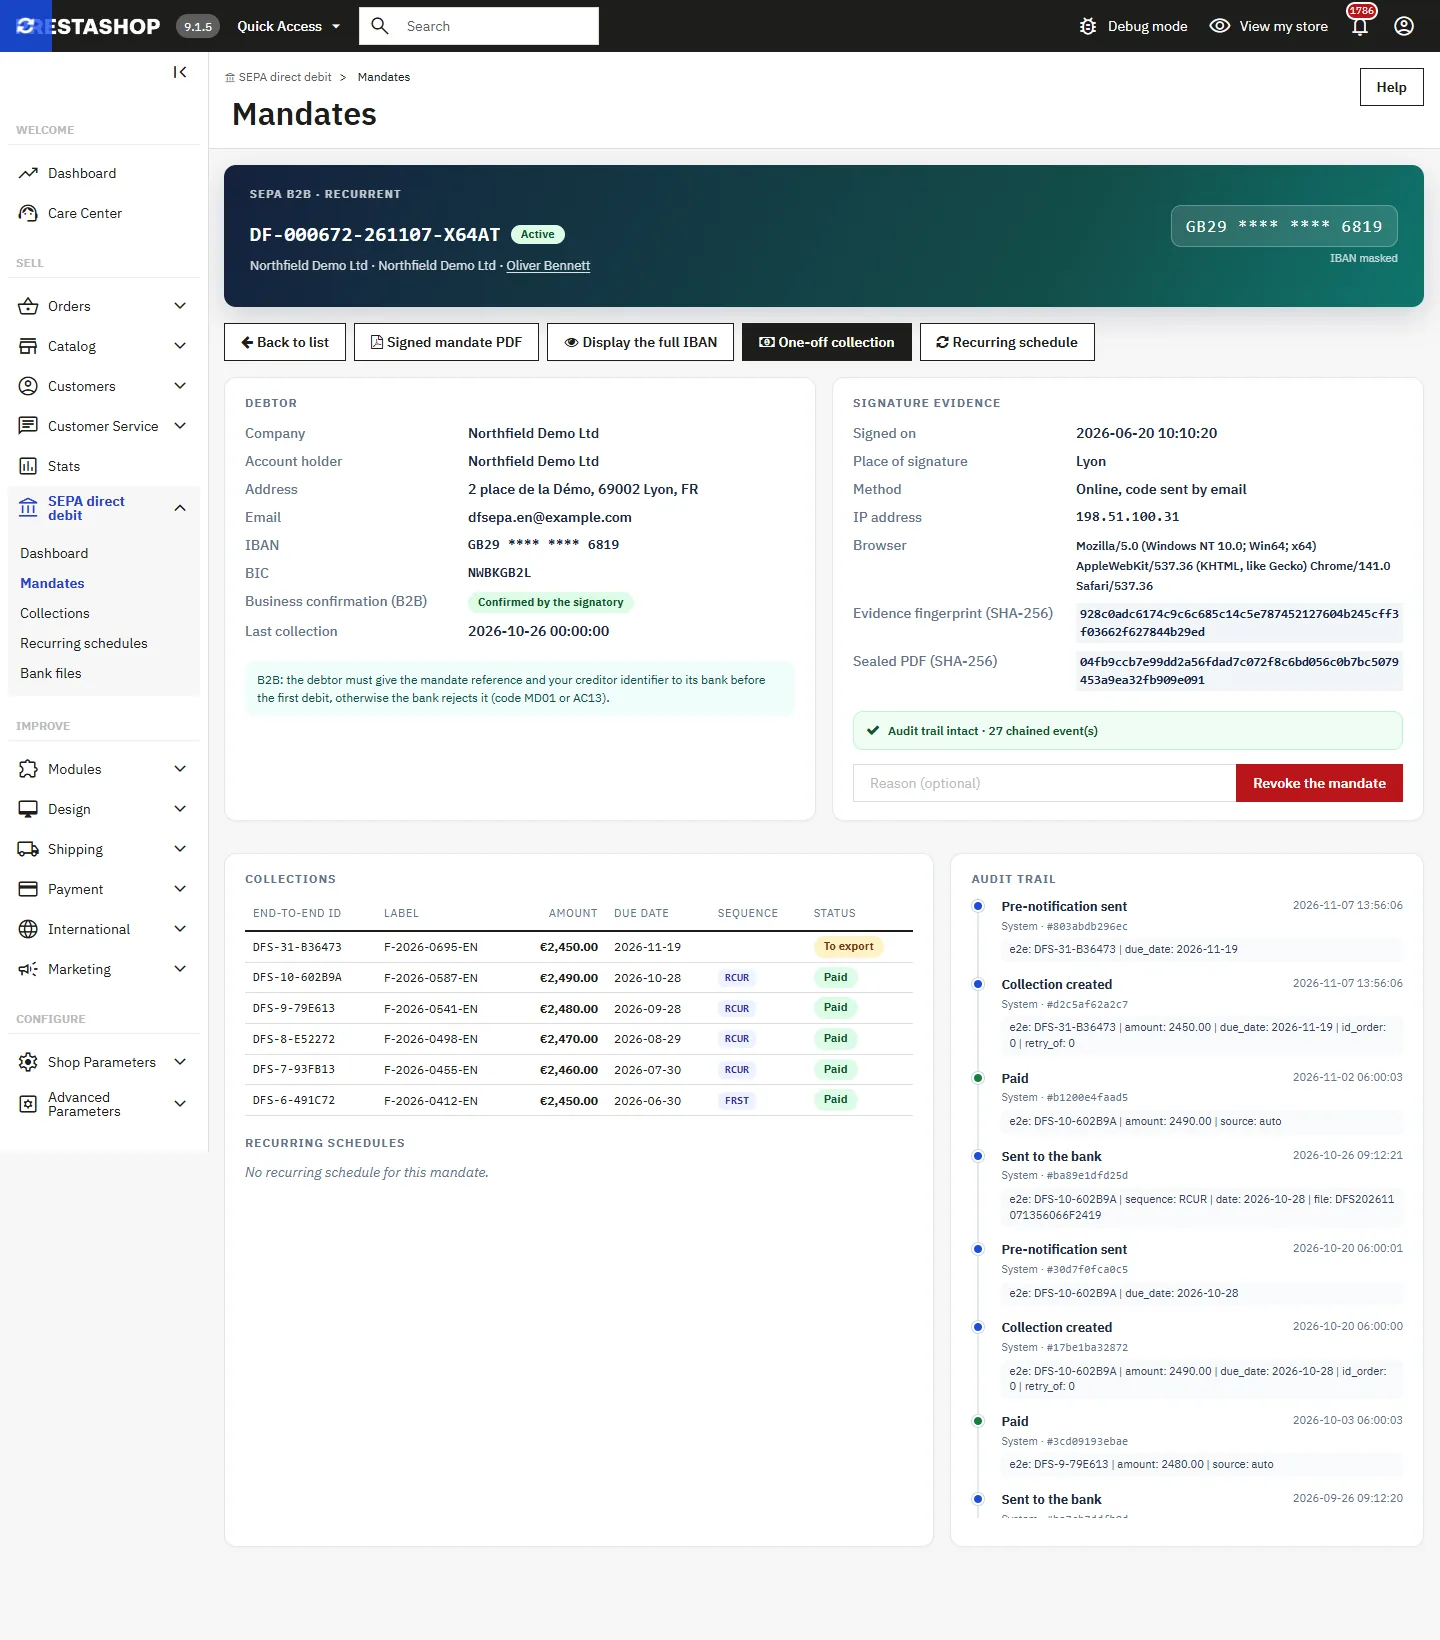
El mandato firmado en línea se apoya en una instantánea con fecha y hora, un PDF sellado cuyo SHA-256 se conserva y un registro de auditoría en el que cada evento se encadena al anterior: creación, código enviado o erróneo, firma, descargas, visualizaciones del IBAN, cobros, rechazos y revocación. El código por correo es una firma electrónica en el sentido del Reglamento eIDAS; el módulo no promete ningún valor jurídico concreto, que usted valora con su banco y sus asesores.
Rechazos: del código de motivo al nuevo intento
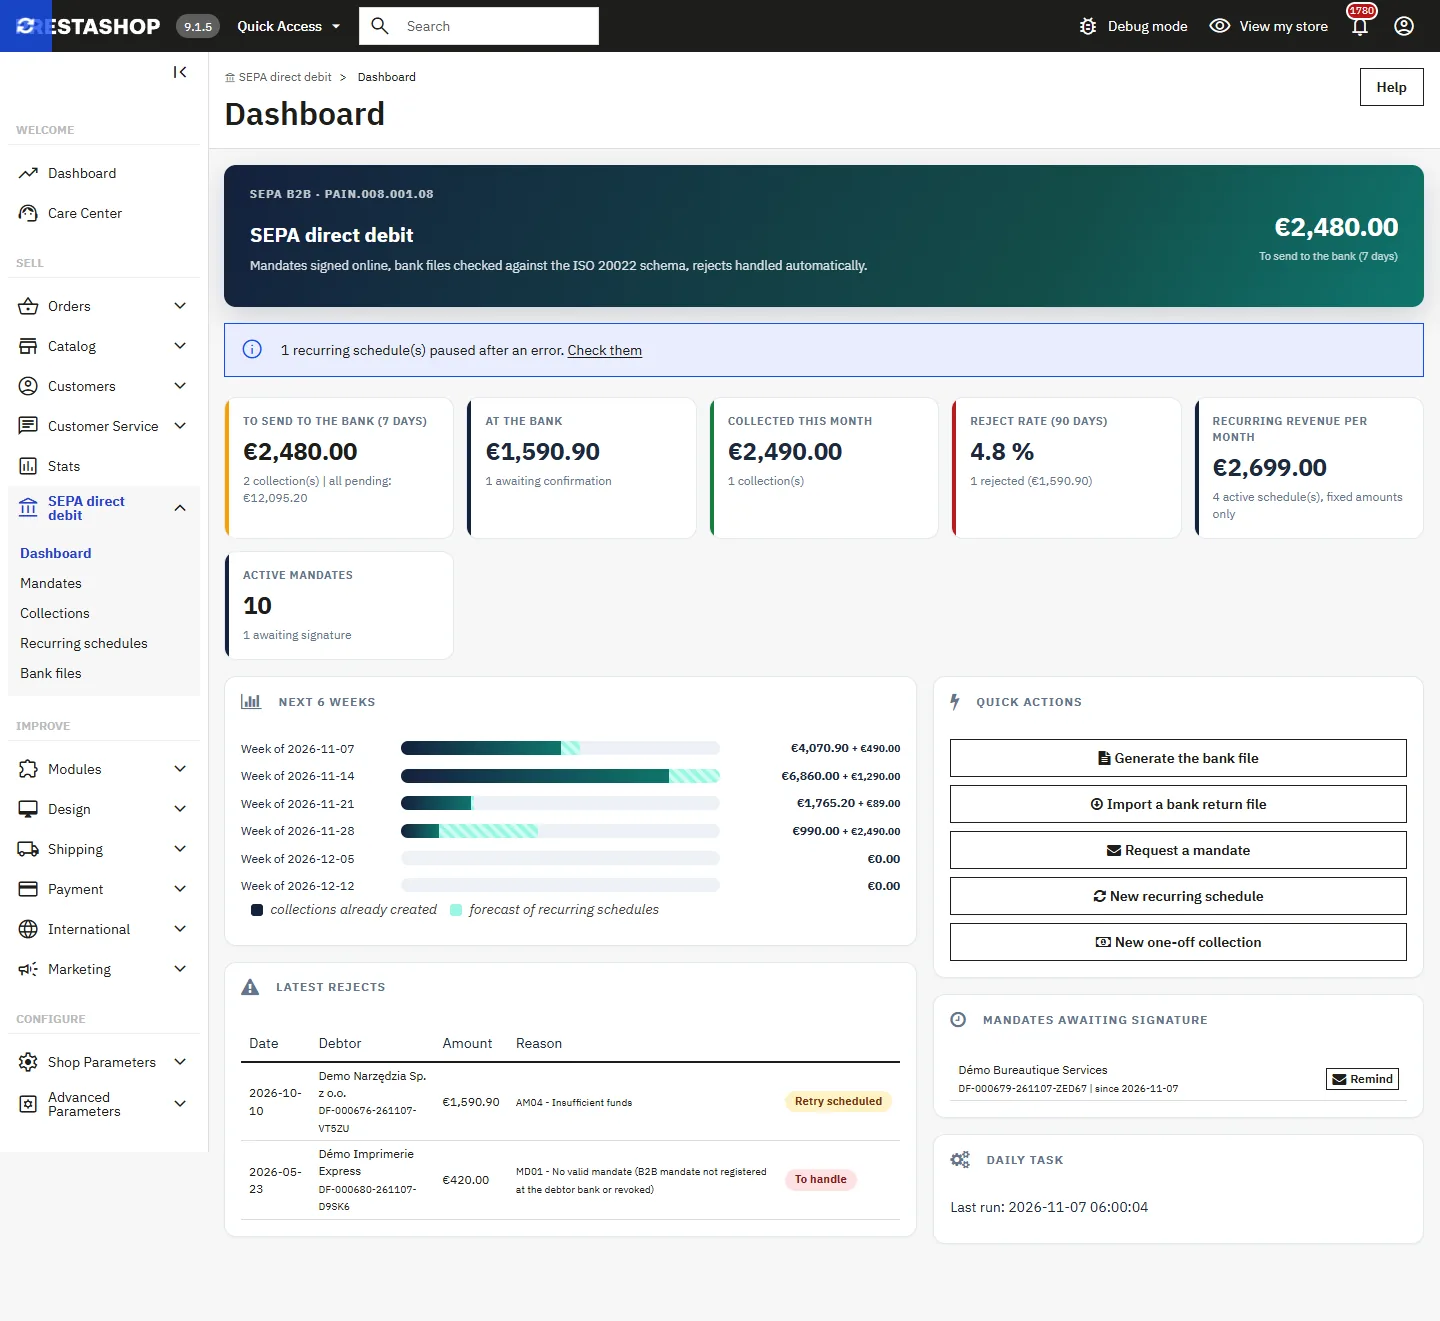
Un rechazo llega unos días después del vencimiento, a veces más tarde en caso de reembolso en el esquema Core. Al importar el fichero de respuesta, el módulo localiza el cobro por su referencia de extremo a extremo, le asigna el código y su descripción, pasa el pedido a «Adeudo directo SEPA rechazado» y le avisa. Según el código, programa un nuevo intento notificado o revoca el mandato. Por encima del número de rechazos que usted fija, el medio de pago deja de ofrecerse al cliente.
Datos bancarios y RGPD
Los IBAN y los ficheros bancarios se cifran, los correos nunca contienen la versión completa y solo los empleados con permiso de modificación pueden descargar un fichero o mostrar un IBAN. Ante una solicitud de supresión, los mandatos que siguen siendo útiles como prueba se conservan durante el plazo que usted fija, 13 meses como mínimo según los rulebooks del EPC; su derecho nacional puede exigir más.
No hay valoraciones aún.