



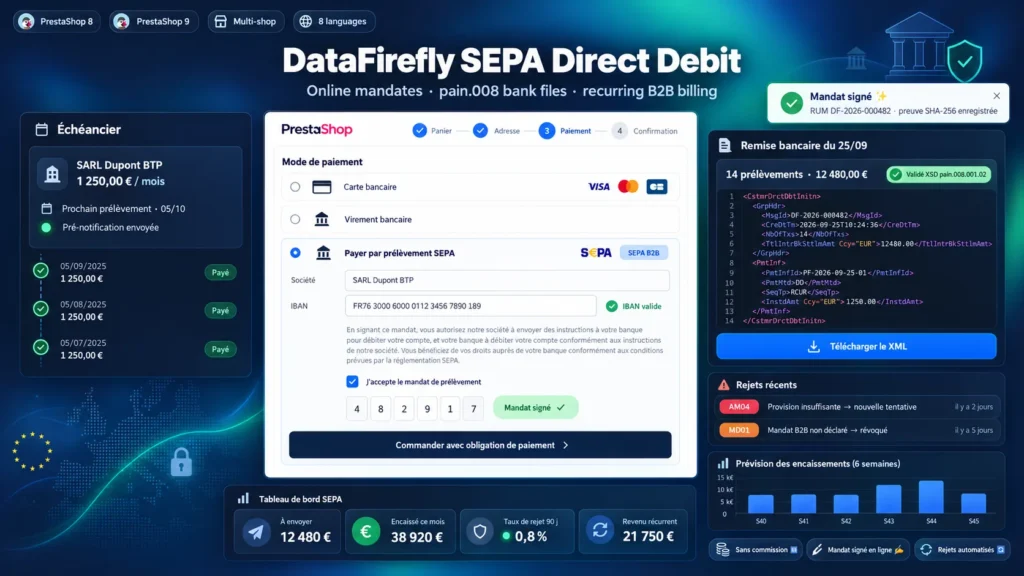
Tudo o que quer saber antes de instalar.
Uma análise detalhada de como o Débito Direto SEPA com Autorização Online para PrestaShop 1.7.8, 8 e 9 funciona, porque o construímos assim e o raciocínio por trás das funcionalidades acima.
Débito direto SEPA ou subscrição Stripe
Os prestadores de pagamento oferecem o débito direto SEPA, mas cada prestação é cobrada, os fundos passam pela conta deles antes de lhe chegarem e os seus mandatos ficam com eles. Com este módulo, o mandato é assinado na sua loja, o ficheiro sai do seu banco e o dinheiro chega à sua conta. Precisa de um identificador de credor SEPA e de um contrato de débitos diretos, fornecidos pelo banco. Depois, o custo limita-se às comissões bancárias por ficheiro.
Mandato B2B ou Core: o que o módulo aplica
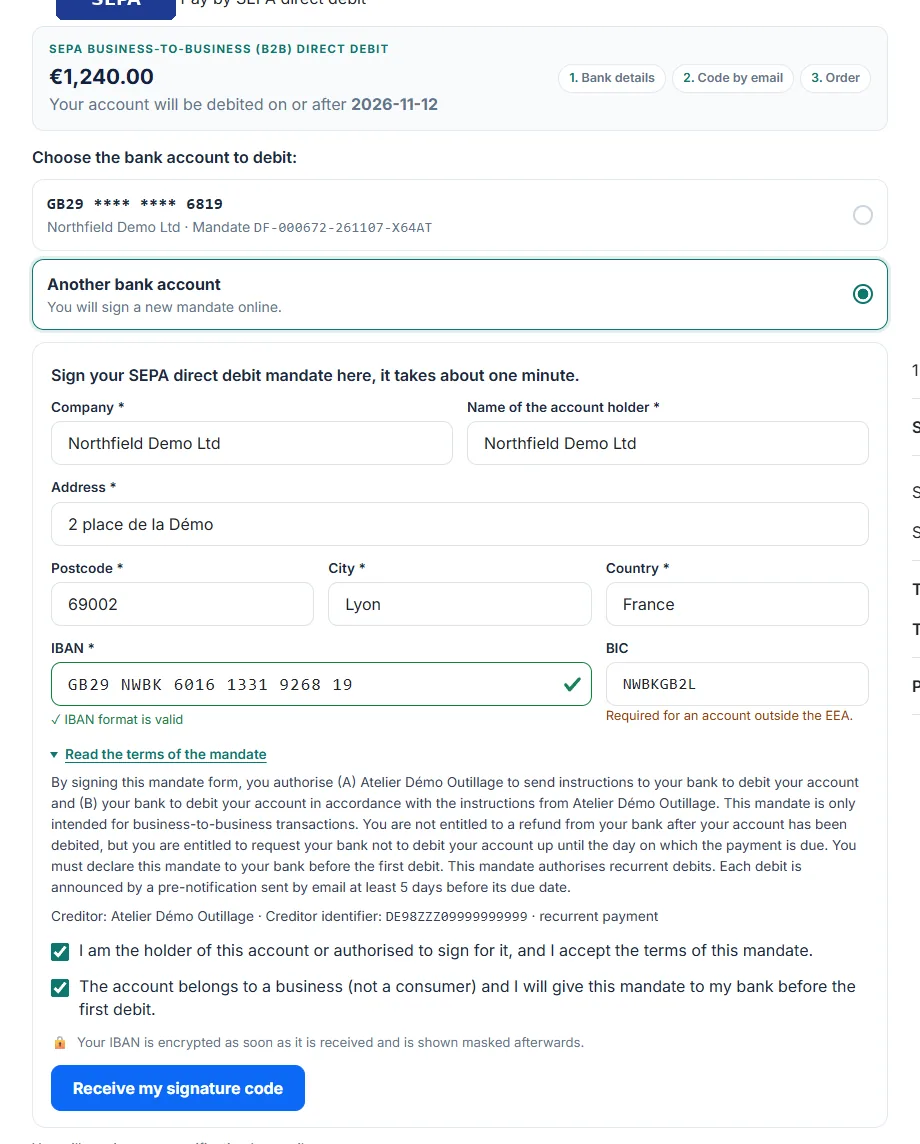
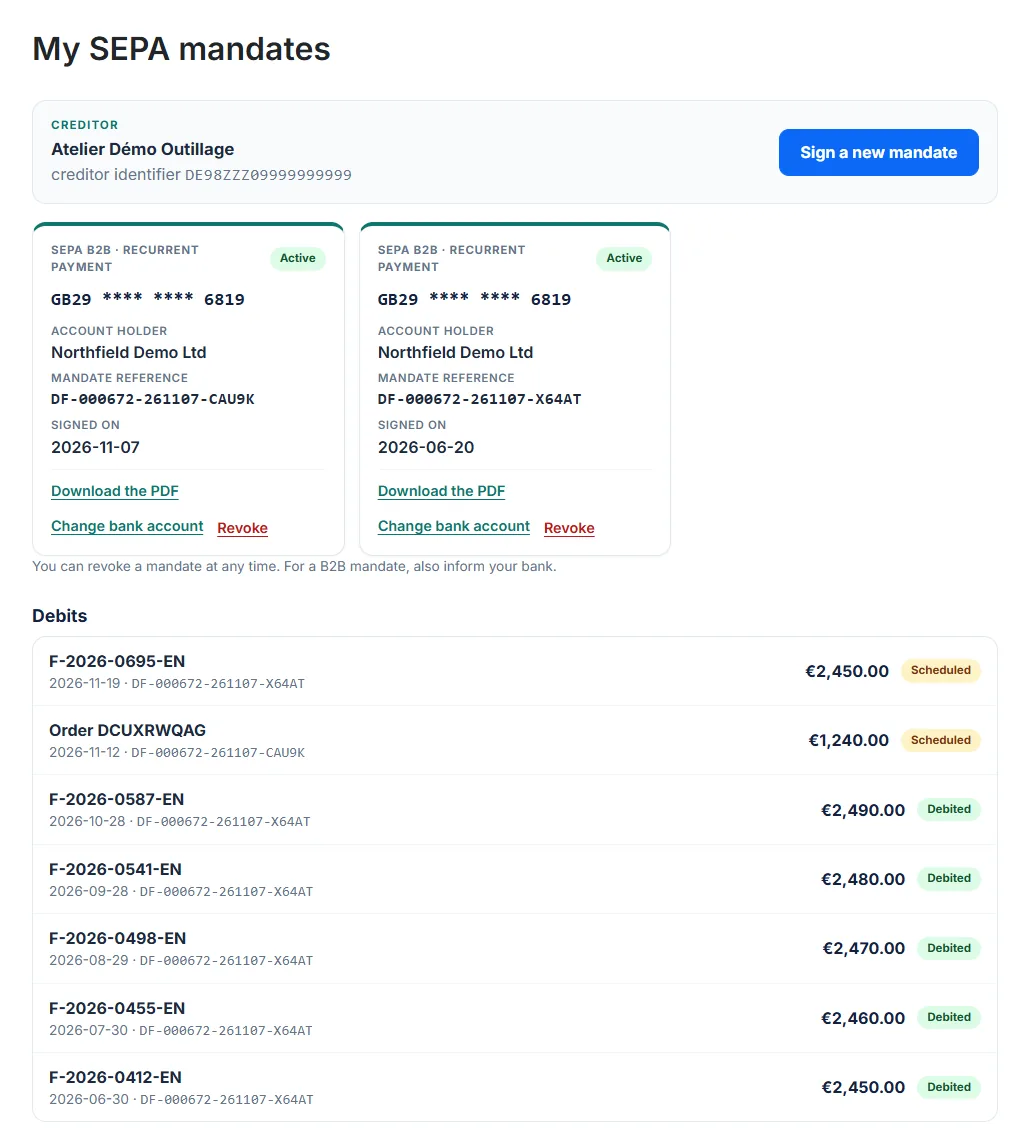
O esquema B2B destina-se a clientes profissionais: o devedor não pode pedir o reembolso após o débito e tem de registar o mandato no seu banco antes da primeira cobrança. Na assinatura, confirma-o com uma caixa registada na prova. O esquema Core serve para qualquer cliente, com direito a reembolso durante 8 semanas. O PDF inclui o título oficial do mandato, o tipo de pagamento, o local e a data da assinatura, o seu nome, a sua morada e o seu identificador de credor.
Do carrinho ao extrato bancário
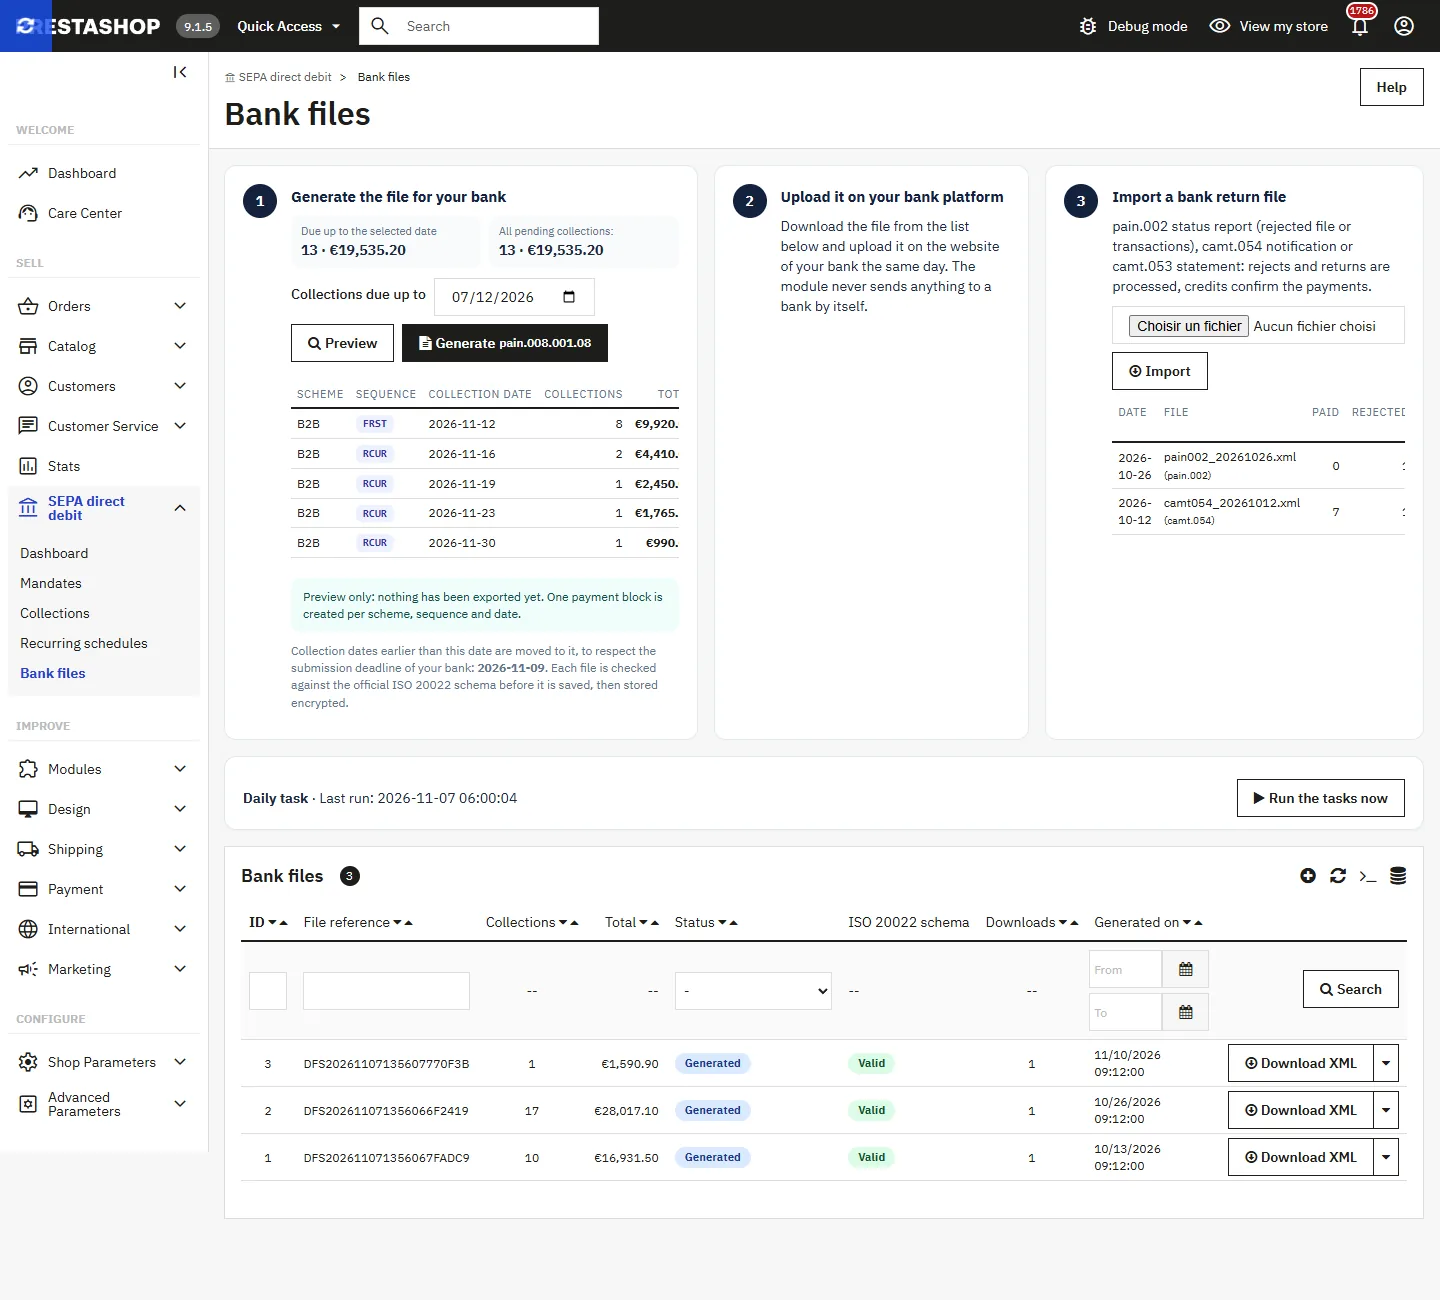
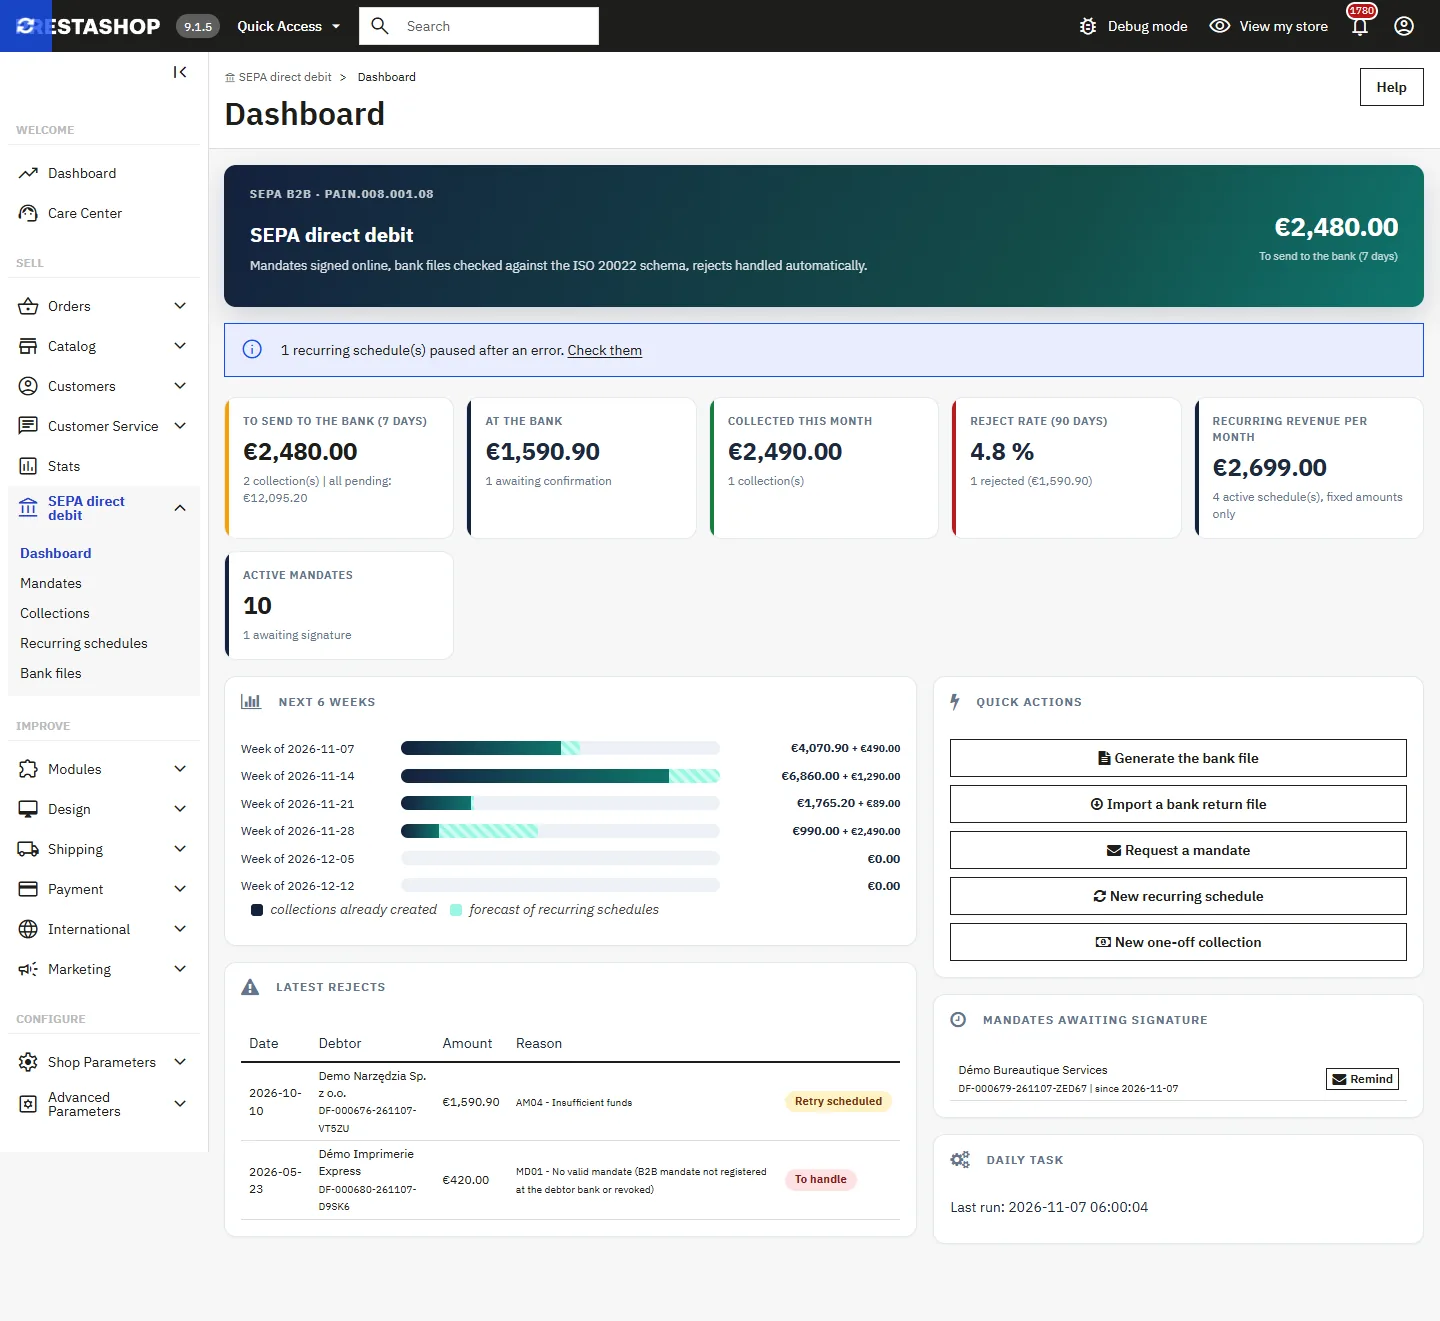
O cliente encomenda e assina o mandato, ou escolhe um já assinado. A encomenda passa a «Débito direto SEPA agendado» e, no fim do prazo de pré-notificação, é criada uma cobrança, comunicada ao cliente por e-mail e na fatura. Pré-visualiza e gera o ficheiro, validado com o esquema ISO 20022, e carrega-o no portal do banco. Após o prazo sem rejeição que definir, ou na importação do camt.054, a encomenda passa a pagamento aceite.
Uma prova de assinatura que se pode verificar
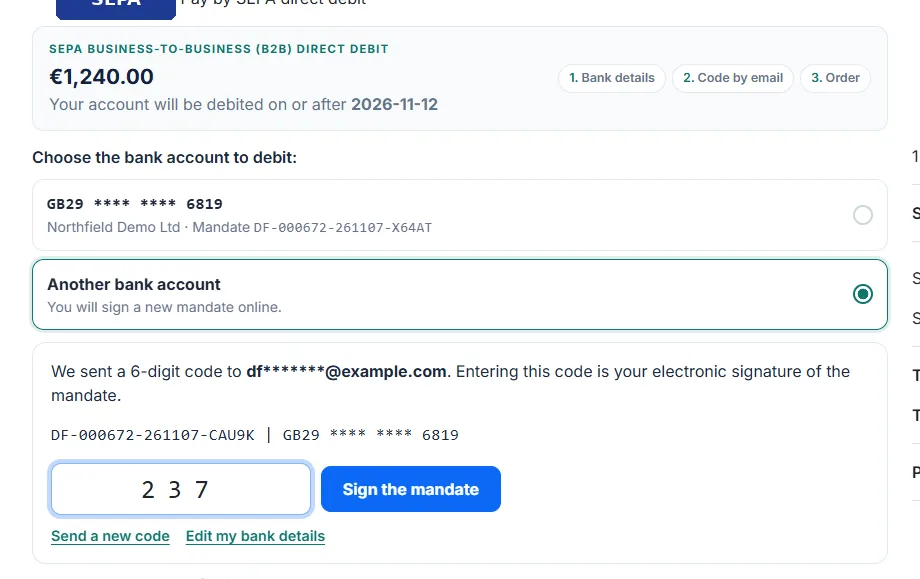
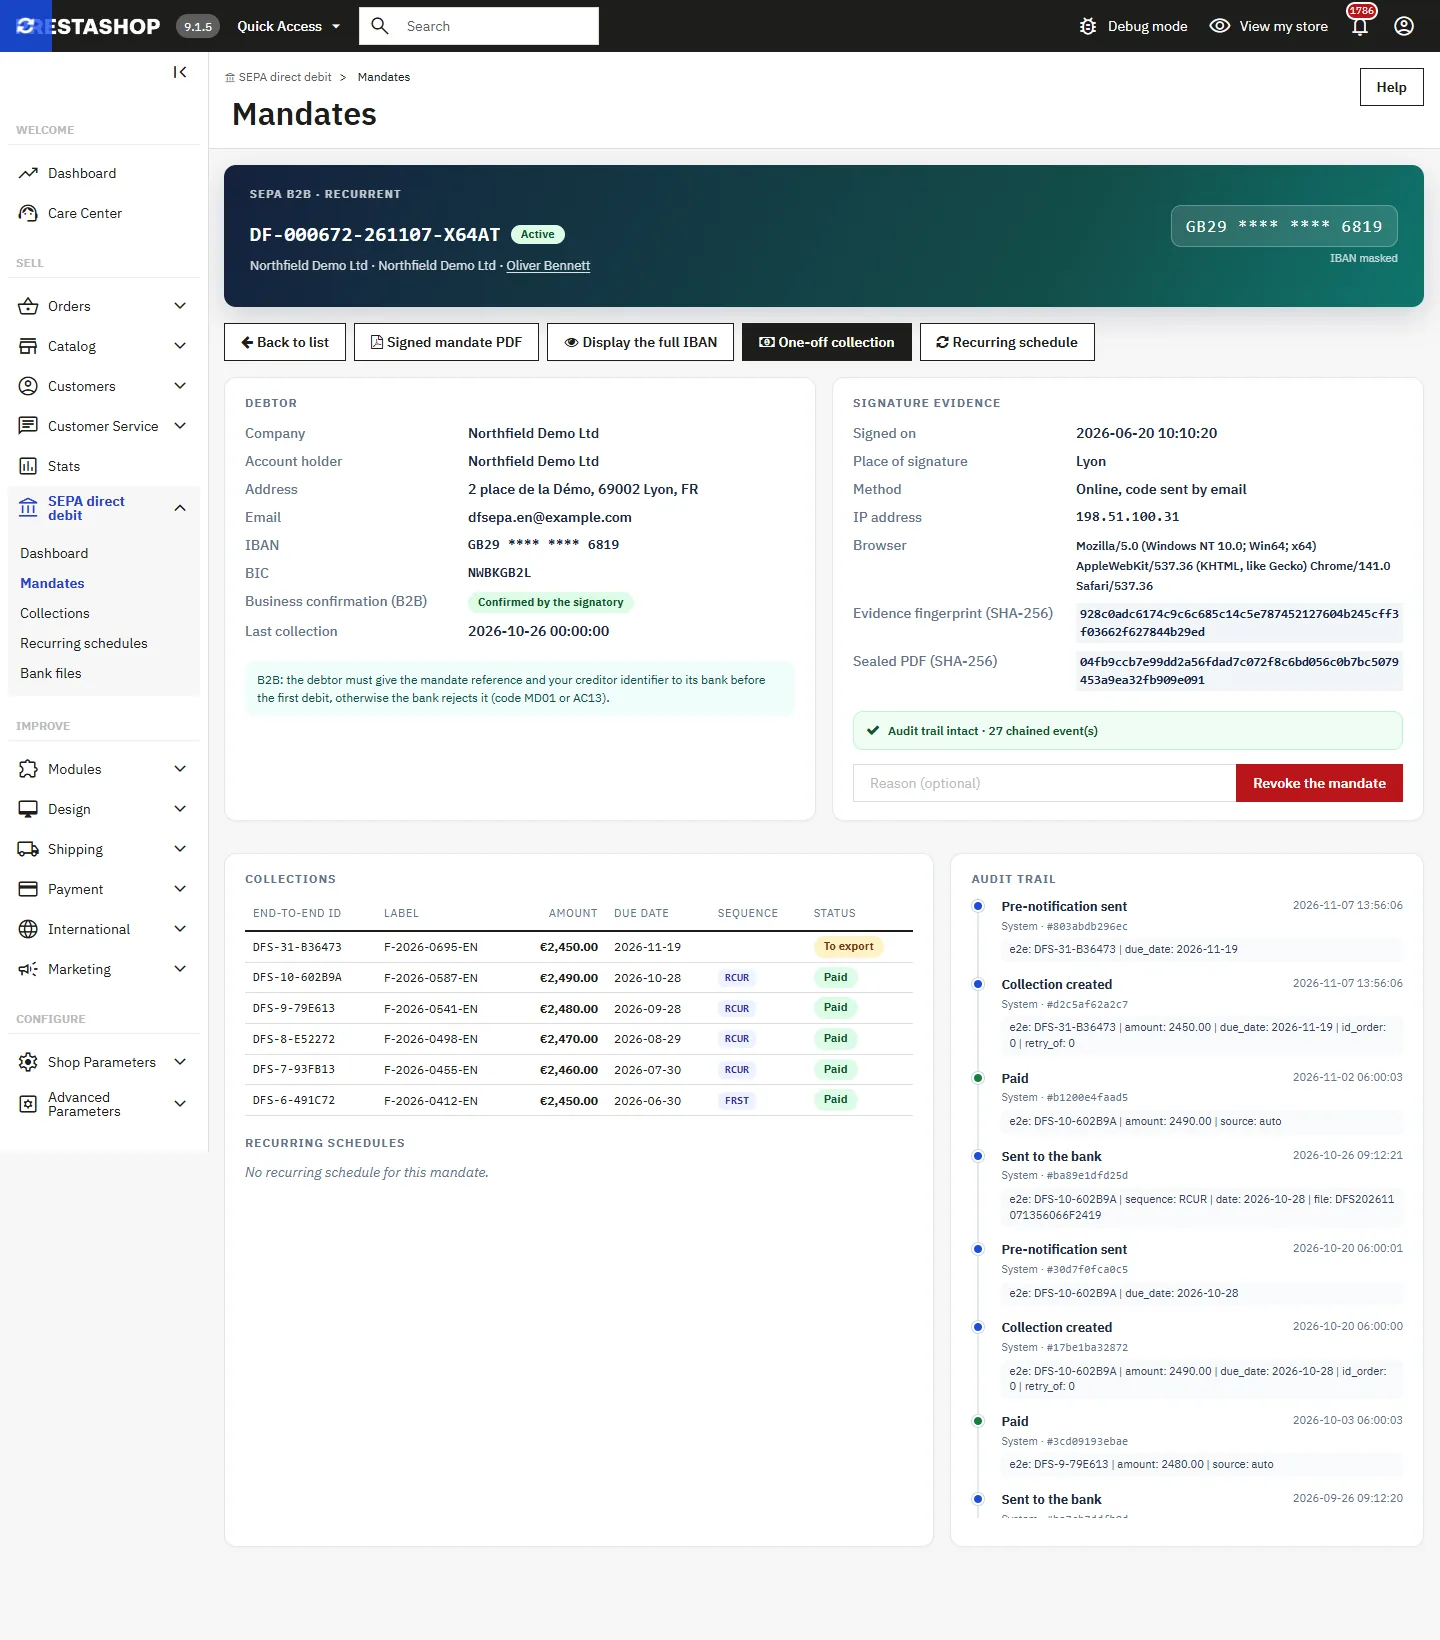
O mandato assinado online assenta num instantâneo com data e hora, num PDF selado cujo SHA-256 é conservado e num histórico de auditoria em que cada evento está encadeado ao anterior: criação, código enviado ou errado, assinatura, transferências, visualizações do IBAN, cobranças, rejeições e revogação. O código por e-mail é uma assinatura eletrónica na aceção do Regulamento eIDAS; o módulo não promete nenhum valor jurídico particular, a avaliar com o banco e os seus consultores.
Rejeições: do código de motivo à nova tentativa
Uma rejeição chega alguns dias após o vencimento, por vezes mais tarde num reembolso do esquema Core. Na importação do ficheiro de retorno, o módulo encontra a cobrança pela sua referência ponta a ponta, atribui-lhe o código e a descrição, passa a encomenda a «Débito direto SEPA rejeitado» e avisa-o. Conforme o código, agenda uma nova tentativa pré-notificada ou revoga o mandato. Acima do número de rejeições que definir, o meio de pagamento deixa de ser proposto ao cliente.
Dados bancários e RGPD
Os IBAN e os ficheiros bancários são cifrados, os e-mails nunca contêm a versão completa e só os funcionários com permissão de edição podem descarregar um ficheiro ou mostrar um IBAN. Num pedido de apagamento, os mandatos ainda úteis como prova são conservados durante o prazo que definir, no mínimo 13 meses segundo os rulebooks do EPC; o direito nacional pode exigir mais.
Ainda não existem avaliações.