Numa subscrição, uma parte significativa dos débitos falha todos os meses. Não é um problema de clientes de má-fé: é um cartão expirado, um plafond atingido, um controlo bancário despoletado. A forma como trata essas falhas determina quantos assinantes conserva.
As causas de falha, e o que implicam
Não pedem a mesma resposta, e confundi-las custa assinantes.
O cartão expirado. Causa mais frequente, inteiramente previsível e evitável. Não pede uma insistência, pede antecipação.
O saldo ou o plafond insuficiente. Muitas vezes temporário, ligado à data do débito. Uma nova tentativa poucos dias depois tem frequentemente êxito.
A recusa do emissor sem motivo preciso. Pode vir de um controlo antifraude, de um bloqueio temporário ou de uma oposição. A nova tentativa pode resultar ou não.
O cartão perdido, roubado ou cancelado. Nenhuma nova tentativa vai resultar. Só uma atualização do meio de pagamento desbloqueia a situação.
Consequência prática: a sua sequência tem de ter em conta o motivo devolvido pela plataforma, e não aplicar a mesma insistência a toda a gente. Tentar quinze vezes num cartão cancelado não serve de nada e pode ter custos.
Nota para o mercado português: além do cartão, são comuns o débito direto SEPA e o MB WAY. Nem todos têm o mesmo comportamento de nova tentativa nem devolvem motivos tão detalhados, o que muda a sequência. Confirme com o seu prestador de pagamentos o que está disponível por cada meio.
Prevenir em vez de insistir
Três medidas que eliminam uma parte importante das falhas antes de acontecerem.
O aviso antes da expiração. Conhece a data de validade do cartão. Uma mensagem trinta dias antes, com ligação de atualização, evita a falha.
A atualização automática dos cartões. As redes bancárias dispõem de um mecanismo pelo qual um cartão renovado é assinalado ao comerciante. Nem todas as plataformas o ativam por omissão, e vale a pena verificar.
O aviso do débito. Uma mensagem alguns dias antes do vencimento, a recordar o montante e a data. Reduz as oposições por débito não reconhecido e permite ao cliente antecipar.
Este último ponto é, de resto, uma boa prática em qualquer caso, e alinha-se com o dever de informação do Decreto-Lei n.º 24/2014 sobre contratos de prestação continuada.
 DataFirefly Subscriptions: Subscrições e Pagamento Recorrente Stripe para PrestaShop 8 e 9O módulo de subscrições para PrestaShop 8 e 9: cartão guardado na Stripe, recuperação de falhas e área de cliente autónoma.169,00€
A sequência de novas tentativas
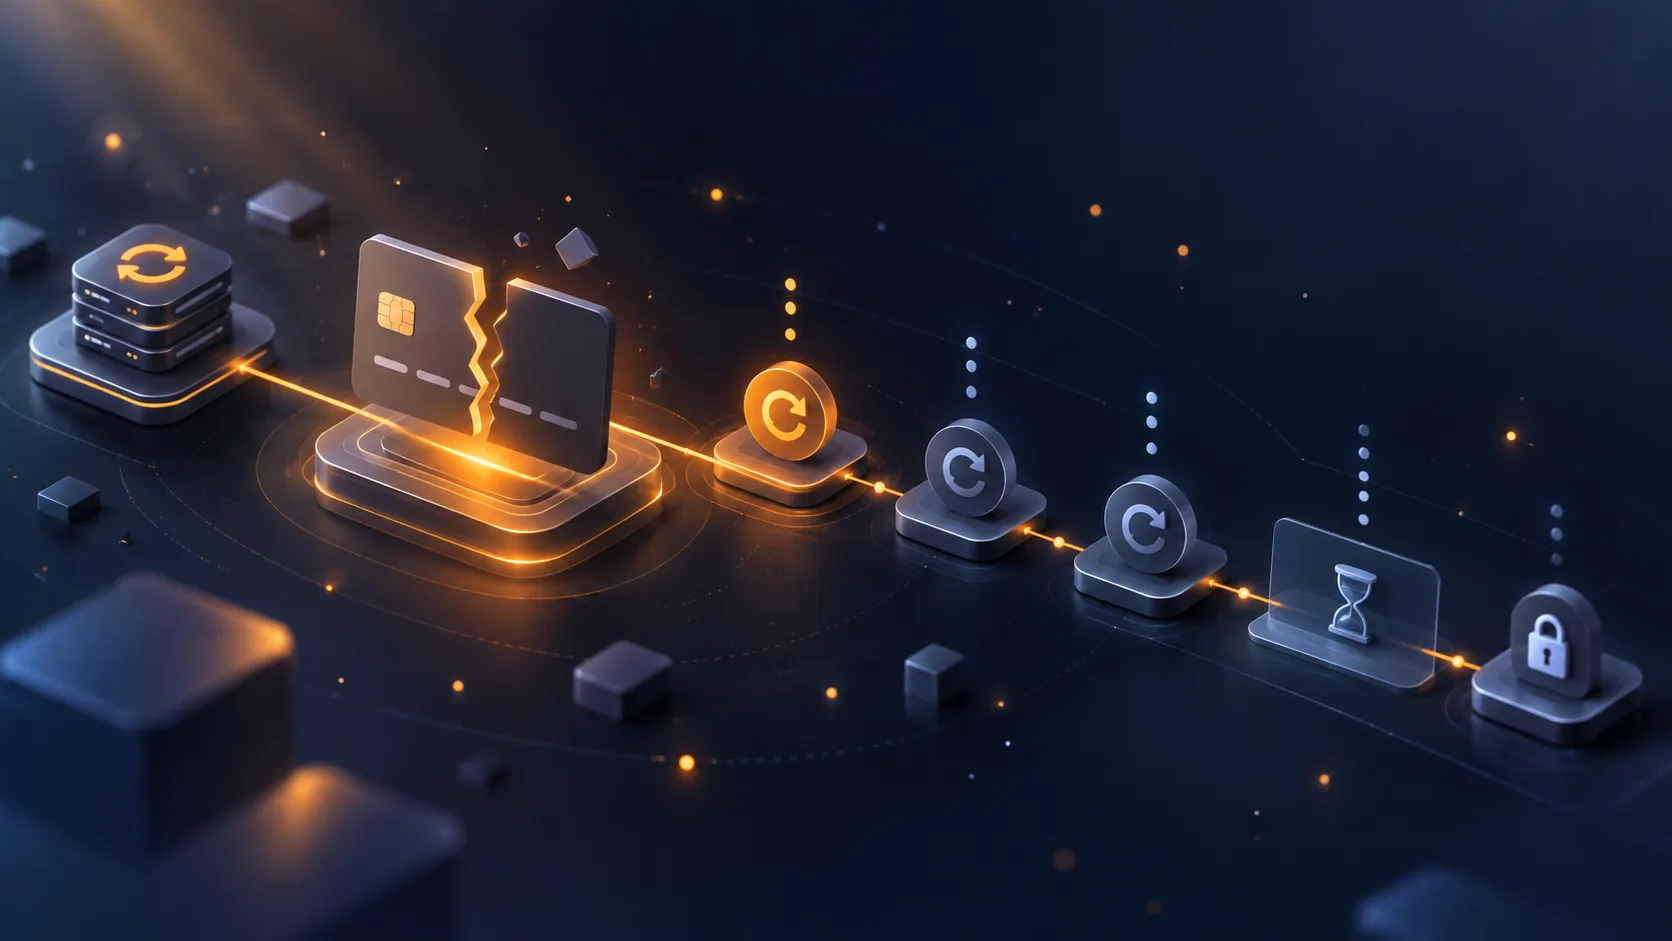
Quatro tentativas repartidas por cerca de duas semanas cobrem a maioria das situações recuperáveis.
Tentativa 1: no dia do vencimento. É o débito normal.
Tentativa 2: três dias depois. Recupera as insuficiências temporárias de saldo.
Tentativa 3: sete dias depois. Muitas vezes calibrada para depois da data de pagamento de salários, o que melhora a taxa de sucesso.
Tentativa 4: catorze dias depois. Última oportunidade antes da suspensão.
Três regras complementares.
Adapte ao motivo. Num cartão expirado ou cancelado, não volte a tentar: passe diretamente à mensagem de atualização.
Espace o suficiente. Tentativas seguidas num cartão em falha podem ser lidas como comportamento suspeito pelos sistemas antifraude.
Pare. Acima de quatro ou cinco tentativas, a taxa de sucesso torna-se desprezável e cada tentativa pode ter custo.
A mensagem que acompanha
A insistência técnica não chega. Cada falha tem de desencadear uma mensagem, e o conteúdo dela decide o resultado.
Cinco elementos.
O facto, sem dramatizar. «O pagamento da sua subscrição não foi concluído» em vez de uma mensagem alarmista.
A causa provável, se a conhecer. «O seu cartão parece ter expirado» orienta diretamente para a ação certa.
A ação esperada, com ligação direta para a atualização do meio de pagamento. Não para a área de cliente, para o ecrã exato.
O que acontece a seguir e quando. «Vamos tentar novamente no dia 12. Sem regularização até ao dia 20, o seu acesso será suspenso.» O cliente sabe com o que conta.
Um meio de contacto, para as situações que um formulário não resolve.
Ponto de calibragem: duas a três mensagens em toda a sequência, não uma por tentativa. Quatro mensagens em duas semanas sobre o mesmo assunto produzem um cancelamento.
O período de tolerância
Decisão comercial com efeito direto na retenção.
Deve cortar o acesso logo à primeira falha? Quase nunca.
Três razões. A falha é muitas vezes involuntária e o cliente está de boa-fé. O corte imediato transforma um incidente técnico numa rutura de relação. E num serviço desmaterializado, manter o acesso alguns dias quase não lhe custa nada.
Um período de tolerância de sete a catorze dias é uma referência razoável. Corresponde à duração da sua sequência.
Numa subscrição de produto físico, a lógica é outra: o envio representa um custo real e não deve sair antes do recebimento. O período de tolerância incide então sobre a manutenção da subscrição, não sobre a entrega.
A suspensão, depois o cancelamento
Três estados a distinguir com clareza, e muitas implementações só gerem dois.
Ativo com pagamento em atraso. O acesso mantém-se, a sequência está a decorrer.
Suspenso. O acesso está cortado, a subscrição continua a existir, o cliente pode reativá-la regularizando. É o estado que mais falta e o que recupera mais assinantes.
Cancelado. A subscrição terminou. Retomar implica uma nova adesão.
A passagem de suspenso a cancelado deve ocorrer depois de um prazo suficiente, trinta a sessenta dias, durante os quais o cliente pode voltar sem perder nada.
Ponto importante: conserve o histórico e os dados da conta depois do cancelamento, dentro de um prazo de conservação definido e documentado. Um antigo assinante que volta seis meses depois deve reencontrar o que tinha, o que é um argumento de retoma real.
O que deve ao cliente
Três pontos de conformidade que enquadram estes tratamentos.
A informação sobre o vencimento e o montante antes do débito, em particular nas renovações.
A possibilidade de cancelar, que tem de continuar acessível durante todo o procedimento. Um cliente com incidente de pagamento que queira parar tem de o poder fazer de forma simples, sem ter de regularizar primeiro.
A proporcionalidade dos encargos. Cobrar despesas de insistência exige que estejam previstas, anunciadas e sejam proporcionadas. Num serviço a consumidores, a prática é arriscada face ao regime das cláusulas contratuais gerais e o ganho é marginal.
O que distingue uma boa sequência
Um critério simples: tem de tratar a falha como um problema técnico a resolver em conjunto, não como uma falta do cliente.
Em concreto, três diferenças visíveis.
O tom mantém-se neutro e prestativo, inclusive na terceira mensagem.
A ação é tornada o mais fácil possível: uma ligação, um ecrã, um campo.
A saída fica aberta. Um cliente que prefere parar tem de o poder fazer sem obstáculos, o que preserva a hipótese de voltar.
Medir
Quatro indicadores.
A taxa de falha inicial, parte dos débitos que falham à primeira tentativa. Uma taxa elevada pode assinalar um problema de configuração e não uma população de risco.
A taxa de recuperação, parte das falhas finalmente cobradas. É o número principal da sua sequência.
A repartição por motivo, que lhe diz onde pôr o esforço. Se dominam os cartões expirados, a sua frente é o aviso preventivo, não a insistência.
A taxa de reativação após suspensão, que justifica a existência deste estado intermédio.
O módulo Subscriptions para PrestaShop gere esta cadeia no PrestaShop 8 e 9: sequência adaptada ao motivo de falha devolvido pela plataforma, aviso antes da expiração do cartão, mensagens com ligação direta de atualização do meio de pagamento, estado de suspensão distinto do cancelamento e conservação do histórico após a paragem.