Sur un abonnement, une part significative des prélèvements échoue chaque mois. Ce n’est pas un problème de clients de mauvaise foi : c’est une carte expirée, un plafond atteint, un contrôle bancaire déclenché. La façon dont vous traitez ces échecs détermine combien d’abonnés vous conservez.
Les causes d’échec, et ce qu’elles impliquent
Elles n’appellent pas la même réponse et les confondre coûte des abonnés.
La carte expirée. Cause la plus fréquente, entièrement prévisible et évitable. Elle ne demande pas une relance mais une anticipation.
Le solde ou le plafond insuffisant. Souvent temporaire, lié à la date du prélèvement. Une nouvelle tentative quelques jours plus tard réussit fréquemment.
Le refus de l’émetteur sans motif précis. Il peut relever d’un contrôle antifraude, d’un blocage temporaire, ou d’une opposition. La nouvelle tentative peut réussir ou non.
La carte perdue, volée ou opposée. Aucune nouvelle tentative ne réussira. Seule une mise à jour du moyen de paiement débloque la situation.
Conséquence pratique : votre séquence doit tenir compte du motif retourné par la plateforme, pas appliquer la même relance à tout le monde. Réessayer quinze fois sur une carte opposée ne sert à rien et peut coûter des frais.
Prévenir plutôt que relancer
Trois mesures qui suppriment une part importante des échecs avant qu’ils ne surviennent.
L’alerte avant expiration. Vous connaissez la date d’expiration de la carte. Un message trente jours avant, avec un lien de mise à jour, évite l’échec.
La mise à jour automatique des cartes. Les réseaux bancaires proposent un mécanisme par lequel une carte renouvelée est signalée au commerçant. Toutes les plateformes ne l’activent pas par défaut, et cela vaut la peine de le vérifier.
L’annonce du prélèvement. Un message quelques jours avant l’échéance, rappelant le montant et la date. Il réduit les oppositions pour prélèvement non reconnu et il permet au client d’anticiper.
Ce dernier point est d’ailleurs une obligation dans certains cas d’abonnement à reconduction, et il constitue de toute façon une bonne pratique.
 DataFirefly Subscriptions — Abonnements et paiement récurrent Stripe pour PrestaShop 8 & 9Le module abonnement pour PrestaShop 8 et 9 : Stripe card-on-file, dunning, espace client self-service.€169.00
La séquence de relance
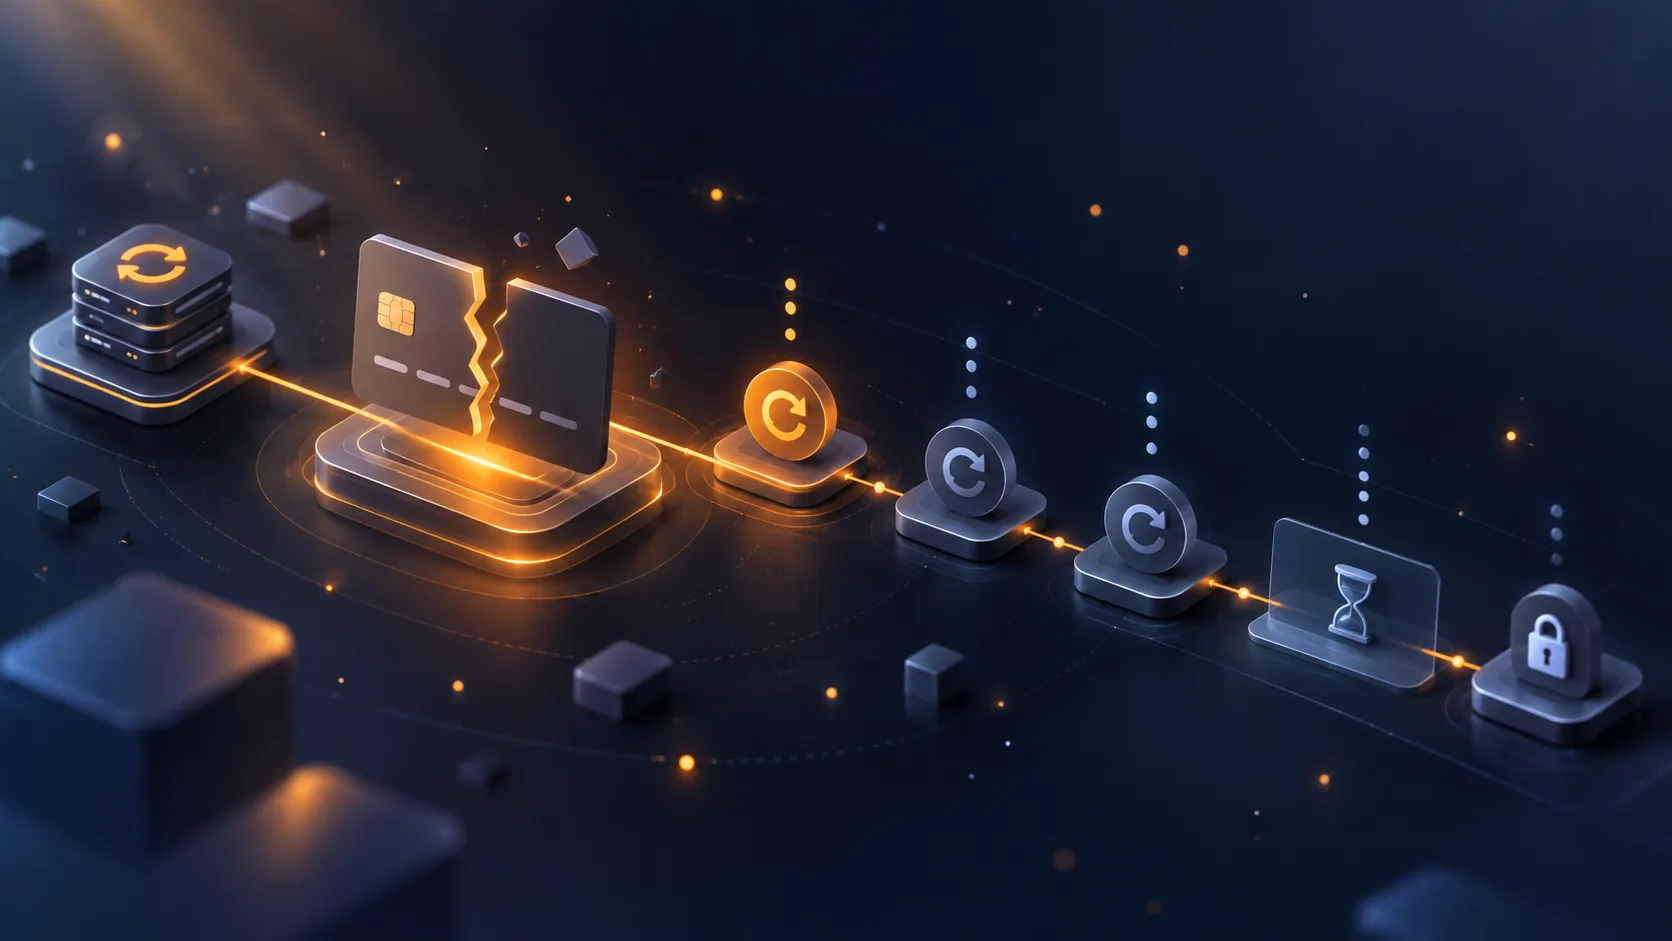
Quatre tentatives réparties sur environ deux semaines couvrent la plupart des situations récupérables.
Tentative 1 : le jour de l’échéance. C’est le prélèvement normal.
Tentative 2 : trois jours après. Elle récupère les insuffisances temporaires de solde.
Tentative 3 : sept jours après. Souvent calée après une date de versement de salaire, ce qui améliore le taux de réussite.
Tentative 4 : quatorze jours après. Dernière chance avant suspension.
Trois règles complémentaires.
Adaptez selon le motif. Sur une carte expirée ou opposée, ne réessayez pas : passez directement au message de mise à jour.
Espacez suffisamment. Des tentatives rapprochées sur une carte en échec peuvent être interprétées comme un comportement suspect par les systèmes antifraude.
Arrêtez-vous. Au-delà de quatre ou cinq tentatives, le taux de réussite devient négligeable et chaque essai peut avoir un coût.
Le message qui accompagne
La relance technique ne suffit pas. Chaque échec doit déclencher un message, et son contenu décide du résultat.
Cinq éléments.
Le fait, sans dramatisation. « Le paiement de votre abonnement n’a pas abouti » plutôt qu’un message alarmiste.
La cause probable, si vous la connaissez. « Votre carte semble avoir expiré » oriente directement vers la bonne action.
L’action attendue, avec un lien direct vers la mise à jour du moyen de paiement. Pas vers l’espace client, vers l’écran précis.
Ce qui se passe ensuite et quand. « Nous réessaierons le 12. Sans règlement au 20, votre accès sera suspendu. » Le client sait à quoi s’en tenir.
Un moyen de contact, pour les situations qu’un formulaire ne règle pas.
Point de calibrage : deux à trois messages sur la séquence, pas un par tentative. Quatre messages en deux semaines sur le même sujet produisent un désabonnement.
Le délai de grâce
Décision commerciale qui a un effet direct sur la rétention.
Faut-il couper l’accès dès le premier échec ? Presque jamais.
Trois raisons. L’échec est souvent involontaire et le client de bonne foi. La coupure immédiate transforme un incident technique en rupture de relation. Et sur un service dématérialisé, maintenir l’accès quelques jours ne vous coûte presque rien.
Un délai de grâce de sept à quatorze jours est un repère raisonnable. Il correspond à la durée de votre séquence de relance.
Sur un abonnement à produit physique, la logique diffère : l’envoi représente un coût réel, et il ne doit pas partir avant encaissement. Le délai de grâce porte alors sur le maintien de l’abonnement, pas sur la livraison.
La suspension, puis la résiliation
Trois états à distinguer clairement, et beaucoup d’implémentations n’en gèrent que deux.
Actif avec paiement en retard. L’accès est maintenu, la relance est en cours.
Suspendu. L’accès est coupé, l’abonnement existe toujours, le client peut le réactiver en régularisant. C’est l’état qui manque le plus souvent, et il est celui qui récupère le plus d’abonnés.
Résilié. L’abonnement est terminé. La reprise suppose une nouvelle souscription.
Le passage de suspendu à résilié doit intervenir après un délai suffisant, trente à soixante jours, pendant lesquels le client peut revenir sans rien perdre.
Point important : conservez l’historique et les données du compte après résiliation. Un ancien abonné qui revient six mois plus tard doit retrouver ce qu’il avait, ce qui est un argument de reprise réel.
Ce que vous devez au client
Trois points de conformité qui encadrent ces traitements.
L’information sur l’échéance et le montant avant le prélèvement, en particulier sur les reconductions.
La possibilité de résilier qui doit rester accessible pendant toute la procédure. Un client en incident de paiement qui souhaite arrêter doit pouvoir le faire simplement, sans devoir d’abord régulariser.
La proportionnalité des frais. Facturer des frais de relance suppose qu’ils soient prévus, annoncés et proportionnés. Sur un abonnement grand public, la pratique est risquée et le gain marginal.
Ce qui distingue une bonne séquence
Un critère simple : elle doit traiter l’échec comme un problème technique à résoudre ensemble, pas comme un manquement du client.
Concrètement, trois différences visibles.
Le ton reste neutre et serviable, y compris au troisième message.
L’action est rendue aussi facile que possible : un lien, un écran, un champ.
La sortie reste ouverte. Un client qui préfère arrêter doit pouvoir le faire sans obstacle, ce qui préserve la possibilité qu’il revienne.
Mesurer
Quatre indicateurs.
Le taux d’échec initial, part des prélèvements qui échouent à la première tentative. Un taux élevé peut signaler un problème de configuration plutôt qu’une population à risque.
Le taux de récupération, part des échecs finalement encaissés. C’est le chiffre principal de votre séquence.
La répartition par motif, qui vous dit où porter l’effort. Si les cartes expirées dominent, votre chantier est l’alerte préventive, pas la relance.
Le taux de réactivation après suspension, qui justifie l’existence de cet état intermédiaire.
Le module Subscriptions pour PrestaShop gère cette chaîne sur PrestaShop 8 et 9 : séquence de relance adaptée au motif d’échec retourné par la plateforme, alerte avant expiration de carte, messages avec lien direct de mise à jour du moyen de paiement, état de suspension distinct de la résiliation et conservation de l’historique après arrêt.