Três mecânicas prometem aumentar o valor médio do carrinho: oferecer um presente acima de um limiar, conceder um desconto em percentagem, ou oferecer os portes. Funcionam as três. Não custam nada do mesmo.
Este artigo compara o efeito delas na margem real, com um cenário em números. Para a implementação técnica do presente no limiar, veja antes o artigo dedicado à configuração.
O enquadramento do cálculo
Tomemos uma loja com valor médio de carrinho de 60 euros sem portes, com margem bruta de 40 %, ou seja 24 euros de margem por encomenda. O objetivo é passar o carrinho médio para 75 euros.
O ponto que a maioria dos raciocínios falha: a mecânica aplica-se também aos clientes que iriam ultrapassar o limiar de qualquer forma. É o custo de subsídio, e é muitas vezes superior ao ganho.
Suponhamos a seguinte repartição em 1 000 encomendas, antes de qualquer operação:
400 encomendas abaixo de 50 euros, carrinho médio 35 euros.
350 encomendas entre 50 e 75 euros, carrinho médio 60 euros.
250 encomendas acima de 75 euros, carrinho médio 105 euros.
O limiar fica nos 75 euros nos três cenários. Hipótese de comportamento idêntico nos três casos: 30 % das encomendas do escalão intermédio sobem ao limiar, ou seja 105 encomendas que passam de 60 para 76 euros.
Cenário 1: o desconto de 10 % acima de 75 euros
Nas 105 encomendas que sobem, o carrinho passa de 60 para 76 euros. Margem antes do desconto: 30,40 euros. Desconto de 7,60 euros. Margem final: 22,80 euros, contra 24 euros antes.
A subida do carrinho faz perder margem nestas encomendas. É contraintuitivo mas é aritmética: a 40 % de margem, um desconto de 10 % sobre o preço consome 25 % da margem, o que 16 euros de volume de negócios adicional não compensam.
Nas 250 encomendas já acima do limiar, o desconto aplica-se sem contrapartida: 10,50 euros de desconto por encomenda, ou seja 2 625 euros de margem perdida.
Balanço: cerca de 2 750 euros de margem perdida em 1 000 encomendas.
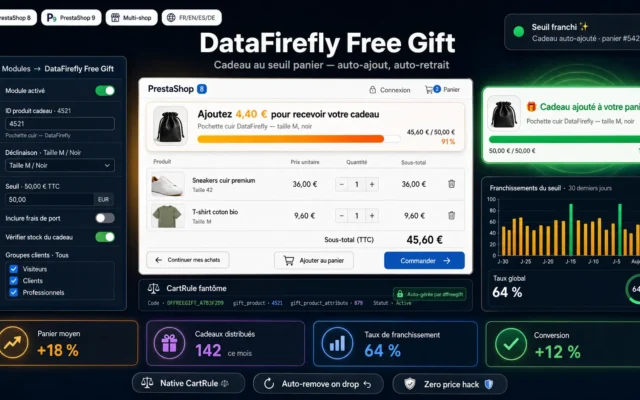
Cenário 2: o presente no limiar, custo de aquisição 4 euros
O presente é um produto cujo custo de aquisição suporta, não o preço de venda. É a diferença estrutural face ao desconto.
Nas 105 encomendas que sobem: margem de 30,40 euros, menos 4 euros de presente, ou seja 26,40 euros. Ganho de 2,40 euros por encomenda, ou seja 252 euros.
Nas 250 encomendas já acima: 4 euros por encomenda, ou seja 1 000 euros de custo sem contrapartida.
Balanço: cerca de 750 euros de margem perdida. Três vezes menos do que o desconto, para o mesmo efeito no carrinho.
 Presente Oferecido Acima de um Valor Mínimo de Carrinho: PrestaShop 8 e 9Presente oferecido ao atingir o valor mínimo do carrinho: limpo, mensurável, sem manipular preços.59,00 €
Cenário 3: os portes oferecidos acima de 75 euros
Hipótese: expedição a 6 euros, faturada a 5,90 euros ao cliente abaixo do limiar.
Nas 105 encomendas que sobem: margem de 30,40 euros, menos 6 euros de portes assumidos, ou seja 24,40 euros. Ganho marginal de 0,40 euros por encomenda.
Nas 250 encomendas já acima, se os portes grátis já existiam, o custo é nulo. Se for novidade, representa 1 500 euros.
Balanço: entre 40 euros de ganho e 1 460 euros de perda, conforme os portes grátis já existissem ou não.
Este cenário é o mais sensível ao nível do limiar e ao custo real de expedição. Num produto pesado expedido a 12 euros, os portes grátis destroem a margem do escalão intermédio. E se entrega nos Açores e na Madeira, o custo real por encomenda pode ser o dobro do continental, o que obriga a excluir as ilhas do limiar ou a fixar um limiar próprio.
O que o cálculo não diz
Três efeitos escapam ao quadro, e dois deles jogam a favor do presente.
A perceção de valor. Um presente apresentado com 19 euros de valor comercial custa-lhe 4 euros. O cliente compara 19 euros com um desconto de 7,60 euros. Esta diferença entre valor percebido e custo real não existe nem no desconto nem nos portes.
O escoamento de stock. O presente pode ser um fim de série ou um produto de fraca rotação, o que transforma um custo em escoamento.
O hábito. É o efeito desfavorável. Portes grátis permanentes tornam-se expectativa e deixam de ser alavanca. Um desconto recorrente recalibra o preço de referência percebido. O presente, se mudar com regularidade, escapa melhor.
Ponto de vigilância jurídico: o presente tem de ser apresentado como tal, com um valor coerente. Anunciar um valor muito superior ao valor real é uma prática comercial desleal ao abrigo do Decreto-Lei n.º 57/2008, fiscalizada pela ASAE.
Onde colocar o limiar
É a variável com mais efeito, mais do que a escolha da mecânica.
Três regras que saem do cálculo acima.
O limiar deve situar-se entre 15 e 30 % acima do carrinho médio. Demasiado baixo, subsidia encomendas que o atingiriam sozinhas. Demasiado alto, ninguém sobe.
Olhe para a distribuição, não para a média. Se metade das suas encomendas já está acima do limiar previsto, o custo de subsídio absorve todo o ganho.
O limiar deve cair logo acima de um preço de produto corrente. Um limiar de 75 euros num catálogo de artigos a 20 euros leva o cliente a um carrinho de 80 euros. Um limiar de 70 euros leva ao mesmo carrinho com um limiar mais alcançável.
A recomendação
Com os dados acima, a ordem é clara: o presente custa três vezes menos do que o desconto para um efeito idêntico no carrinho, e mantém margem de manobra no valor percebido.
Duas reservas, ainda assim. O presente pressupõe um stock a gerir, um peso a integrar na expedição e um produto a renovar. São custos de operação que não aparecem no cálculo e que podem, numa estrutura pequena, ultrapassar os 2 000 euros de diferença anual calculados.
Os portes grátis continuam preferíveis num caso preciso: quando os seus custos de entrega são um ponto de fricção identificado nos abandonos de carrinho. Aí já não se trata de aumentar o carrinho médio mas de desbloquear uma conversão, e o cálculo é outro.
Refaça o quadro com os seus próprios números antes de decidir. Os três valores que contam são a sua taxa de margem, a parte de encomendas já acima do limiar, e o custo de aquisição real do presente previsto. O módulo Presente Oferecido Acima de um Valor Mínimo de Carrinho gere a mecânica no PrestaShop 8 e 9: limiar configurável, escolha do presente pelo cliente entre uma seleção, barra de progresso no carrinho e exclusão dos produtos já em promoção do cálculo do limiar.