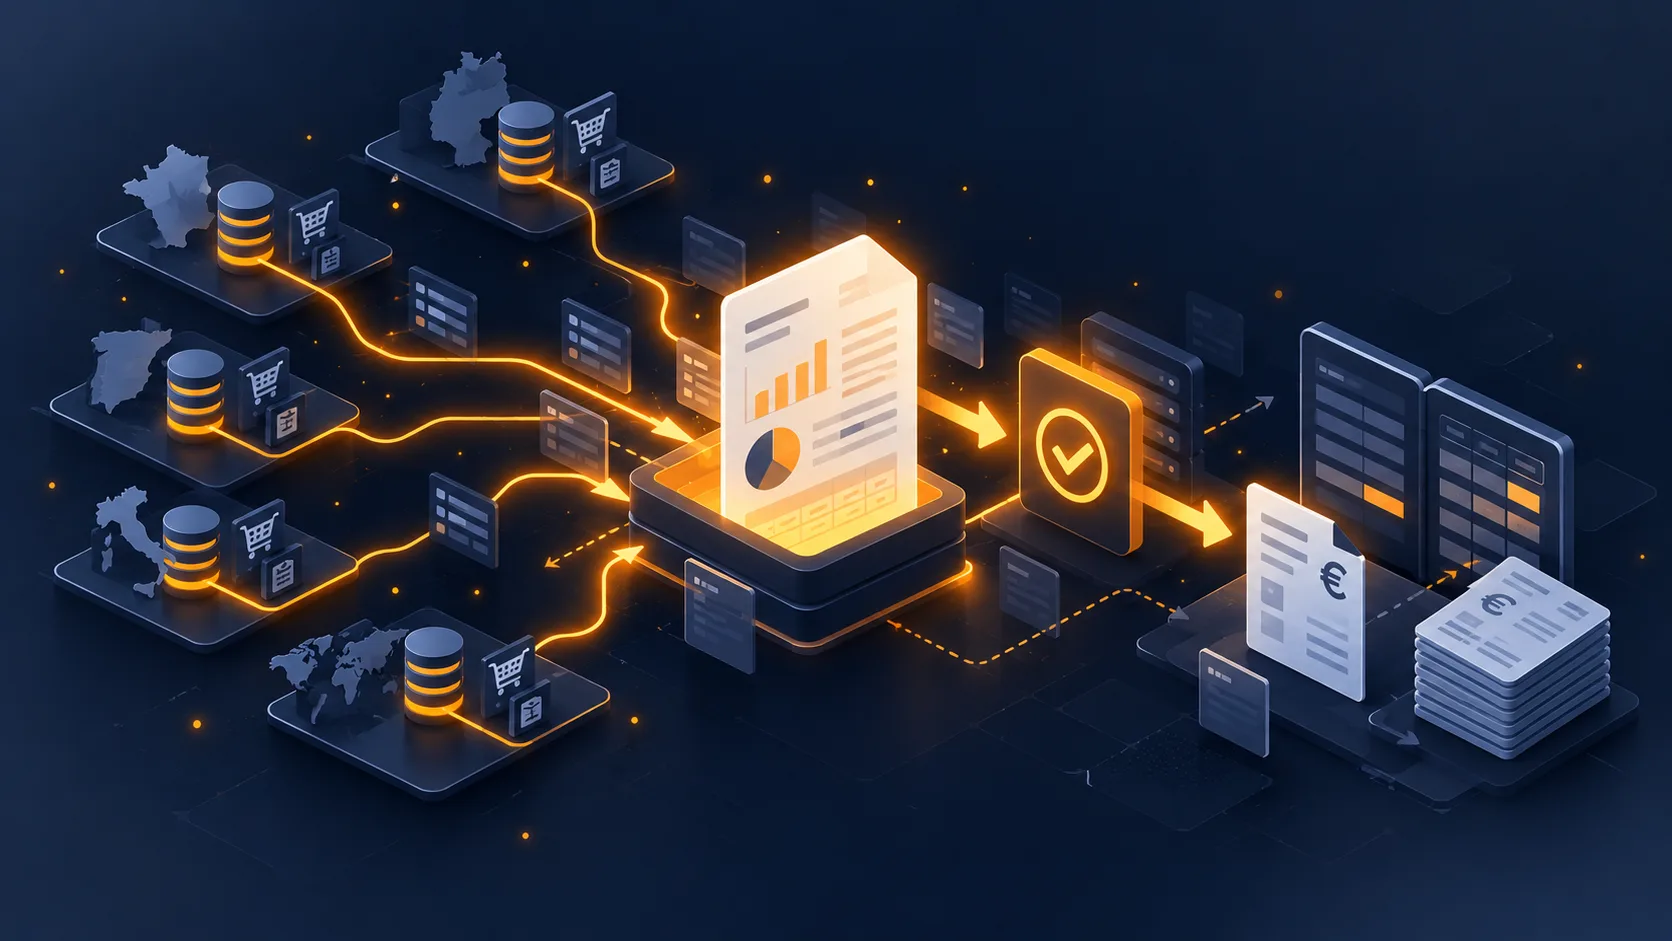
Die Meldung über die einzige Anlaufstelle erfolgt jedes Quartal und verlangt Daten, die PrestaShop so nicht erzeugt: den Betrag Ihrer Verkäufe an Privatpersonen in der Union, aufgeschlüsselt nach Bestimmungsland und angewandtem Steuersatz.
Dieser Beitrag behandelt die Auswertung. Die Funktionsweise der Schwelle von 10 000 Euro und der Zeitpunkt des Wechsels sind ein eigenes Thema.
Der genaue Umfang der Auswertung
Erste Fehlerquelle, und sie wird im Vorfeld behoben statt am Quartalsende.
In die Meldung gehören: Verkäufe von Waren, die aus Frankreich an eine Privatperson in einem anderen Mitgliedstaat versandt werden, und elektronisch erbrachte Dienstleistungen an Privatpersonen in der Union.
Nicht dazu gehören: Inlandsverkäufe, Verkäufe an Unternehmen mit gültiger Umsatzsteuer-Identifikationsnummer, die unter die Umkehr der Steuerschuldnerschaft fallen, Verkäufe außerhalb der Union sowie Waren, die aus einem Lager in einem anderen Mitgliedstaat versandt werden und einem anderen Regime unterliegen.
Dieser letzte Ausschluss verdient Aufmerksamkeit, wenn Sie einen Logistikdienst nutzen, der Ihren Bestand auf mehrere Länder verteilt. Die Regel folgt dem physischen Abgangsort der Ware, nicht Ihrem Firmensitz.
Die zu ziehenden Daten
Fünf Felder je Bestellzeile, und das vierte fehlt am häufigsten.
- Das Bestimmungsland, also das Land der Lieferanschrift, nicht der Rechnungsanschrift.
- Die Bemessungsgrundlage, der Nettobetrag, Versandkosten eingeschlossen, da sie dem Regime der Ware folgen.
- Der angewandte Satz, so wie er auf der Bestellung steht.
- Die Art des Satzes: Regelsatz, ermäßigt, stark ermäßigt. Die Meldung unterscheidet diese Kategorien, und derselbe Prozentsatz kann je nach Land unterschiedlichen Arten entsprechen.
- Der entsprechende Steuerbetrag.
Die erwartete Gruppierung erfolgt nach Land und nach Satz. Eine Bestellung mit Artikeln zu zwei verschiedenen Sätzen erzeugt also zwei Zeilen in Ihrer Aggregation.
 Innergemeinschaftliche USt. VIES-Prüfung & B2B Reverse-ChargeInnergemeinschaftliche USt. geprüft, Reverse-Charge automatisiert, Prüfnachweise zeitgestempelt.79,00€
Die Frage der Daten
Der Punkt, der die häufigsten Abweichungen zwischen zwei Auswertungen desselben Quartals erzeugt.
Welches Datum entscheidet über die Zuordnung einer Bestellung zu einem Quartal? Es gibt drei Kandidaten: Bestelldatum, Zahlungsdatum, Rechnungsdatum.
Die allgemeine Regel ordnet den Vorgang dem Zeitpunkt zu, zu dem die Steuer entsteht, was bei Warenverkäufen in der Praxis der Lieferung entspricht, mit besonderen Regeln bei Anzahlungen.
Was für Ihren Ablauf zählt: Wählen Sie ein Bezugsdatum und bleiben Sie dabei. Eine Auswertung, die in einem Quartal auf dem Bestelldatum und im nächsten auf dem Rechnungsdatum beruht, erzeugt Dopplungen oder Lücken an der Nahtstelle der Zeiträume.
Nützlicher Prüfpunkt: die Bestellungen der letzten Tage des Quartals. Eine Bestellung vom 30. Juni, geliefert am 2. Juli, muss eindeutig zugeordnet werden, nach der Regel, die Sie gewählt und dokumentiert haben.
Gutschriften und Erstattungen
Ein Element, das in den ersten Meldungen regelmäßig vergessen wird.
Eine Erstattung mindert die Bemessungsgrundlage des betroffenen Landes. Sie muss daher in der Auswertung erscheinen, negativ, in dem Quartal, in dem sie erfolgt.
Zwei Fälle sind zu unterscheiden. Die vollständige Erstattung hebt den Vorgang auf. Die Teilerstattung, ein zurückgesandter Artikel von dreien, mindert nur den entsprechenden Anteil, mit der Steuer zum Satz des betroffenen Artikels.
Rechnen Sie auch mit einer Erstattung in einem späteren Quartal als dem Verkauf: Sie wird dem Quartal der Erstattung zugerechnet, was in einem Land, in dem Sie in diesem Quartal nichts verkauft haben, eine negative Bemessungsgrundlage erzeugen kann.
Die Plausibilitätsprüfung
Drei Prüfungen vor der Übermittlung, die eine halbe Stunde dauern und Berichtigungen ersparen.
Der Abgleich mit dem Gesamtumsatz. Inlandsverkäufe plus innergemeinschaftliche B2C-Verkäufe plus steuerfreie B2B-Verkäufe plus Verkäufe außerhalb der Union müssen Ihrem Quartalsumsatz entsprechen. Eine Abweichung deutet auf eine falsch eingeordnete Bestellung hin.
Die Prüfung der angewandten Sätze. Prüfen Sie für jedes in der Auswertung vorkommende Land, ob die verwendeten Sätze den geltenden entsprechen. Ein veralteter Satz in Ihrer Konfiguration erzeugt eine falsche Meldung für das gesamte Quartal.
Die Übereinstimmung mit der Buchhaltung. Die je Land vereinnahmte Steuer muss mit den Buchungen übereinstimmen. Wenn Ihr Kontenplan die Länder nicht unterscheidet, ist jetzt der Zeitpunkt, ihn anzupassen, sonst bleibt dieser Abgleich unmöglich.
Der Zeitplan
Die Meldung erfolgt quartalsweise nach Quartalsende, innerhalb einer Frist, die wenig Spielraum lässt.
Ein realistischer Arbeitsrhythmus: Auswertung in den ersten Tagen nach dem Abschluss, Plausibilitätsprüfung unmittelbar danach, Übermittlung vor dem Termin. Verschieben Sie die Auswertung nicht auf den Vortag: Eine dann entdeckte Auffälligkeit lässt sich nicht mehr beheben.
Zwei organisatorische Punkte. Die Zahlung begleitet die Meldung, planen Sie die Liquidität ein. Und eine Meldung ist auch ohne Vorgang im Quartal abzugeben, als Nullmeldung.
Die Auswertung automatisieren
Bei nennenswertem Volumen wird die manuelle Quartalsauswertung zur Last und zur Fehlerquelle.
Drei Stufen der Automatisierung, nach Aufwand geordnet.
Eine gespeicherte Abfrage auf der Datenbank, die jedes Quartal mit den Datumsgrenzen ausgeführt wird. Das ist das Minimum, und es reicht in vielen Shops.
Ein geplanter Export, der die Datei im erwarteten Format erzeugt und an einem mit Ihrer Buchhaltung vereinbarten Ort ablegt.
Eine laufende Überprüfung, die wöchentlich die Übereinstimmung der angewandten Sätze mit den geltenden kontrolliert und bei Abweichung warnt. Das ist die Stufe, die böse Überraschungen am Quartalsende verhindert.
Nicht mit der B2B-Meldung verwechseln
Eine nützliche Klarstellung, weil beide Pflichten nebeneinander bestehen und verwechselt werden.
Die einzige Anlaufstelle betrifft Ihre innergemeinschaftlichen B2C-Verkäufe, mit der Steuer des Bestimmungslandes.
Die Zusammenfassende Meldung betrifft Ihre steuerfreien innergemeinschaftlichen B2B-Lieferungen, mit der Umsatzsteuer-Identifikationsnummer jedes gewerblichen Kunden. Sie ist monatlich und hat mit der einzigen Anlaufstelle nichts zu tun.
Ein Shop, der an beide Zielgruppen verkauft, muss also zwei getrennte Auswertungen erzeugen, auf Umfängen, die einander ausschließen. Das ist zugleich eine gute Kontrolle: Keine Bestellung darf in beiden auftauchen.
Auf der B2B-Seite erzeugt das Modul Prüfung der Umsatzsteuer-Identifikationsnummer (VIES) die entsprechenden Daten in PrestaShop 8 und 9: Kennzeichnung der steuerfreien Vorgänge mit der geprüften Nummer des Kunden und Export der innergemeinschaftlichen Lieferungen je Zeitraum. Die OSS-Auswertung betrifft die B2C-Bestellungen und beruht auf denselben Grundsätzen der Aufschlüsselung nach Land und Satz.