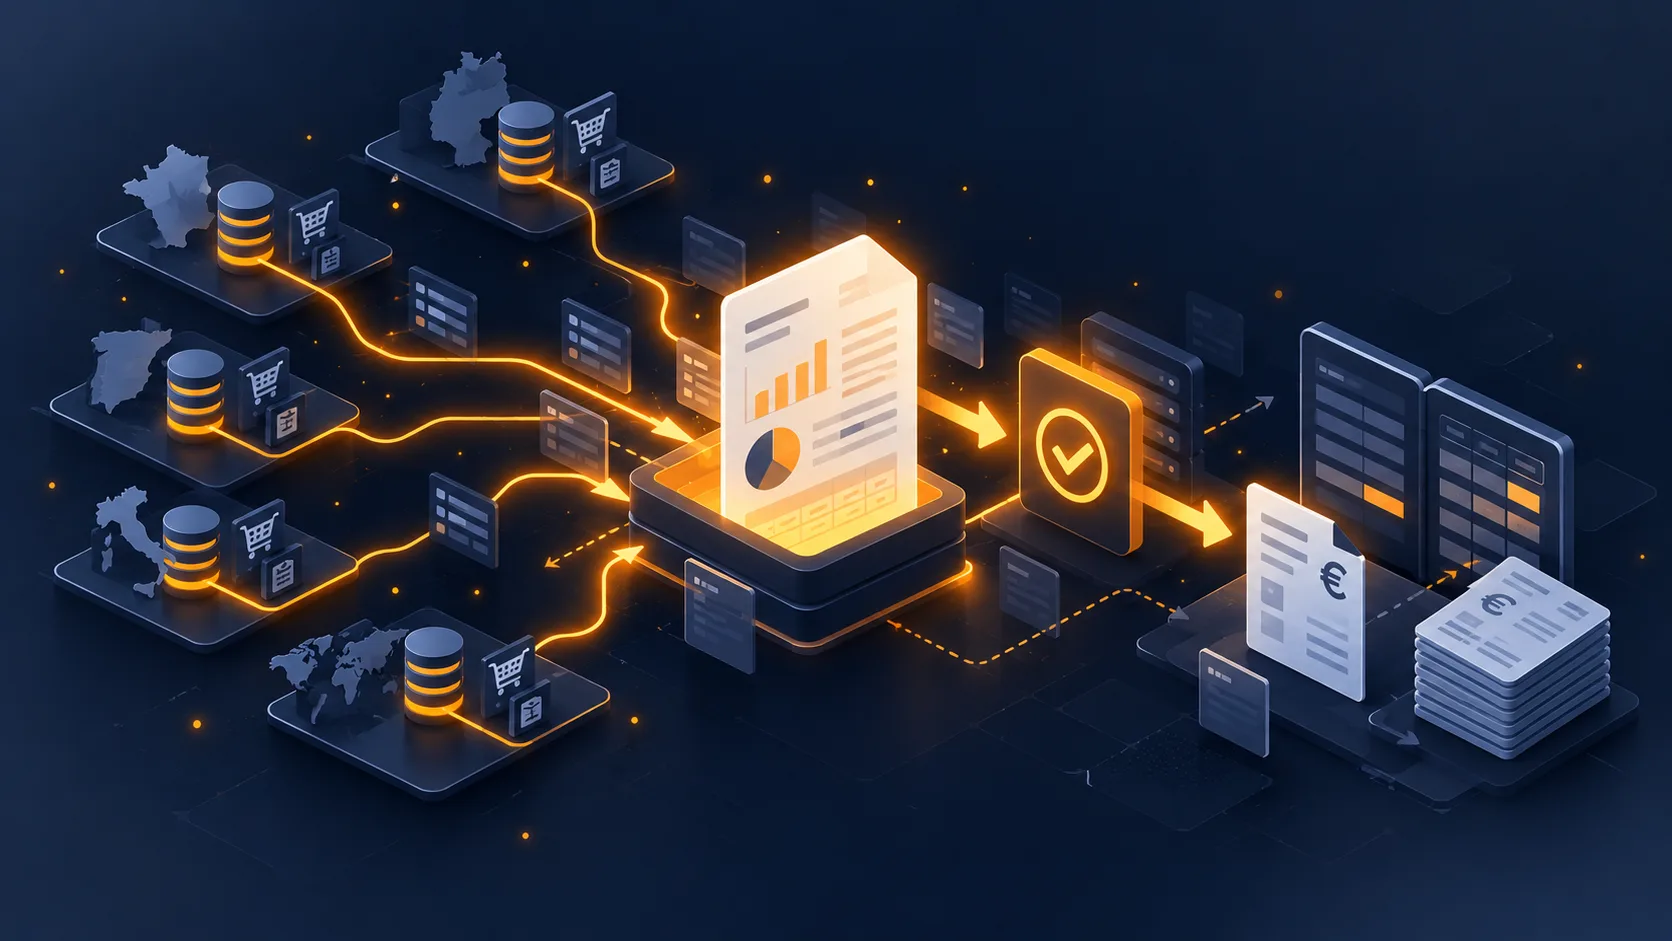
Deklarację w punkcie kompleksowej obsługi składa się co kwartał i wymaga ona danych, których PrestaShop nie wytwarza w gotowej postaci: kwoty waszej sprzedaży do osób prywatnych w Unii, w rozbiciu na kraj przeznaczenia i zastosowaną stawkę VAT.
Ten artykuł dotyczy wyciągu danych. Działanie progu 10 000 euro i moment zmiany reżimu to odrębny temat.
Dokładny zakres wyciągu
Pierwsze źródło błędów, które usuwa się wcześniej, a nie na koniec kwartału.
Wchodzą do deklaracji: sprzedaż towarów wysyłanych z Francji do osoby prywatnej w innym państwie członkowskim oraz usługi świadczone drogą elektroniczną na rzecz osób prywatnych w Unii.
Nie wchodzą: sprzedaż krajowa, sprzedaż do firm posiadających ważny numer VAT, objęta odwrotnym obciążeniem, sprzedaż poza Unię oraz towary wysyłane z magazynu położonego w innym państwie członkowskim, które podlegają odrębnemu reżimowi.
To ostatnie wyłączenie zasługuje na uwagę, jeśli korzystacie z usługi logistycznej rozdzielającej wasze zapasy na kilka krajów. Reguła podąża za fizycznym miejscem wyjścia towaru, a nie za waszą siedzibą.
Dane do pobrania
Pięć pól na wiersz zamówienia, a czwarte brakuje najczęściej.
- Kraj przeznaczenia, czyli kraj adresu dostawy, nie adresu rozliczeniowego.
- Podstawa opodatkowania, kwota netto, wraz z kosztami wysyłki, ponieważ te podążają za reżimem towaru.
- Zastosowana stawka, tak jak widnieje na zamówieniu.
- Rodzaj stawki: podstawowa, obniżona, superobniżona. Deklaracja rozróżnia te kategorie, a ten sam procent może odpowiadać różnym rodzajom w zależności od kraju.
- Odpowiadająca kwota VAT.
Oczekiwane grupowanie odbywa się według kraju i stawki. Zamówienie zawierające artykuły o dwóch różnych stawkach daje więc dwa wiersze w waszym zestawieniu.
 Weryfikacja Numerów VAT UE w VIES i Odwrotne Obciążenie B2BZweryfikowany numer VAT UE, automatyczne odwrotne obciążenie, dowody ze znacznikiem czasu.€79,00
Kwestia dat
Punkt dający najczęstsze rozbieżności między dwoma wyciągami z tego samego kwartału.
Którą datę przyjąć, by przypisać zamówienie do kwartału? Są trzy kandydatki: data zamówienia, data płatności, data faktury.
Zasada ogólna przypisuje operację do momentu powstania obowiązku podatkowego, co w praktyce przy sprzedaży towarów odpowiada dostawie, ze szczególnymi regułami przy zaliczkach.
Co się liczy dla waszego procesu: wybierzcie datę odniesienia i trzymajcie się jej. Wyciąg zrobiony w jednym kwartale na dacie zamówienia, a w następnym na dacie faktury daje duplikaty albo luki na styku okresów.
Użyteczny punkt kontrolny: zamówienia z ostatnich dni kwartału. Zamówienie z 30 czerwca dostarczone 2 lipca musi zostać przypisane jednoznacznie, zgodnie z regułą, którą wybraliście i udokumentowaliście.
Korekty i zwroty pieniędzy
Element systematycznie pomijany w pierwszych deklaracjach.
Zwrot pieniędzy obniża podstawę opodatkowania danego kraju. Musi więc znaleźć się w wyciągu, na minusie, w kwartale, w którym następuje.
Dwa przypadki do rozróżnienia. Zwrot całkowity anuluje operację. Zwrot częściowy, jeden artykuł z trzech, obniża tylko odpowiadającą część, z VAT według stawki danego artykułu.
Przewidźcie też przypadek zwrotu następującego w kwartale późniejszym niż sprzedaż: przypisuje się go do kwartału zwrotu, co może dać ujemną podstawę w kraju, w którym w tym kwartale nic nie sprzedaliście.
Kontrola spójności
Trzy weryfikacje przed wysłaniem, zajmujące pół godziny i oszczędzające korekt.
Uzgodnienie z całkowitym obrotem. Sprzedaż krajowa plus sprzedaż wewnątrzunijna B2C plus zwolniona sprzedaż B2B plus sprzedaż poza Unię musi równać się waszemu obrotowi kwartału. Różnica sygnalizuje źle zaklasyfikowane zamówienie.
Kontrola zastosowanych stawek. Dla każdego kraju obecnego w wyciągu sprawdźcie, czy użyte stawki odpowiadają stawkom obowiązującym. Nieaktualna stawka w konfiguracji daje fałszywą deklarację za cały kwartał.
Spójność z księgowością. Kwoty VAT należnego według krajów muszą odpowiadać zapisom. Jeśli wasz plan kont nie rozróżnia krajów, to moment, by go zmienić, inaczej to uzgodnienie pozostanie niemożliwe.
Kalendarz
Deklaracja jest kwartalna i składa się ją po zakończeniu kwartału, w terminie zostawiającym niewiele marginesu.
Realistyczny rytm pracy: wyciąg w pierwszych dniach po zamknięciu, kontrola spójności zaraz potem, wysyłka przed terminem. Nie zostawiajcie wyciągu na ostatnią chwilę: nieprawidłowość wykryta wtedy nie da się naprawić.
Dwie kwestie organizacyjne. Płatność towarzyszy deklaracji, przewidźcie środki. I deklarację trzeba złożyć nawet przy braku operacji w kwartale, w postaci deklaracji zerowej.
Automatyzacja wyciągu
Przy znaczącym wolumenie ręczny wyciąg kwartalny staje się mozołem i źródłem błędów.
Trzy poziomy automatyzacji, w kolejności nakładu pracy.
Zapisane zapytanie do bazy, uruchamiane co kwartał z granicami dat. To minimum i w wielu sklepach wystarcza.
Zaplanowany eksport, który wytwarza plik w oczekiwanym formacie i odkłada go w miejscu uzgodnionym z waszą księgowością.
Ciągła weryfikacja, sprawdzająca co tydzień zgodność zastosowanych stawek z obowiązującymi i alarmująca przy rozbieżności. To poziom, który zapobiega przykrym niespodziankom na koniec kwartału.
Nie mylić z deklaracją B2B
Użyteczne wyjaśnienie, bo oba obowiązki współistnieją i bywają mylone.
Punkt kompleksowej obsługi dotyczy waszej wewnątrzunijnej sprzedaży B2C, z VAT kraju przeznaczenia.
Informacja podsumowująca dotyczy waszych zwolnionych wewnątrzunijnych dostaw B2B, z numerem VAT każdego klienta firmowego. Jest miesięczna i nie ma nic wspólnego z punktem kompleksowej obsługi.
Sklep sprzedający obu grupom musi więc wytworzyć dwa odrębne wyciągi, na zakresach wzajemnie się wykluczających. To zresztą dobra kontrola: żadne zamówienie nie może pojawić się w obu.
Po stronie B2B moduł Weryfikacja Numeru VAT UE (VIES) wytwarza odpowiednie dane w PrestaShop 8 i 9: oznaczenie operacji zwolnionych wraz ze zweryfikowanym numerem VAT klienta oraz eksport dostaw wewnątrzunijnych według okresu. Wyciąg OSS dotyczy zamówień B2C i buduje się na tych samych zasadach rozbicia według kraju i stawki.