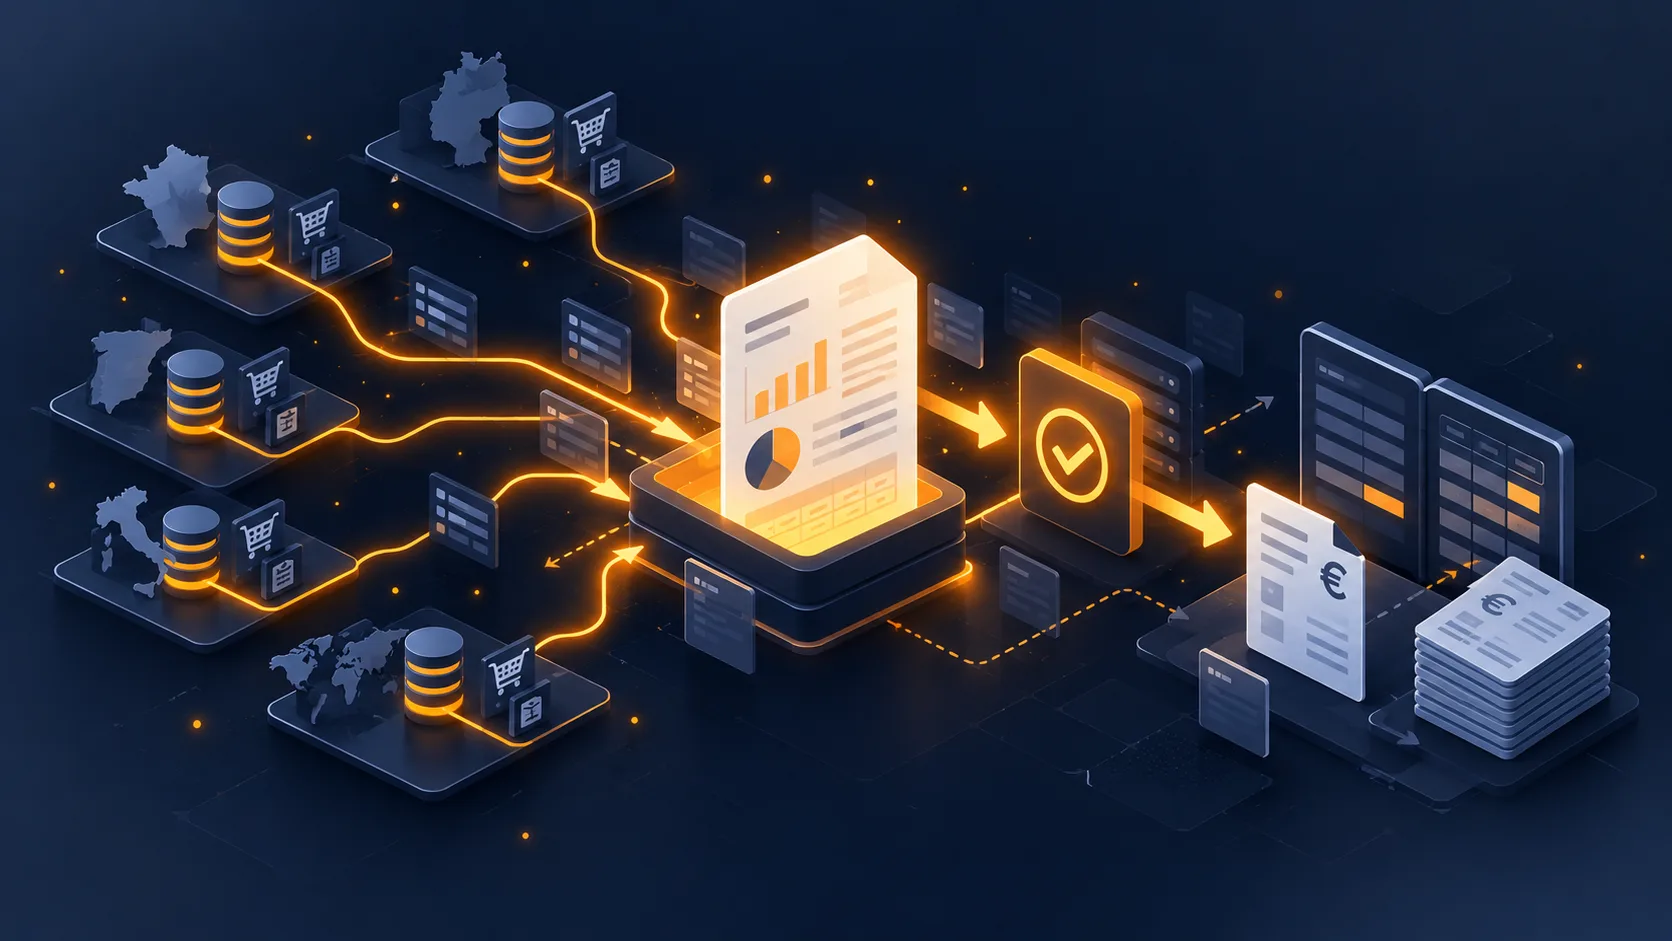
La déclaration au guichet unique se fait chaque trimestre, et elle demande une donnée que PrestaShop ne produit pas telle quelle : le montant de vos ventes à des particuliers de l’Union, ventilé par pays de destination et par taux de TVA appliqué.
Cet article traite l’extraction. Le fonctionnement du seuil de 10 000 euros et le moment de bascule relèvent d’un sujet distinct.
Le périmètre exact de l’export
Première source d’erreur, et elle se corrige en amont plutôt qu’en fin de trimestre.
Entrent dans la déclaration : les ventes de biens expédiés depuis la France vers un particulier situé dans un autre État membre, et les prestations de services électroniques à des particuliers de l’Union.
N’entrent pas : les ventes en France, les ventes à des professionnels disposant d’un numéro de TVA valide qui relèvent de l’autoliquidation, les ventes hors Union, et les biens expédiés depuis un stock situé dans un autre État membre, qui relèvent d’un régime différent.
Cette dernière exclusion mérite attention si vous utilisez un service logistique qui répartit vos stocks dans plusieurs pays. La règle suit le lieu de départ physique de la marchandise, pas votre siège.
Les données à extraire
Cinq champs par ligne de commande, et le quatrième est celui qui manque le plus souvent.
- Le pays de destination, c’est-à-dire le pays de l’adresse de livraison, pas de facturation.
- La base imposable, montant hors taxes, frais de port inclus puisqu’ils suivent le régime du bien.
- Le taux appliqué, tel qu’il figure sur la commande.
- Le type de taux : normal, réduit, super-réduit. La déclaration distingue ces catégories, et un même pourcentage peut correspondre à des types différents selon les pays.
- Le montant de TVA correspondant.
Le regroupement attendu se fait par pays et par taux. Une commande contenant des articles à deux taux différents produit donc deux lignes dans votre agrégation.
 Validation TVA Intracommunautaire VIES & Autoliquidation B2BTVA intracommunautaire vérifiée, autoliquidation automatique, preuves d'audit horodatées.€79.00
La question des dates
Point qui produit les écarts les plus fréquents entre deux extractions du même trimestre.
Quelle date retenir pour rattacher une commande à un trimestre ? Trois candidates existent : la date de commande, la date de paiement, la date de facture.
La règle générale rattache l’opération au moment où la TVA devient exigible, ce qui correspond en pratique à la livraison du bien pour les ventes de biens, avec des règles particulières en cas d’encaissement d’acompte.
Ce qui compte pour votre processus : choisissez une date de référence et tenez-la. Une extraction faite sur la date de commande un trimestre et sur la date de facture le suivant produit des doublons ou des trous à la jointure des périodes.
Point de contrôle utile : les commandes des derniers jours du trimestre. Une commande du 30 juin livrée le 2 juillet doit être rattachée sans ambiguïté, selon la règle que vous avez retenue et documentée.
Les avoirs et remboursements
Élément systématiquement oublié dans les premières déclarations.
Un remboursement réduit la base imposable du pays concerné. Il doit donc figurer dans l’extraction, en négatif, sur le trimestre où il intervient.
Deux cas à distinguer. Le remboursement total annule l’opération. Le remboursement partiel, un article retourné sur trois, ne réduit que la part correspondante, avec la TVA du taux de l’article concerné.
Prévoyez également le cas d’un remboursement intervenant sur un trimestre postérieur à la vente : il s’impute sur le trimestre du remboursement, ce qui peut produire une base négative sur un pays où vous n’avez pas vendu ce trimestre.
Le contrôle de cohérence
Trois vérifications avant transmission, qui prennent une demi-heure et évitent des régularisations.
Le rapprochement avec le chiffre d’affaires total. Ventes France, plus ventes intracommunautaires B2C, plus ventes B2B exonérées, plus ventes hors Union doivent égaler votre chiffre d’affaires du trimestre. Un écart signale une commande mal classée.
Le contrôle des taux appliqués. Pour chaque pays présent dans l’extraction, vérifiez que les taux utilisés correspondent aux taux en vigueur. Un taux obsolète dans votre configuration produit une déclaration fausse sur l’ensemble du trimestre.
La cohérence avec la comptabilité. Les montants de TVA collectée par pays doivent correspondre aux écritures. Si votre plan comptable ne distingue pas les pays, c’est le moment de le faire évoluer, sinon ce rapprochement restera impossible.
Le calendrier
La déclaration est trimestrielle et se dépose après la fin du trimestre, dans un délai qui laisse peu de marge.
Un rythme de travail réaliste : extraction dans les premiers jours suivant la clôture, contrôle de cohérence dans la foulée, transmission avant l’échéance. Ne laissez pas l’extraction à la veille : une anomalie découverte à ce moment ne se corrige pas.
Deux points d’organisation. Le paiement accompagne la déclaration, prévoyez la trésorerie. Et une déclaration doit être déposée même en l’absence d’opération sur le trimestre, sous forme de déclaration néante.
Automatiser l’extraction
Sur un volume significatif, l’extraction manuelle trimestrielle devient une corvée et une source d’erreurs.
Trois niveaux d’automatisation, par ordre d’effort.
Une requête enregistrée sur la base, exécutée chaque trimestre avec les bornes de dates. C’est le minimum, et cela suffit sur beaucoup de boutiques.
Un export programmé qui produit le fichier au format attendu et le dépose à un emplacement convenu avec votre comptable.
Une vérification continue, qui contrôle chaque semaine la cohérence des taux appliqués avec les taux en vigueur et alerte en cas d’écart. C’est le niveau qui évite les mauvaises surprises en fin de trimestre.
Ne pas confondre avec la déclaration B2B
Point de clarification utile, parce que les deux obligations coexistent et se confondent.
Le guichet unique porte sur vos ventes B2C intracommunautaires, avec la TVA du pays de destination.
L’état récapitulatif TVA porte sur vos livraisons B2B intracommunautaires exonérées, avec le numéro de TVA de chaque client professionnel. Il est mensuel et il n’a rien à voir avec le guichet unique.
Une boutique vendant aux deux publics doit donc produire deux extractions distinctes, sur des périmètres qui s’excluent mutuellement. C’est d’ailleurs un bon contrôle : aucune commande ne doit apparaître dans les deux.
Sur la partie B2B, le module Validation TVA Intracommunautaire VIES produit les données correspondantes sur PrestaShop 8 et 9 : identification des opérations exonérées avec le numéro de TVA vérifié du client, et export des livraisons intracommunautaires par période. L’extraction OSS, elle, porte sur les commandes B2C et se construit sur les mêmes principes de ventilation par pays et par taux.