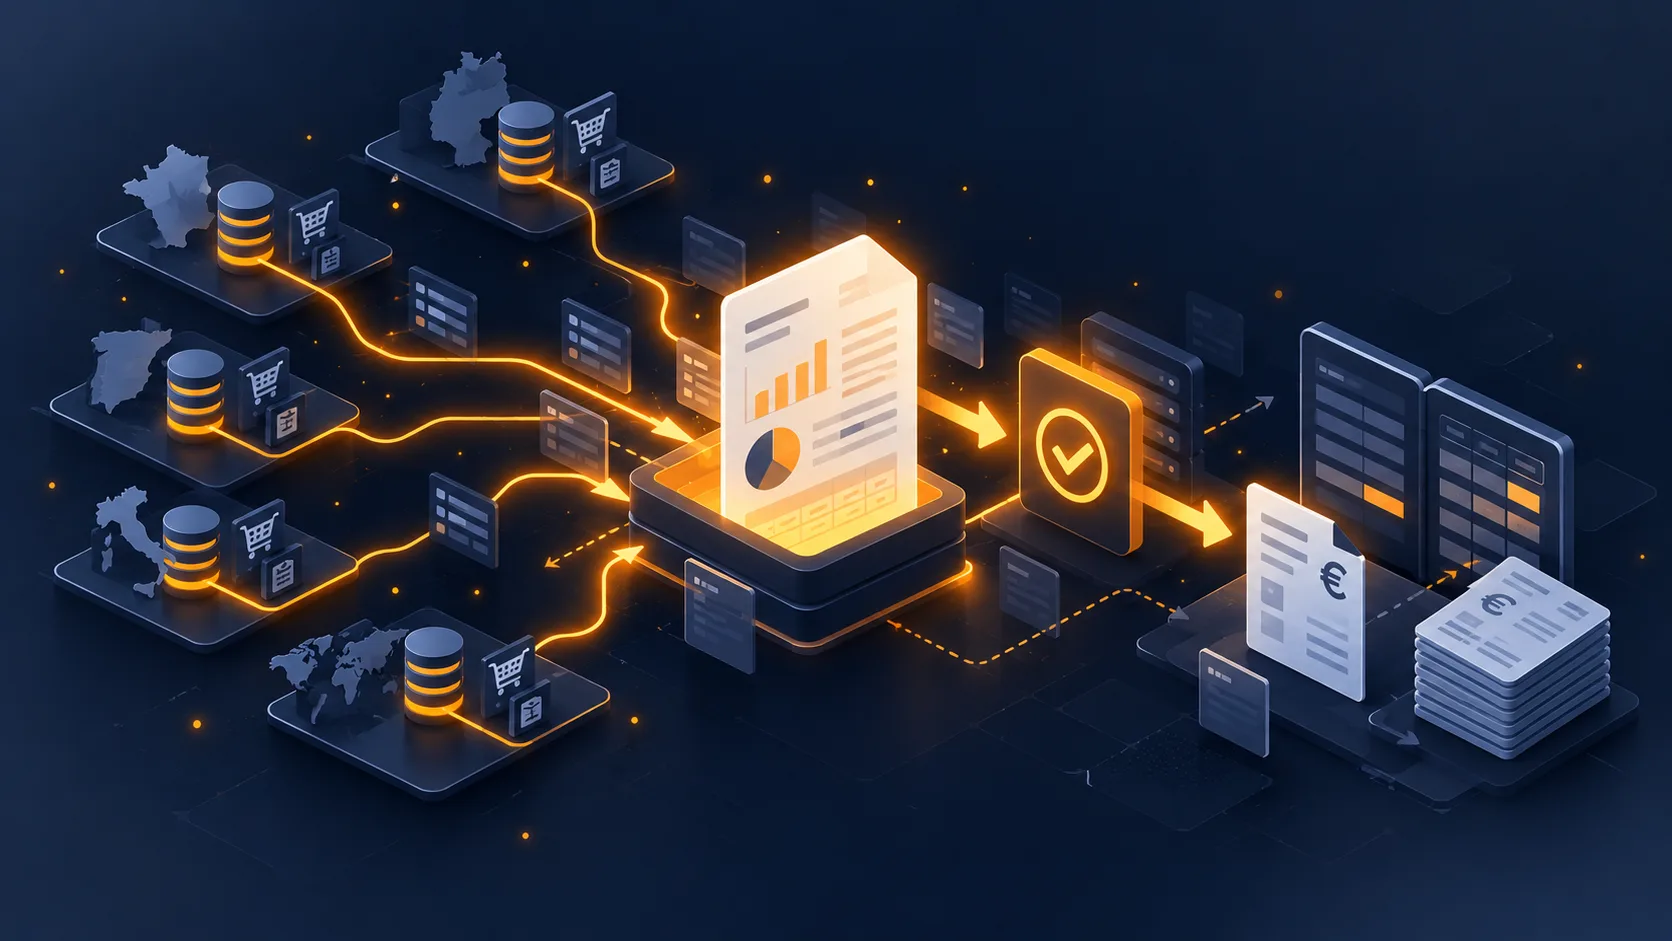
La declaración de la ventanilla única se presenta cada trimestre y exige un dato que PrestaShop no produce tal cual: el importe de sus ventas a particulares de la Unión, desglosado por país de destino y por tipo de IVA aplicado.
Este artículo trata la extracción. El funcionamiento del umbral de 10 000 euros y el momento del cambio de régimen son un tema aparte.
El perímetro exacto de la extracción
Primera fuente de error, y se corrige antes en lugar de al final del trimestre.
Entran en la declaración: las ventas de bienes expedidos desde Francia a un particular situado en otro Estado miembro, y las prestaciones de servicios electrónicos a particulares de la Unión.
No entran: las ventas nacionales, las ventas a profesionales con un número de IVA válido, que quedan sujetas a inversión del sujeto pasivo, las ventas fuera de la Unión, y los bienes expedidos desde un stock situado en otro Estado miembro, que se rigen por un régimen distinto.
Esta última exclusión merece atención si utiliza un servicio logístico que reparte su stock en varios países. La regla sigue el lugar de salida física de la mercancía, no su sede.
Los datos que hay que extraer
Cinco campos por línea de pedido, y el cuarto es el que falta más a menudo.
- El país de destino, es decir, el país de la dirección de entrega, no el de facturación.
- La base imponible, importe sin impuestos, gastos de envío incluidos ya que siguen el régimen del bien.
- El tipo aplicado, tal como figura en el pedido.
- La clase de tipo: general, reducido, superreducido. La declaración distingue estas categorías, y un mismo porcentaje puede corresponder a clases distintas según el país.
- El importe de IVA correspondiente.
La agrupación esperada se hace por país y por tipo. Un pedido con artículos a dos tipos diferentes produce por tanto dos líneas en su agregación.
 Validación IVA Intracomunitario VIES e Inversión del Sujeto Pasivo B2BIVA intracomunitario verificado, inversión del sujeto pasivo automatizada, pruebas de auditoría con marca de tiempo.€79,00
La cuestión de las fechas
Punto que produce las diferencias más frecuentes entre dos extracciones del mismo trimestre.
¿Qué fecha usar para asignar un pedido a un trimestre? Existen tres candidatas: la fecha de pedido, la fecha de pago, la fecha de factura.
La regla general asigna la operación al momento en que el IVA se vuelve exigible, lo que en la práctica corresponde a la entrega del bien en las ventas de bienes, con reglas particulares cuando se cobra un anticipo.
Lo que cuenta para su proceso: elija una fecha de referencia y manténgala. Una extracción hecha sobre la fecha de pedido un trimestre y sobre la fecha de factura el siguiente produce duplicados o huecos en la unión de los periodos.
Punto de control útil: los pedidos de los últimos días del trimestre. Un pedido del 30 de junio entregado el 2 de julio debe asignarse sin ambigüedad, según la regla que haya elegido y documentado.
Los abonos y devoluciones
Elemento olvidado de forma sistemática en las primeras declaraciones.
Una devolución reduce la base imponible del país afectado. Debe figurar por tanto en la extracción, en negativo, en el trimestre en que se produce.
Dos casos que distinguir. La devolución total anula la operación. La devolución parcial, un artículo devuelto de tres, solo reduce la parte correspondiente, con el IVA del tipo del artículo afectado.
Prevea también el caso de una devolución que se produce en un trimestre posterior a la venta: se imputa al trimestre de la devolución, lo que puede producir una base negativa en un país donde no ha vendido ese trimestre.
El control de coherencia
Tres verificaciones antes de la transmisión, que llevan media hora y evitan regularizaciones.
La conciliación con la cifra de negocio total. Ventas nacionales, más ventas intracomunitarias B2C, más ventas B2B exentas, más ventas fuera de la Unión deben igualar su cifra de negocio del trimestre. Una diferencia señala un pedido mal clasificado.
El control de los tipos aplicados. Para cada país presente en la extracción, compruebe que los tipos utilizados corresponden a los tipos vigentes. Un tipo obsoleto en su configuración produce una declaración falsa en todo el trimestre.
La coherencia con la contabilidad. Los importes de IVA repercutido por país deben corresponder a los asientos. Si su plan contable no distingue los países, es el momento de hacerlo evolucionar, o esta conciliación seguirá siendo imposible.
El calendario
La declaración es trimestral y se presenta tras el cierre del trimestre, en un plazo que deja poco margen.
Un ritmo de trabajo realista: extracción en los primeros días tras el cierre, control de coherencia acto seguido, transmisión antes del vencimiento. No deje la extracción para la víspera: una anomalía descubierta en ese momento no se corrige.
Dos puntos de organización. El pago acompaña a la declaración, prevea la tesorería. Y hay que presentar declaración incluso sin operaciones en el trimestre, en forma de declaración a cero.
Automatizar la extracción
Con un volumen significativo, la extracción manual trimestral se convierte en una carga y en una fuente de errores.
Tres niveles de automatización, por orden de esfuerzo.
Una consulta guardada sobre la base, ejecutada cada trimestre con los límites de fechas. Es el mínimo, y basta en muchas tiendas.
Una exportación programada que produce el archivo en el formato esperado y lo deposita en una ubicación acordada con su asesoría.
Una verificación continua, que controla cada semana la coherencia de los tipos aplicados con los tipos vigentes y avisa en caso de diferencia. Es el nivel que evita las malas sorpresas al cierre del trimestre.
No confundir con la declaración B2B
Aclaración útil, porque las dos obligaciones coexisten y se confunden.
La ventanilla única cubre sus ventas B2C intracomunitarias, con el IVA del país de destino.
El estado recapitulativo cubre sus entregas B2B intracomunitarias exentas, con el número de IVA de cada cliente profesional. Es mensual y no tiene nada que ver con la ventanilla única.
Una tienda que vende a ambos públicos debe producir por tanto dos extracciones distintas, sobre perímetros que se excluyen mutuamente. Es además un buen control: ningún pedido debe aparecer en las dos.
En la parte B2B, el módulo Validación de IVA Intracomunitario VIES produce los datos correspondientes en PrestaShop 8 y 9: identificación de las operaciones exentas con el número de IVA verificado del cliente, y exportación de las entregas intracomunitarias por periodo. La extracción OSS cubre los pedidos B2C y se construye sobre los mismos principios de desglose por país y por tipo.