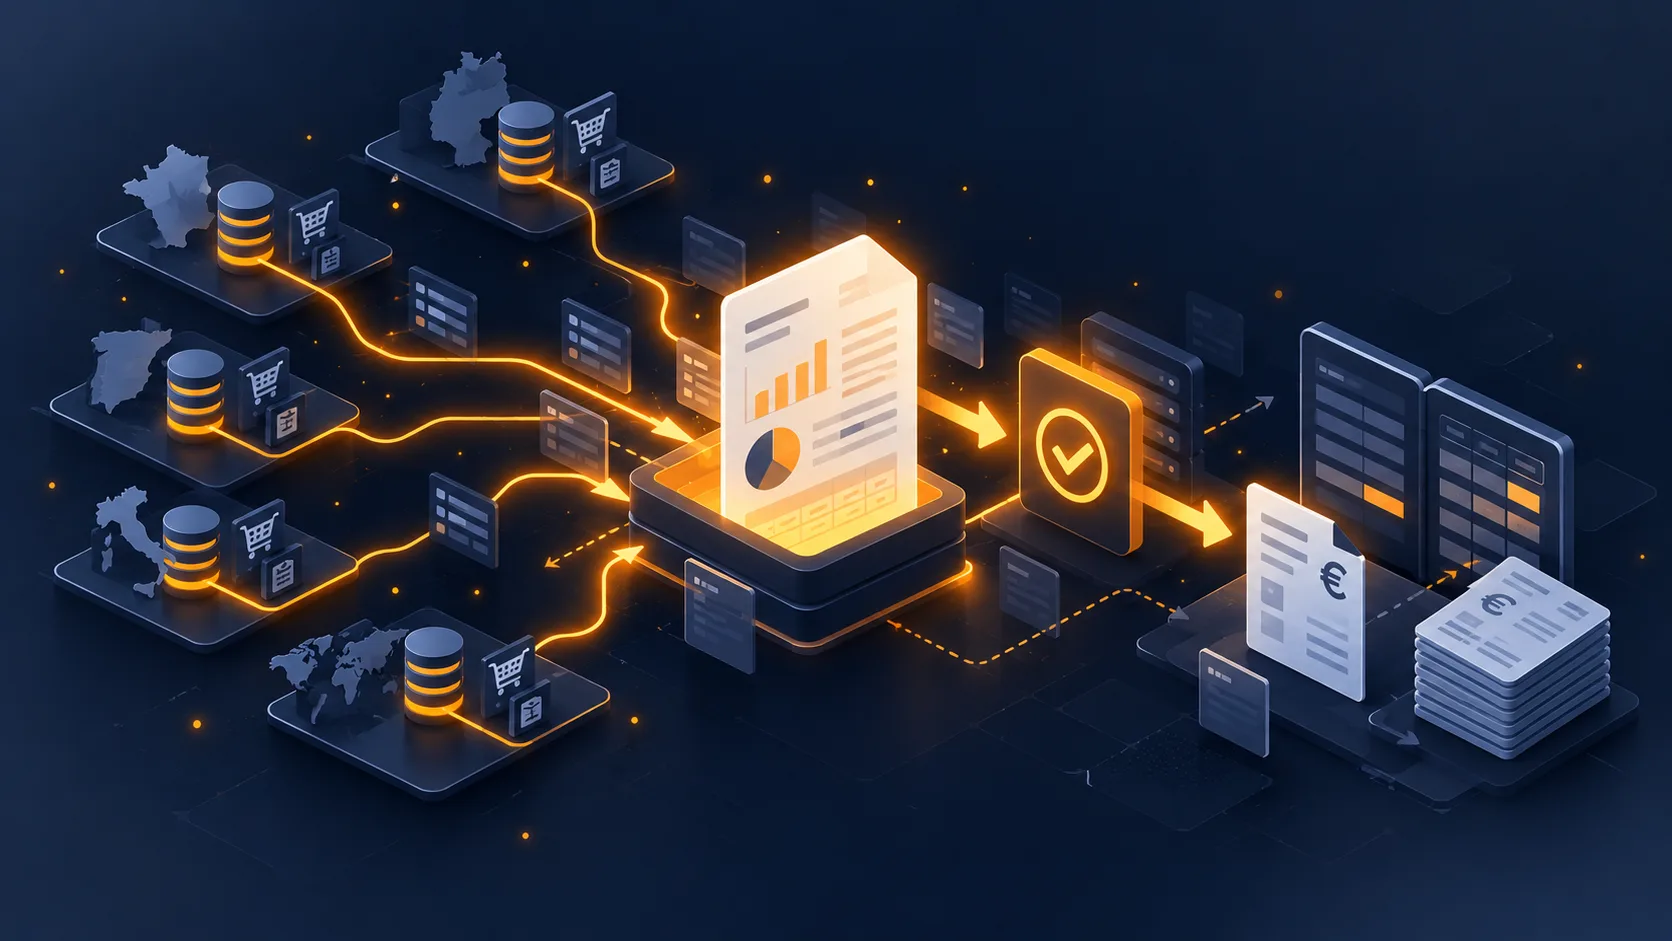
La dichiarazione allo sportello unico si presenta ogni trimestre e richiede un dato che PrestaShop non produce così com’è: l’importo delle vostre vendite a privati dell’Unione, ripartito per paese di destinazione e per aliquota IVA applicata.
Questo articolo tratta l’estrazione. Il funzionamento della soglia di 10 000 euro e il momento del passaggio di regime sono un tema a parte.
Il perimetro esatto dell’estrazione
Prima fonte di errore, e si corregge a monte anziché a fine trimestre.
Rientrano nella dichiarazione: le vendite di beni spediti dalla Francia a un privato situato in un altro Stato membro, e le prestazioni di servizi elettronici a privati dell’Unione.
Non rientrano: le vendite nazionali, le vendite a professionisti con una partita IVA valida, che rientrano nell’inversione contabile, le vendite fuori dall’Unione, e i beni spediti da una giacenza situata in un altro Stato membro, che rientrano in un regime diverso.
Quest’ultima esclusione merita attenzione se utilizzate un servizio logistico che distribuisce le vostre giacenze in più paesi. La regola segue il luogo di partenza fisica della merce, non la vostra sede.
I dati da estrarre
Cinque campi per riga d’ordine, e il quarto è quello che manca più spesso.
- Il paese di destinazione, cioè il paese dell’indirizzo di consegna, non di fatturazione.
- La base imponibile, importo al netto delle imposte, spese di spedizione incluse poiché seguono il regime del bene.
- L’aliquota applicata, così come figura sull’ordine.
- Il tipo di aliquota: ordinaria, ridotta, super-ridotta. La dichiarazione distingue queste categorie, e una stessa percentuale può corrispondere a tipi diversi a seconda del paese.
- L’importo dell’IVA corrispondente.
Il raggruppamento atteso avviene per paese e per aliquota. Un ordine che contiene articoli a due aliquote diverse produce quindi due righe nella vostra aggregazione.
 Validazione IVA Intracomunitaria VIES e Inversione Contabile B2BIVA intracomunitaria verificata, inversione contabile automatizzata, prove di verifica con marca temporale.€79.00
La questione delle date
Punto che produce le divergenze più frequenti tra due estrazioni dello stesso trimestre.
Quale data usare per attribuire un ordine a un trimestre? Esistono tre candidate: la data dell’ordine, la data del pagamento, la data della fattura.
La regola generale attribuisce l’operazione al momento in cui l’IVA diventa esigibile, che in pratica corrisponde alla consegna del bene per le vendite di beni, con regole particolari in caso di acconto.
Ciò che conta per il vostro processo: scegliete una data di riferimento e mantenetela. Un’estrazione fatta sulla data d’ordine un trimestre e sulla data di fattura quello successivo produce doppioni o buchi alla giunzione dei periodi.
Punto di controllo utile: gli ordini degli ultimi giorni del trimestre. Un ordine del 30 giugno consegnato il 2 luglio va attribuito senza ambiguità, secondo la regola che avete scelto e documentato.
Le note di credito e i rimborsi
Elemento sistematicamente dimenticato nelle prime dichiarazioni.
Un rimborso riduce la base imponibile del paese interessato. Deve quindi figurare nell’estrazione, in negativo, nel trimestre in cui interviene.
Due casi da distinguere. Il rimborso totale annulla l’operazione. Il rimborso parziale, un articolo reso su tre, riduce solo la quota corrispondente, con l’IVA all’aliquota dell’articolo interessato.
Prevedete anche il caso di un rimborso che interviene in un trimestre successivo alla vendita: si imputa al trimestre del rimborso, il che può produrre una base negativa in un paese in cui non avete venduto quel trimestre.
Il controllo di coerenza
Tre verifiche prima della trasmissione, che richiedono mezz’ora ed evitano regolarizzazioni.
La riconciliazione con il fatturato totale. Vendite nazionali, più vendite intracomunitarie B2C, più vendite B2B esenti, più vendite fuori dall’Unione devono corrispondere al vostro fatturato del trimestre. Uno scarto segnala un ordine mal classificato.
Il controllo delle aliquote applicate. Per ogni paese presente nell’estrazione, verificate che le aliquote usate corrispondano a quelle in vigore. Un’aliquota obsoleta nella vostra configurazione produce una dichiarazione falsa su tutto il trimestre.
La coerenza con la contabilità. Gli importi di IVA riscossa per paese devono corrispondere alle scritture. Se il vostro piano dei conti non distingue i paesi, è il momento di farlo evolvere, altrimenti questa riconciliazione resterà impossibile.
Il calendario
La dichiarazione è trimestrale e si presenta dopo la fine del trimestre, entro un termine che lascia poco margine.
Un ritmo di lavoro realistico: estrazione nei primi giorni dopo la chiusura, controllo di coerenza subito dopo, trasmissione prima della scadenza. Non lasciate l’estrazione alla vigilia: un’anomalia scoperta in quel momento non si corregge.
Due punti organizzativi. Il pagamento accompagna la dichiarazione, prevedete la liquidità. E la dichiarazione va presentata anche in assenza di operazioni nel trimestre, sotto forma di dichiarazione a zero.
Automatizzare l’estrazione
Su un volume significativo, l’estrazione manuale trimestrale diventa una fatica e una fonte di errori.
Tre livelli di automazione, in ordine di sforzo.
Una query salvata sulla base, eseguita ogni trimestre con i limiti di data. È il minimo, e basta in molti negozi.
Un export programmato che produce il file nel formato atteso e lo deposita in una posizione concordata con il vostro commercialista.
Una verifica continua, che controlla ogni settimana la coerenza delle aliquote applicate con quelle in vigore e avvisa in caso di scarto. È il livello che evita le brutte sorprese a fine trimestre.
Da non confondere con la dichiarazione B2B
Chiarimento utile, perché i due obblighi coesistono e si confondono.
Lo sportello unico riguarda le vostre vendite B2C intracomunitarie, con l’IVA del paese di destinazione.
L’elenco riepilogativo riguarda le vostre cessioni B2B intracomunitarie esenti, con la partita IVA di ogni cliente professionale. È mensile e non ha nulla a che vedere con lo sportello unico.
Un negozio che vende a entrambi i pubblici deve quindi produrre due estrazioni distinte, su perimetri che si escludono a vicenda. È anche un buon controllo: nessun ordine deve comparire in entrambe.
Sulla parte B2B, il modulo Validazione Partita IVA Intracomunitaria VIES produce i dati corrispondenti su PrestaShop 8 e 9: identificazione delle operazioni esenti con la partita IVA verificata del cliente, ed export delle cessioni intracomunitarie per periodo. L’estrazione OSS riguarda gli ordini B2C e si costruisce sugli stessi principi di ripartizione per paese e per aliquota.