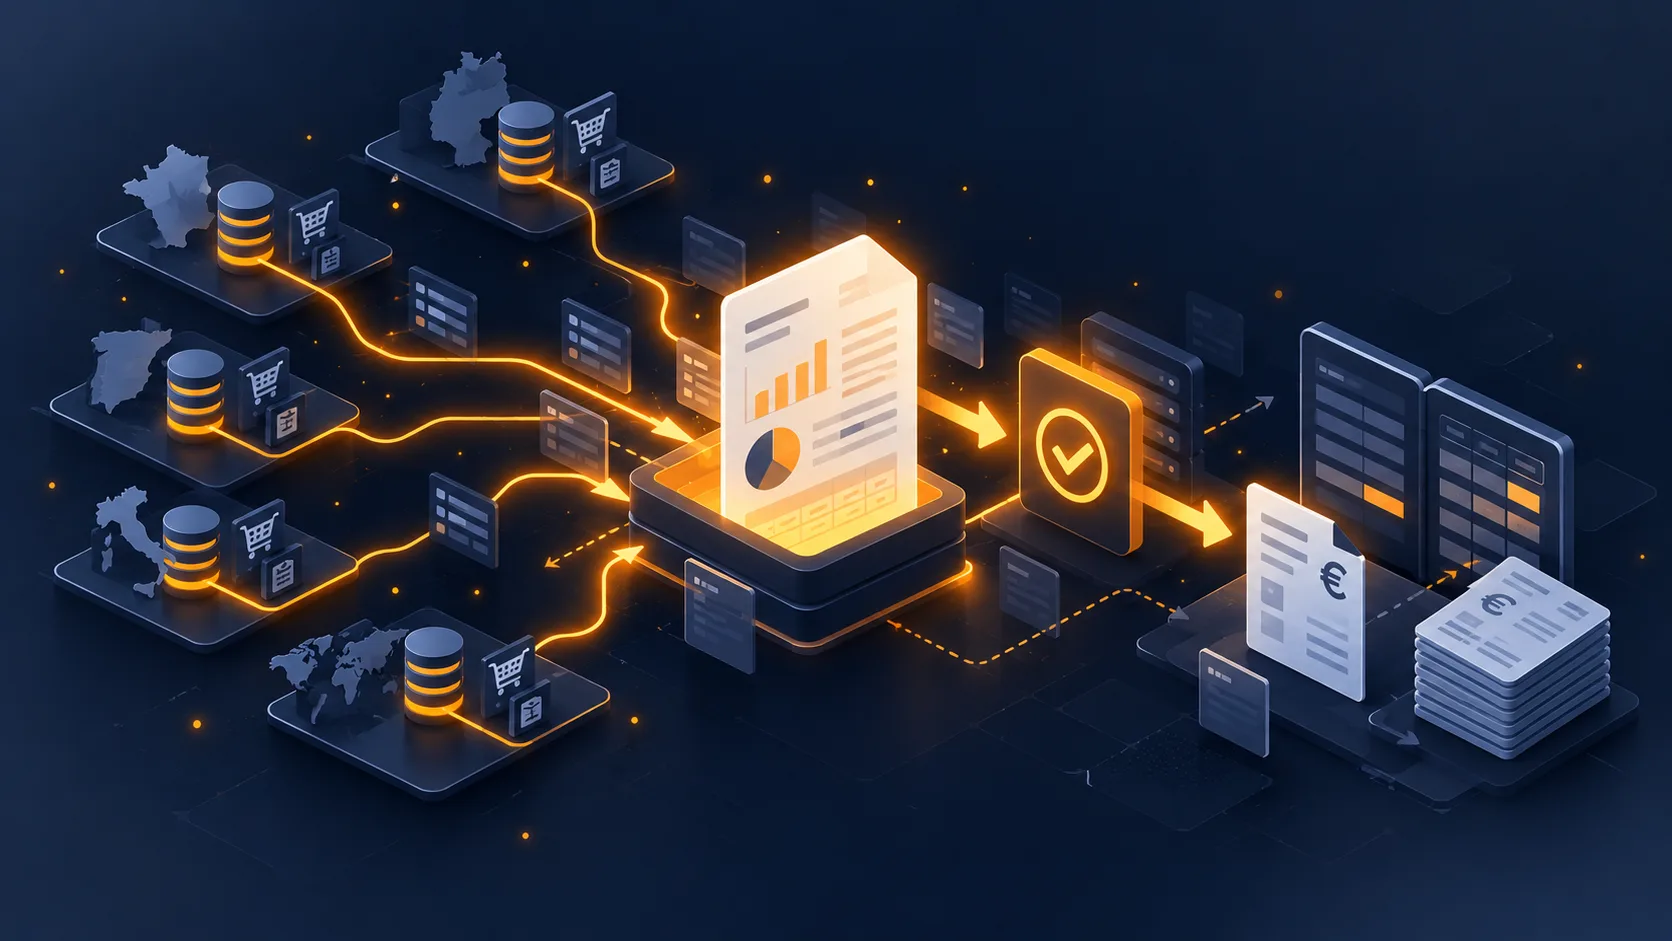
A declaração no balcão único faz-se todos os trimestres, e exige um dado que o PrestaShop não produz tal e qual: o montante das suas vendas a particulares da União, repartido por país de destino e por taxa de IVA aplicada.
Este artigo trata a extração. O funcionamento do limiar de 10 000 euros e o momento de mudança de regime são assunto à parte.
O perímetro exato da extração
Primeira fonte de erro, e corrige-se a montante em vez de no fim do trimestre.
Entram na declaração: as vendas de bens expedidos de Portugal para um particular situado noutro Estado-Membro, e as prestações de serviços eletrónicos a particulares da União.
Não entram: as vendas em Portugal, as vendas a profissionais com número de IVA válido que ficam sujeitas a autoliquidação, as vendas fora da União, e os bens expedidos a partir de um stock situado noutro Estado-Membro, que seguem um regime diferente.
Esta última exclusão merece atenção se usar um serviço logístico que reparte os seus stocks por vários países. A regra segue o local de partida física da mercadoria, não a sede.
Os dados a extrair
Cinco campos por linha de encomenda, e o quarto é o que falta mais vezes.
- O país de destino, ou seja o país da morada de entrega, não o da faturação.
- A base tributável, valor sem IVA, portes incluídos já que seguem o regime do bem.
- A taxa aplicada, tal como consta da encomenda.
- O tipo de taxa: normal, intermédia, reduzida. A declaração distingue estas categorias, e a mesma percentagem pode corresponder a tipos diferentes consoante o país.
- O montante de IVA correspondente.
O agrupamento esperado faz-se por país e por taxa. Uma encomenda com artigos a duas taxas diferentes produz portanto duas linhas na sua agregação.
 Validação de IVA Intracomunitário VIES e Autoliquidação B2BIVA intracomunitário verificado, autoliquidação automática e provas de auditoria com data e hora.79,00€
A questão das datas
Ponto que produz os desvios mais frequentes entre duas extrações do mesmo trimestre.
Que data usar para ligar uma encomenda a um trimestre? Existem três candidatas: a data da encomenda, a data do pagamento, a data da fatura.
A regra geral liga a operação ao momento em que o IVA se torna exigível, o que na prática corresponde à entrega do bem nas vendas de bens, com regras próprias quando há recebimento de sinal.
O que conta para o seu processo: escolha uma data de referência e mantenha-a. Uma extração feita sobre a data da encomenda num trimestre e sobre a data da fatura no seguinte produz duplicados ou buracos na junção dos períodos.
Ponto de controlo útil: as encomendas dos últimos dias do trimestre. Uma encomenda de 30 de junho entregue a 2 de julho tem de ser ligada sem ambiguidade, segundo a regra que escolheu e documentou.
As notas de crédito e os reembolsos
Elemento sistematicamente esquecido nas primeiras declarações.
Um reembolso reduz a base tributável do país em causa. Tem portanto de constar da extração, em negativo, no trimestre em que ocorre.
Dois casos a distinguir. O reembolso total anula a operação. O reembolso parcial, um artigo devolvido em três, só reduz a parte correspondente, com o IVA da taxa do artigo em causa.
Preveja também o caso de um reembolso que ocorre num trimestre posterior à venda: imputa-se no trimestre do reembolso, o que pode produzir uma base negativa num país onde não vendeu nesse trimestre.
O controlo de coerência
Três verificações antes de submeter, que demoram meia hora e evitam regularizações.
A reconciliação com a faturação total. Vendas em Portugal, mais vendas intracomunitárias B2C, mais vendas B2B isentas, mais vendas fora da União têm de igualar a faturação do trimestre. Um desvio assinala uma encomenda mal classificada.
O controlo das taxas aplicadas. Para cada país presente na extração, verifique que as taxas usadas correspondem às taxas em vigor. Uma taxa desatualizada na sua configuração produz uma declaração errada em todo o trimestre.
A coerência com a contabilidade. Os montantes de IVA liquidado por país têm de corresponder aos lançamentos. Se o seu plano de contas SNC não distingue os países, é o momento de o fazer evoluir, senão esta reconciliação continuará impossível.
O calendário
A declaração é trimestral e submete-se depois do fim do trimestre, com pouca margem. Em Portugal faz-se no Portal das Finanças, na área do balcão único.
Um ritmo de trabalho realista: extração nos primeiros dias a seguir ao fecho, controlo de coerência logo de seguida, submissão antes do prazo. Não deixe a extração para a véspera: uma anomalia descoberta nesse momento não se corrige.
Dois pontos de organização. O pagamento acompanha a declaração, preveja a tesouraria. E a declaração tem de ser submetida mesmo sem operações no trimestre, sob a forma de declaração sem operações.
Automatizar a extração
Com volume significativo, a extração manual trimestral torna-se uma maçada e uma fonte de erros.
Três níveis de automatização, por ordem de esforço.
Uma consulta guardada sobre a base de dados, executada em cada trimestre com os limites de datas. É o mínimo, e chega em muitas lojas.
Uma exportação agendada que produz o ficheiro no formato esperado e o coloca num local combinado com o seu contabilista.
Uma verificação contínua, que controla todas as semanas a coerência das taxas aplicadas com as taxas em vigor e alerta em caso de desvio. É o nível que evita surpresas no fim do trimestre.
Não confundir com a declaração B2B
Ponto de clarificação útil, porque as duas obrigações coexistem e confundem-se.
O balcão único incide sobre as suas vendas B2C intracomunitárias, com o IVA do país de destino.
A declaração recapitulativa incide sobre as suas transmissões B2B intracomunitárias isentas, com o número de IVA de cada cliente profissional. Entrega-se à Autoridade Tributária com periodicidade própria e não tem nada a ver com o balcão único.
Uma loja que vende aos dois públicos tem portanto de produzir duas extrações distintas, sobre perímetros que se excluem mutuamente. É aliás um bom controlo: nenhuma encomenda deve aparecer nas duas.
Na parte B2B, o módulo Validação de IVA Intracomunitário VIES produz os dados correspondentes no PrestaShop 8 e 9: identificação das operações isentas com o número de IVA verificado do cliente, e exportação das transmissões intracomunitárias por período. A extração OSS incide sobre as encomendas B2C e constrói-se com os mesmos princípios de repartição por país e por taxa.