
Prélèvement SEPA avec mandat en ligne : documentation du module PrestaShop
Installer, configurer et utiliser le module de prélèvement SEPA : mandat signé en ligne avec preuve scellée, fichier pain.008 validé, échéanciers, rejets et RGPD.
Présentation
Le module dfsepadebit ajoute le prélèvement SEPA comme moyen de paiement dans PrestaShop 1.7.8, 8 et 9. Le client signe un mandat en ligne pendant la commande, avec un code reçu par e-mail, sans quitter la page de paiement. Chaque commande, chaque échéance d’un échéancier ou chaque prélèvement ponctuel devient un prélèvement pré-notifié au client. Vous générez le fichier pain.008 et vous le déposez sur l’espace de votre banque. Vous importez ensuite les fichiers retour pour mettre à jour les paiements et les rejets.
Le module ne se connecte pas à votre banque et ne fait transiter aucune donnée par un tiers : les fonds arrivent directement sur votre compte.
Nouveautés de la 2.0.0 : signature en ligne corrigée (elle échouait en 1.1.0 sur PrestaShop 8 et 9), compatibilité PrestaShop 1.7.8, mandats ponctuels (OOFF), séquence FNAL, pain.008.001.08 par défaut, validation de chaque fichier avec le schéma officiel ISO 20022, PDF du mandat scellé et piste d’audit chaînée, fichiers bancaires chiffrés et plus jamais envoyés par e-mail, droits par profil d’employé, assistant de mise en route et configuration en 5 onglets.
Prérequis
- Identifiant créancier SEPA (ICS) et contrat d’émission de prélèvements SEPA, à demander à votre banque. Précisez le schéma B2B si vous prélevez des professionnels.
- Le format de fichier accepté par votre banque (pain.008.001.08 ou pain.008.001.02) et son délai de remise (en général 1 jour ouvré TARGET avant la date de prélèvement).
- Une boutique avec l’euro activé : le moyen de paiement n’apparaît que pour les paniers en euros.
- PrestaShop 1.7.8 à 9.x, PHP 7.1 à 8.5 avec l’extension OpenSSL (chiffrement AES-256-GCM des IBAN et des fichiers).
- Une tâche cron quotidienne (hébergement ou service externe) pour les échéanciers, les remises automatiques et les confirmations de paiement.
Installation et mise à jour
- Dans Modules > Gestionnaire de modules, cliquez sur Téléverser un module et sélectionnez
dfsepadebit-2.0.0.zip. - Le module crée ses tables, deux statuts de commande (« Prélèvement SEPA à venir » et « Prélèvement SEPA rejeté ») et le menu Vendre > Prélèvement SEPA : Tableau de bord, Mandats, Prélèvements, Échéanciers et Remises bancaires.
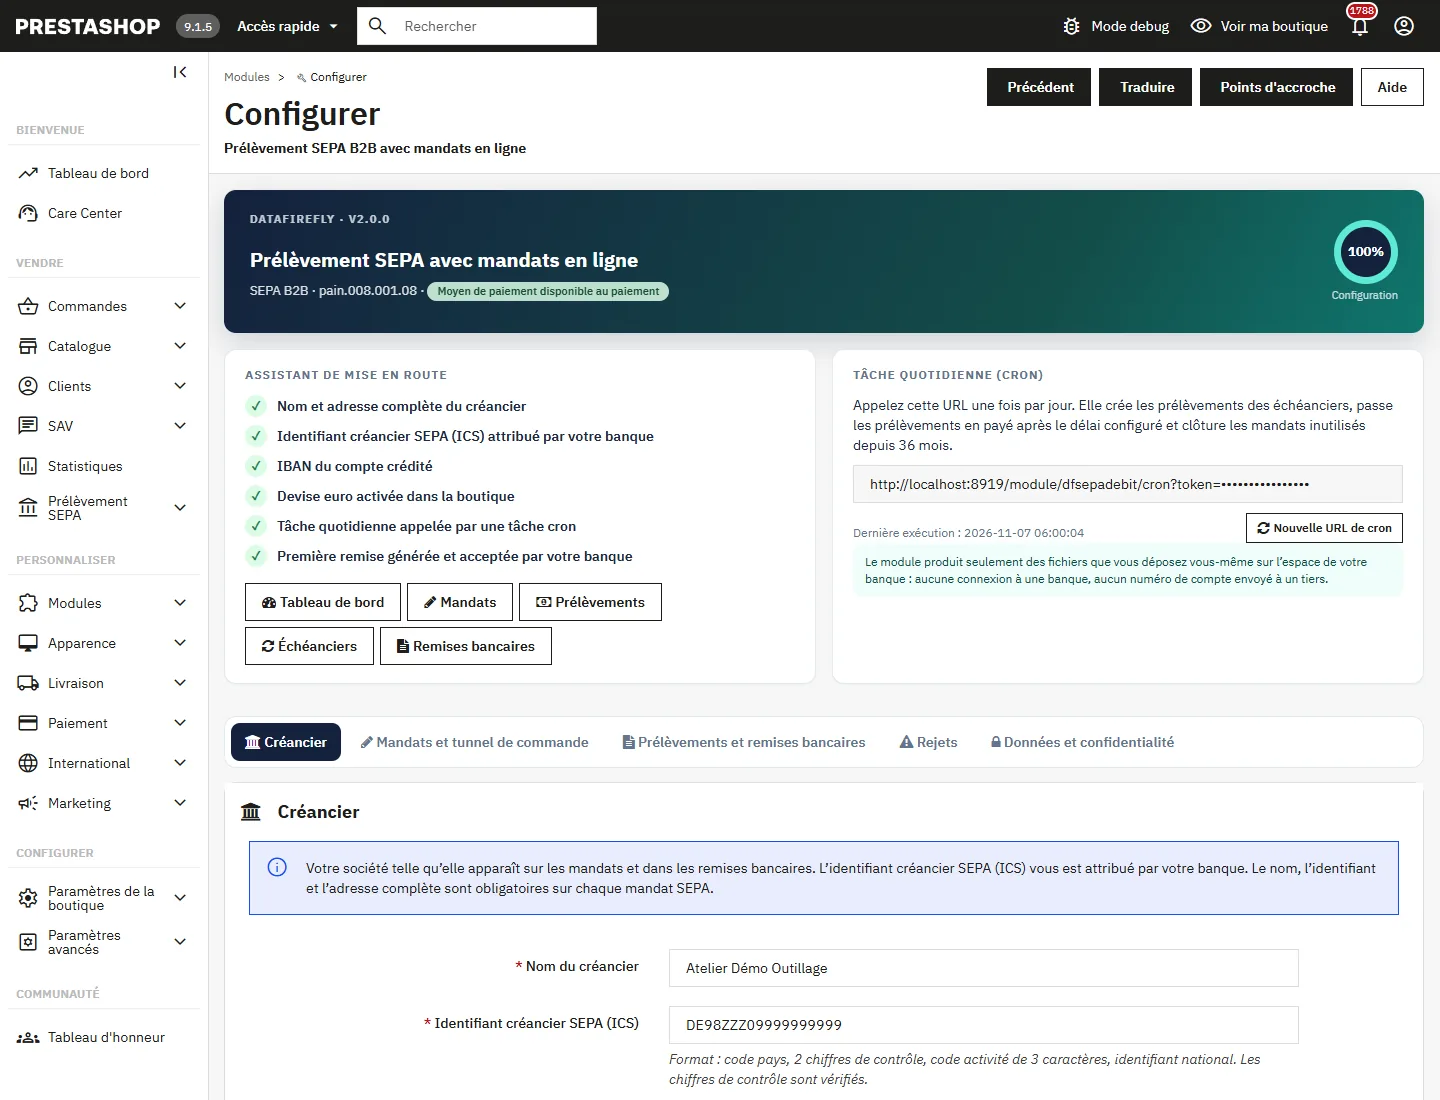
- Ouvrez la configuration. L’assistant de mise en route en haut de la page indique ce qui reste à faire : nom et adresse complète du créancier, ICS, IBAN, euro activé, tâche quotidienne, première remise acceptée par votre banque. Tant que le créancier n’est pas complet, le moyen de paiement reste masqué.
- Copiez l’URL cron affichée dans la configuration et programmez-la une fois par jour. Le bouton Nouvelle URL de cron en génère une autre et invalide l’ancienne.
Mise à jour depuis la 1.1.0 : téléversez le nouveau ZIP par-dessus l’ancien. Les mandats, prélèvements, échéanciers, remises et réglages sont conservés, y compris le format pain.008.001.02 si vous l’aviez choisi. La mise à jour recalcule les empreintes d’IBAN, chiffre les remises déjà générées, ouvre la piste d’audit de chaque mandat et renomme les statuts de commande restés à leur nom d’origine. Les mandats signés en 1.1.0 n’ont pas de PDF scellé : leur PDF est régénéré à partir de la preuve d’origine, avec la mention « copie régénérée ».
Configuration
La configuration est répartie en 5 onglets.
Créancier
Nom du créancier (tel qu’il apparaîtra sur les relevés de vos clients), ICS, IBAN du compte crédité, BIC (facultatif dans l’EEE) et adresse complète : rue, code postal, ville et pays sont obligatoires, car ils figurent sur le mandat. L’ICS est contrôlé avec sa clé (MOD 97-10) et l’IBAN avec sa clé et la longueur de son pays.
Mandats et tunnel de commande
- Schéma des nouveaux mandats : SEPA B2B (interentreprises, pas de droit au remboursement, le débiteur doit déclarer le mandat à sa banque) ou SEPA Core (tout client, remboursement possible pendant 8 semaines).
- Type de paiement des mandats signés en ligne : récurrent (le client signe une fois et le mandat sert aux commandes et échéanciers suivants) ou ponctuel (un mandat par commande, valable pour un seul prélèvement).
- Préfixe des références de mandat : lettres et chiffres, 8 caractères maximum (DF par défaut).
- Signature avec un code envoyé par e-mail : recommandé, il renforce le dossier de preuve. Désactivé, le client signe par simple case à cocher.
- Joindre le PDF du mandat à l’e-mail de confirmation : la copie jointe montre l’IBAN partiellement masqué. La copie complète reste disponible dans le compte client.
- Uniquement pour les clients avec une raison sociale : le moyen de paiement n’est proposé que si l’adresse de facturation comporte une société.
- Groupes clients autorisés, montants minimum et maximum de commande.
- Encours maximum par client : prélèvements non encore payés plus le panier en cours. Au-delà, le moyen de paiement est masqué pour ce client.
- Masquer après des rejets sur les 12 derniers mois : 2 par défaut, 0 pour désactiver.
Prélèvements et fichiers bancaires
- Délai de pré-notification : les rulebooks fixent 14 jours calendaires, sauf autre délai convenu avec le débiteur. Le module propose 2 jours : un délai plus court que 14 jours doit figurer dans vos conditions de vente. Le délai est repris dans le texte du mandat. Une commande est prélevée à la fin de ce délai.
- Délai de remise de votre banque, en jours ouvrés TARGET.
- Format du fichier : pain.008.001.08 par défaut (version 2019 d’ISO 20022, utilisée par les guides de mise en œuvre de l’EPC en vigueur). Gardez pain.008.001.02 seulement si votre banque le demande encore.
- Comptabilisation groupée : un seul crédit par remise sur votre relevé, ou un crédit par prélèvement.
- Premier prélèvement en FRST : le rulebook admet RCUR dès le premier prélèvement ; gardez FRST si votre banque l’exige encore.
- Dernier prélèvement d’un échéancier limité en FNAL : facultatif. Après un prélèvement FNAL, le mandat est clos et ne peut plus servir.
- Toujours inclure l’adresse du débiteur : l’adresse est toujours envoyée pour les comptes hors EEE ; activez l’option si votre banque la demande pour chaque prélèvement.
- Générer la remise automatiquement : la tâche quotidienne crée le fichier des prélèvements échus sous N jours et envoie un avis à l’adresse d’alerte. Le fichier lui-même n’est jamais envoyé par e-mail : vous le téléchargez dans le back-office.
- Passer en payé automatiquement après N jours sans rejet (5 par défaut). 0 pour confirmer à la main ou par camt.054.
Rejets
- Codes motif avec nouvelle tentative automatique : AM04 et MS03 par défaut.
- Nombre maximum de nouvelles tentatives et délai avant une nouvelle tentative.
- Frais de rejet ajoutés au montant de la nouvelle tentative, uniquement si vos conditions de vente le prévoient.
- Codes motif qui révoquent le mandat : AC01, AC04, AC06, AC13, MD01 et MD07 par défaut. Le mandat est clos et ses échéanciers sont annulés.
- E-mail des alertes marchand : rejets, révocations, changements de banque, échéanciers suspendus et remises automatiques. E-mail de la boutique si vide.
Données et confidentialité
- Conserver les mandats clos après le dernier prélèvement : 13 mois minimum (voir RGPD plus bas).
- Supprimer toutes les données à la désinstallation : désactivé par défaut. Les mandats sont des preuves ; les supprimer peut contrevenir à vos obligations de conservation.
Parcours du client
Signature dans le tunnel de commande
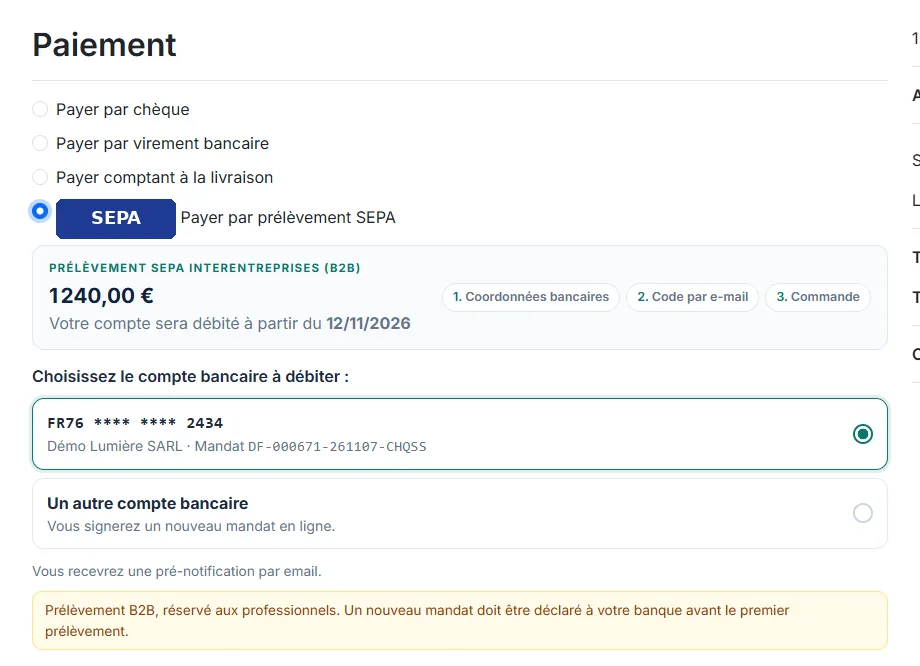
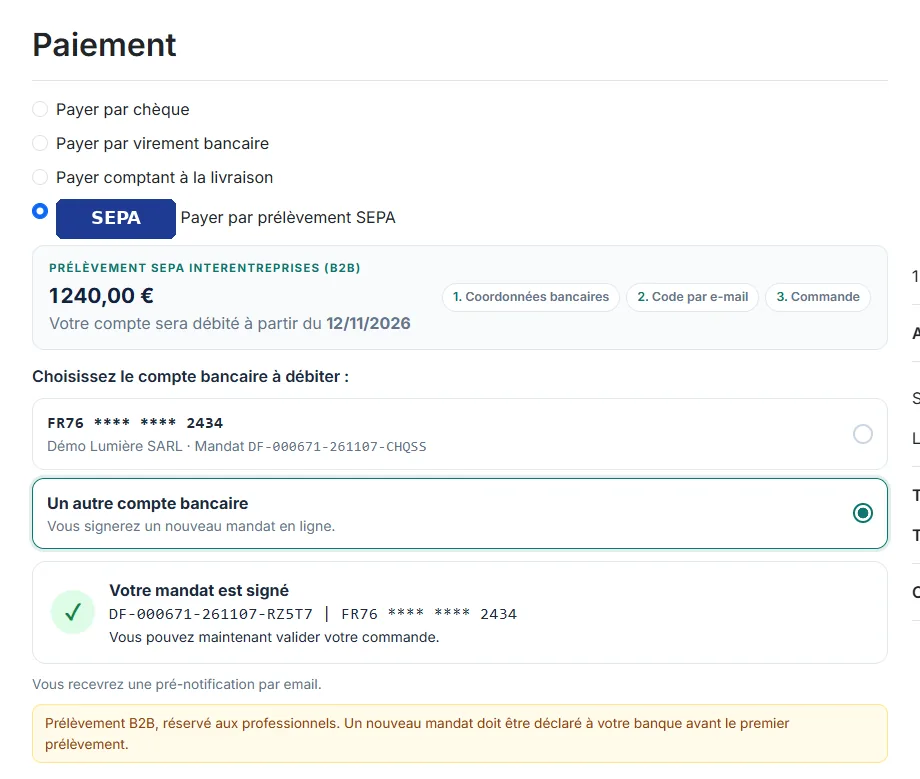
À l’étape paiement, le client choisit le prélèvement SEPA. Le bloc affiche le montant et la date de prélèvement. S’il a déjà un mandat actif, il sélectionne son compte (IBAN masqué) et valide la commande.
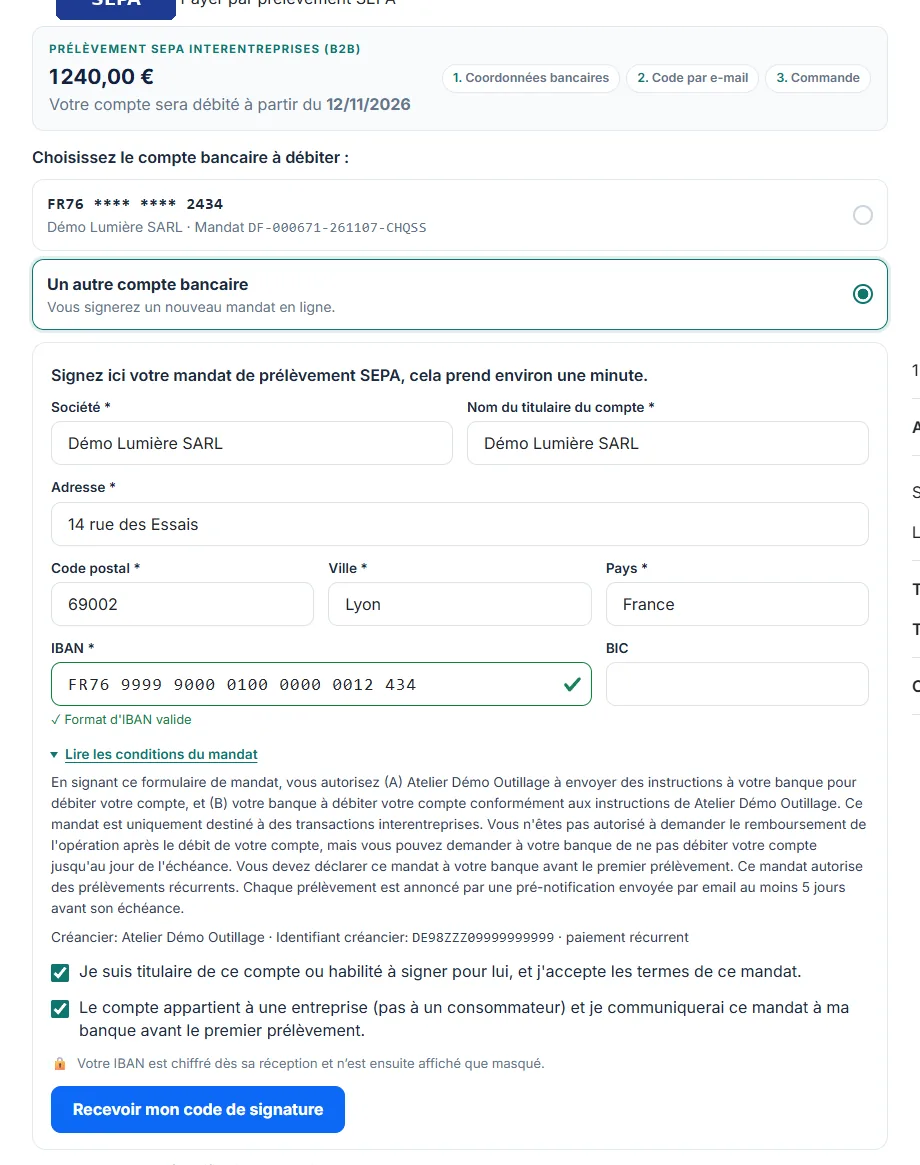
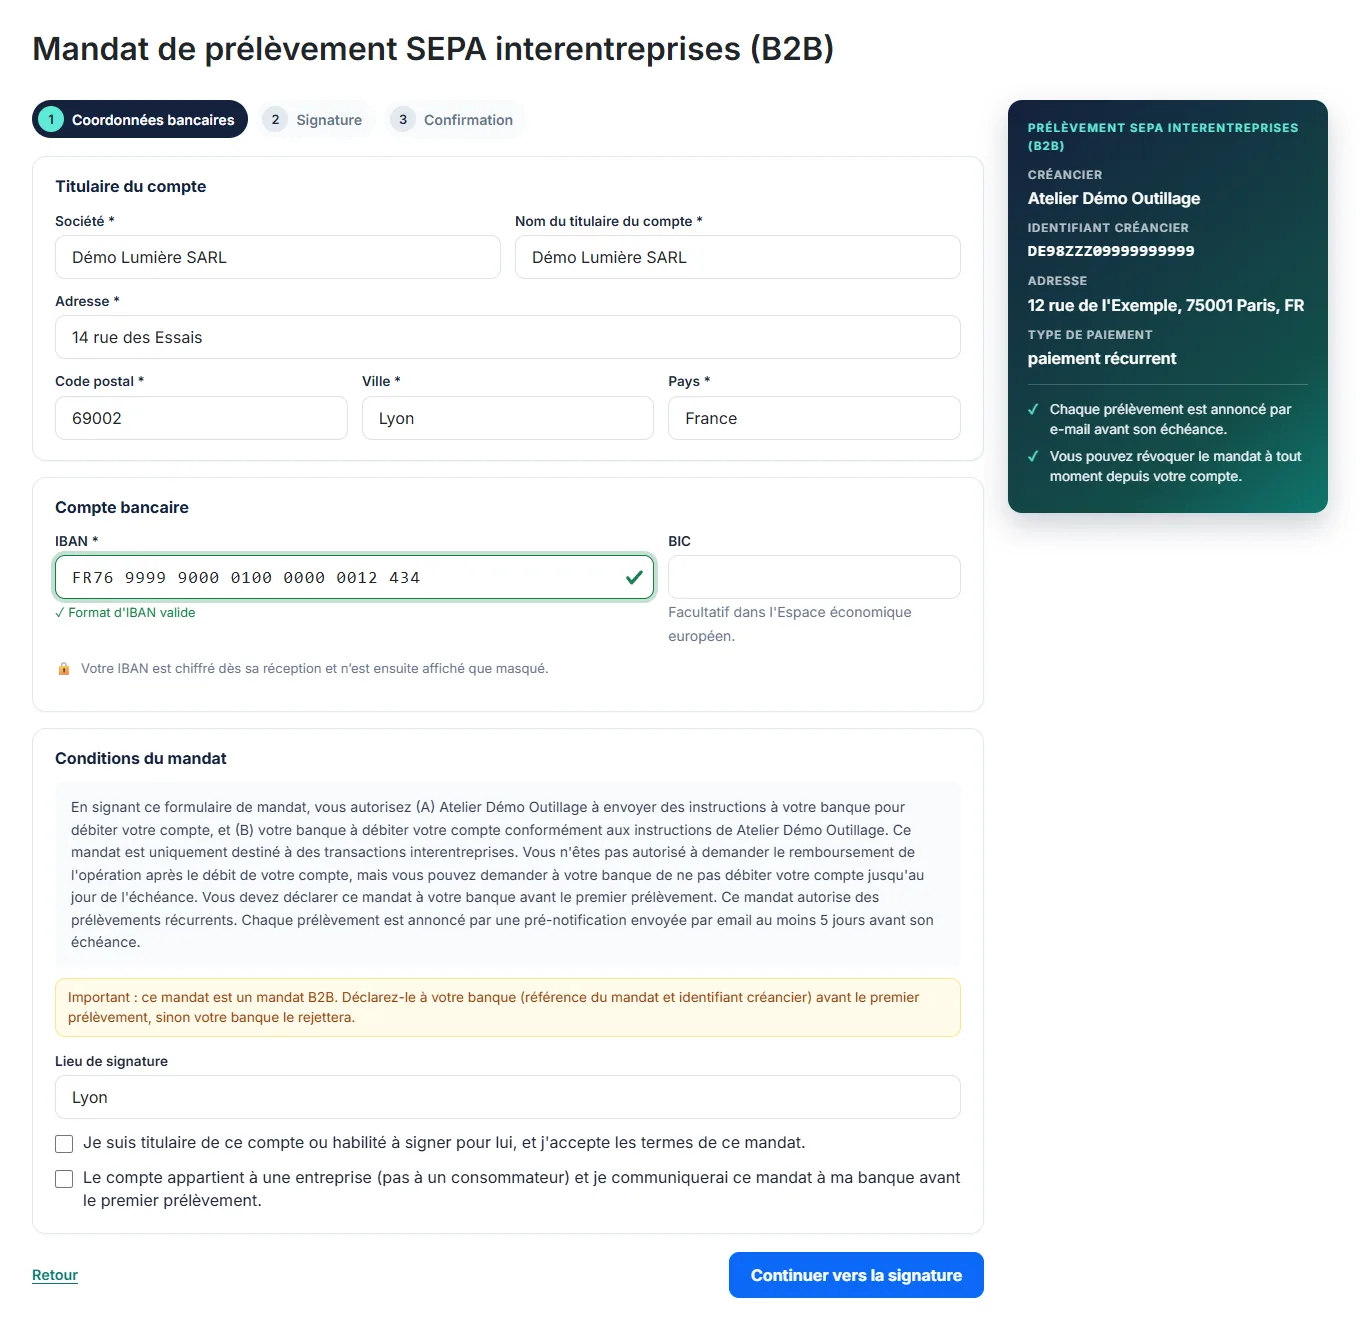
Sinon, il signe un nouveau mandat en 3 étapes dans le bloc de paiement. Le formulaire est prérempli depuis l’adresse de facturation : société, titulaire, adresse, lieu de signature (la ville), IBAN et BIC. L’IBAN est formaté et vérifié pendant la frappe : longueur du pays, clé, BIC exigé hors EEE. Le client lit le texte du mandat (repliable) et coche l’acceptation. En B2B, il confirme aussi que le compte est professionnel et qu’il déclarera le mandat à sa banque.
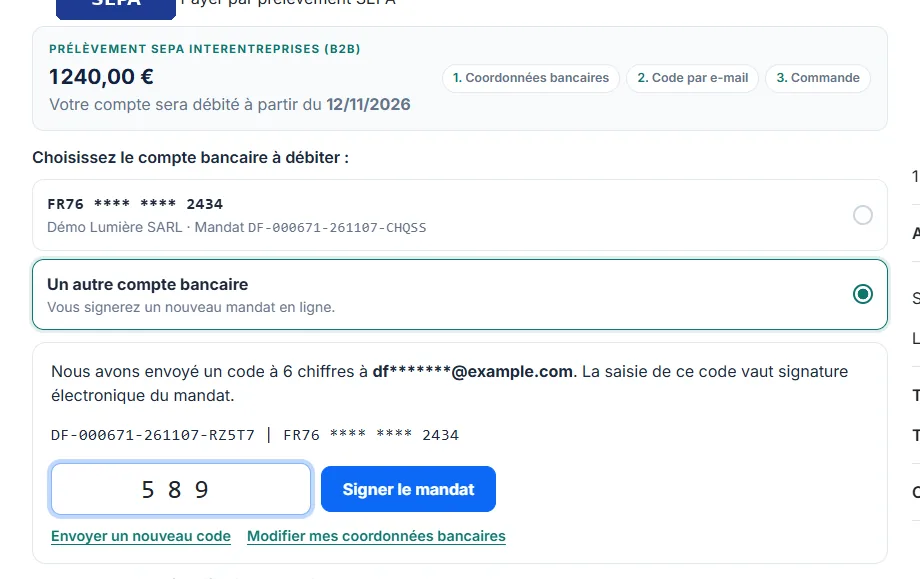
Il reçoit un code à 6 chiffres par e-mail, valable 10 minutes. Un nouveau code peut être demandé après 45 secondes ; après 5 erreurs, il faut en demander un autre. Le mandat est signé dès la saisie du bon code. Tant qu’il ne l’est pas, la validation de la commande est bloquée avec un message.
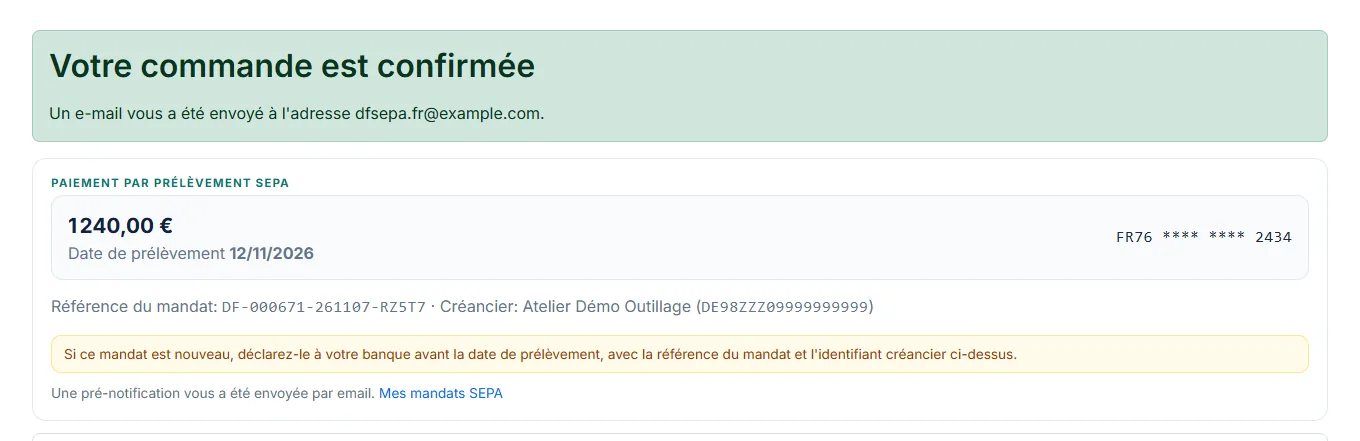
La page de confirmation rappelle le montant, la date de prélèvement, l’IBAN masqué, la référence du mandat et l’identifiant créancier.
Si le thème empêche le script de s’exécuter, le client est redirigé après validation vers la page de signature autonome, puis la commande est créée. Une commande ne peut pas être créée deux fois pour le même panier, et le montant est toujours recalculé côté serveur à partir du panier.
E-mail de confirmation et PDF du mandat
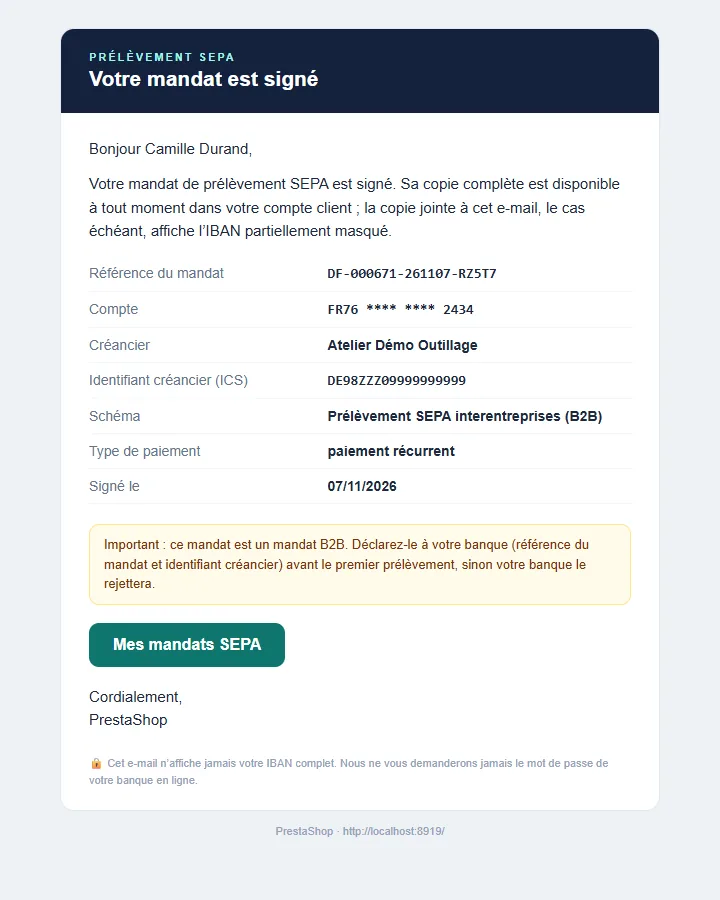
Le client reçoit la confirmation de son mandat avec l’IBAN masqué et un lien vers ses mandats. Si l’option est active, la copie PDF jointe a elle aussi l’IBAN masqué.
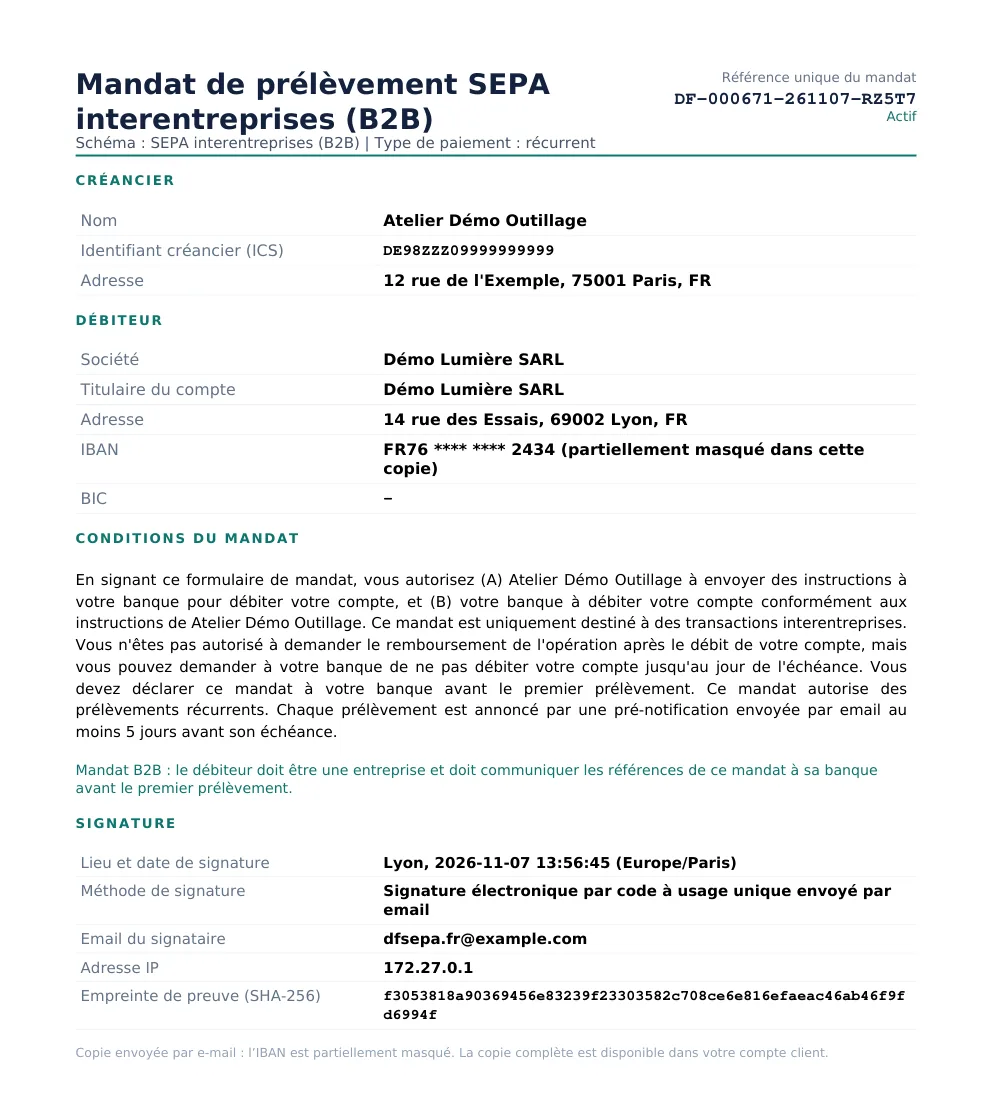
Le PDF porte les mentions du mandat SEPA : titre « SEPA Business to Business Direct Debit Mandate » en B2B ou « SEPA Direct Debit Mandate » en Core, référence unique, identifiant et adresse du créancier, débiteur, compte, type de paiement (récurrent ou ponctuel), texte d’autorisation, lieu et date de signature, méthode de signature et empreinte SHA-256.
Page de signature autonome
Quand vous envoyez une demande de signature depuis le back-office, le client reçoit un lien sécurisé vers une page de signature, sans connexion requise. Elle affiche le récapitulatif du créancier et les mêmes contrôles que dans le tunnel de commande.
Compte client
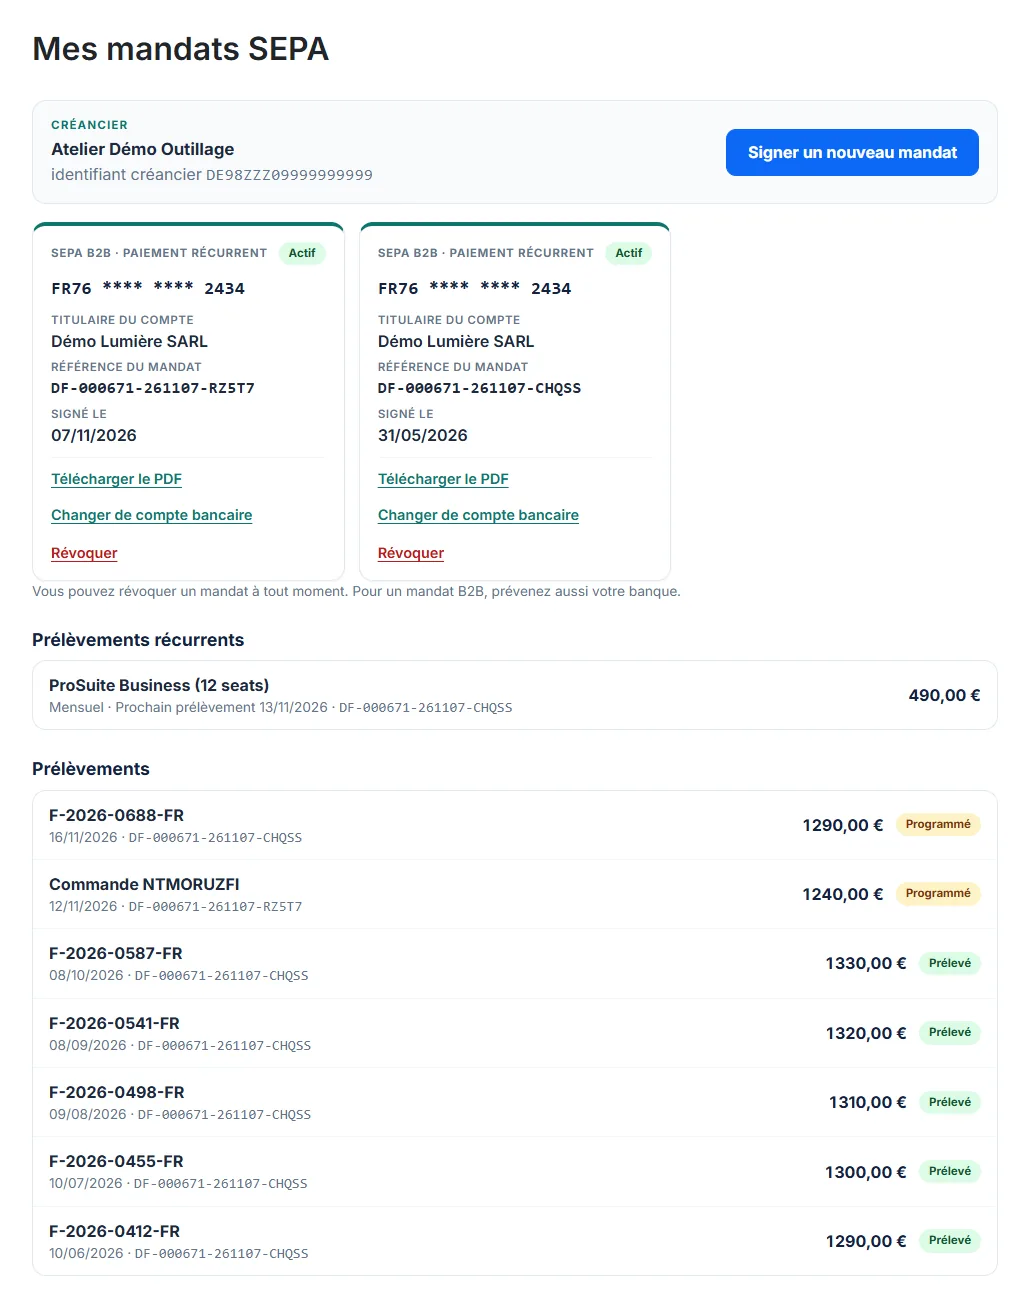
La page Mes mandats SEPA présente chaque mandat sous forme de carte : PDF, échéanciers en cours et derniers prélèvements. Le client peut révoquer un mandat ou cliquer sur Changer de compte bancaire : il signe un nouveau mandat, ses échéanciers et prélèvements non encore envoyés passent sur le nouveau compte et l’ancien mandat est clôturé. Le lien n’apparaît dans Mon compte que pour les clients des groupes autorisés ou qui ont déjà un mandat. Le détail de chaque commande affiche la date de prélèvement et son statut.
Back-office
Tableau de bord
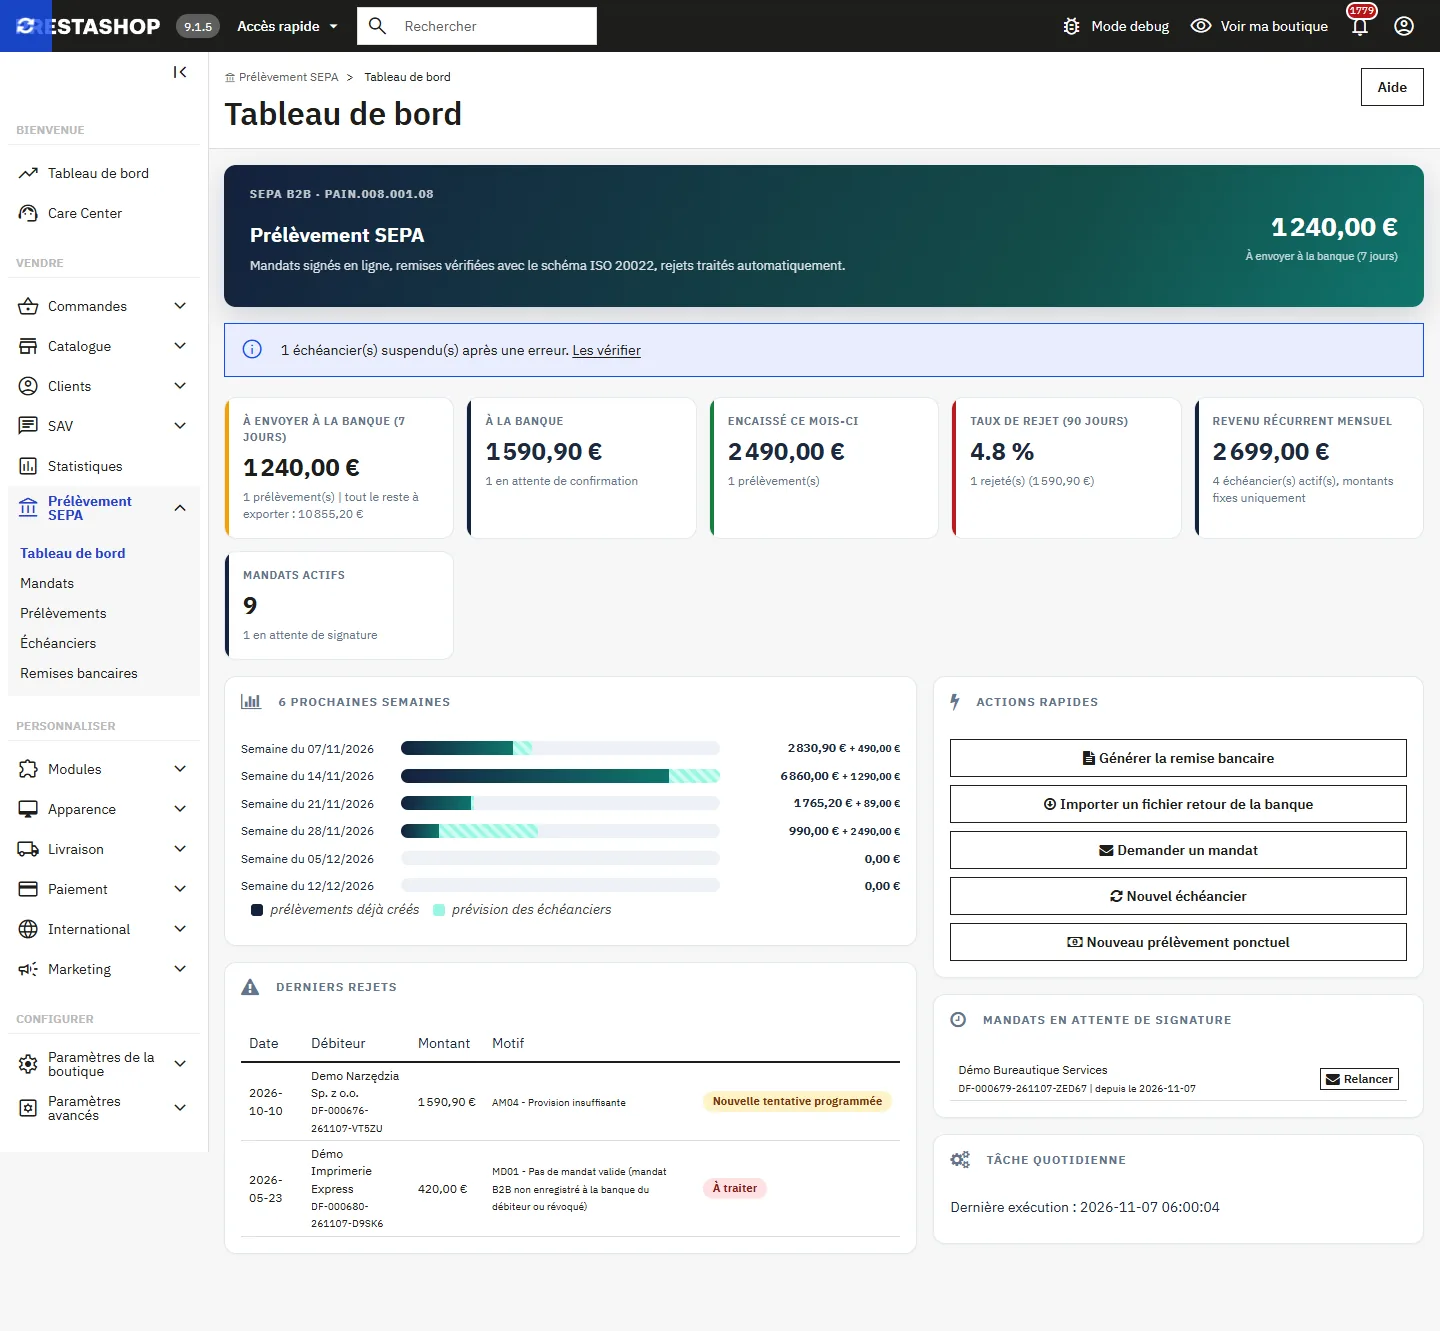
Montant à envoyer à la banque sous 7 jours, montant à la banque en attente de confirmation, encaissé du mois, taux de rejet sur 90 jours, revenu récurrent mensuel des échéanciers à montant fixe, mandats actifs et en attente. Un graphique montre les 6 prochaines semaines (prélèvements créés et prévision des échéanciers). Les derniers rejets et les mandats en attente de signature, avec un bouton Relancer, complètent la page. Une alerte s’affiche si la tâche quotidienne n’a pas tourné depuis 36 heures.
Mandats
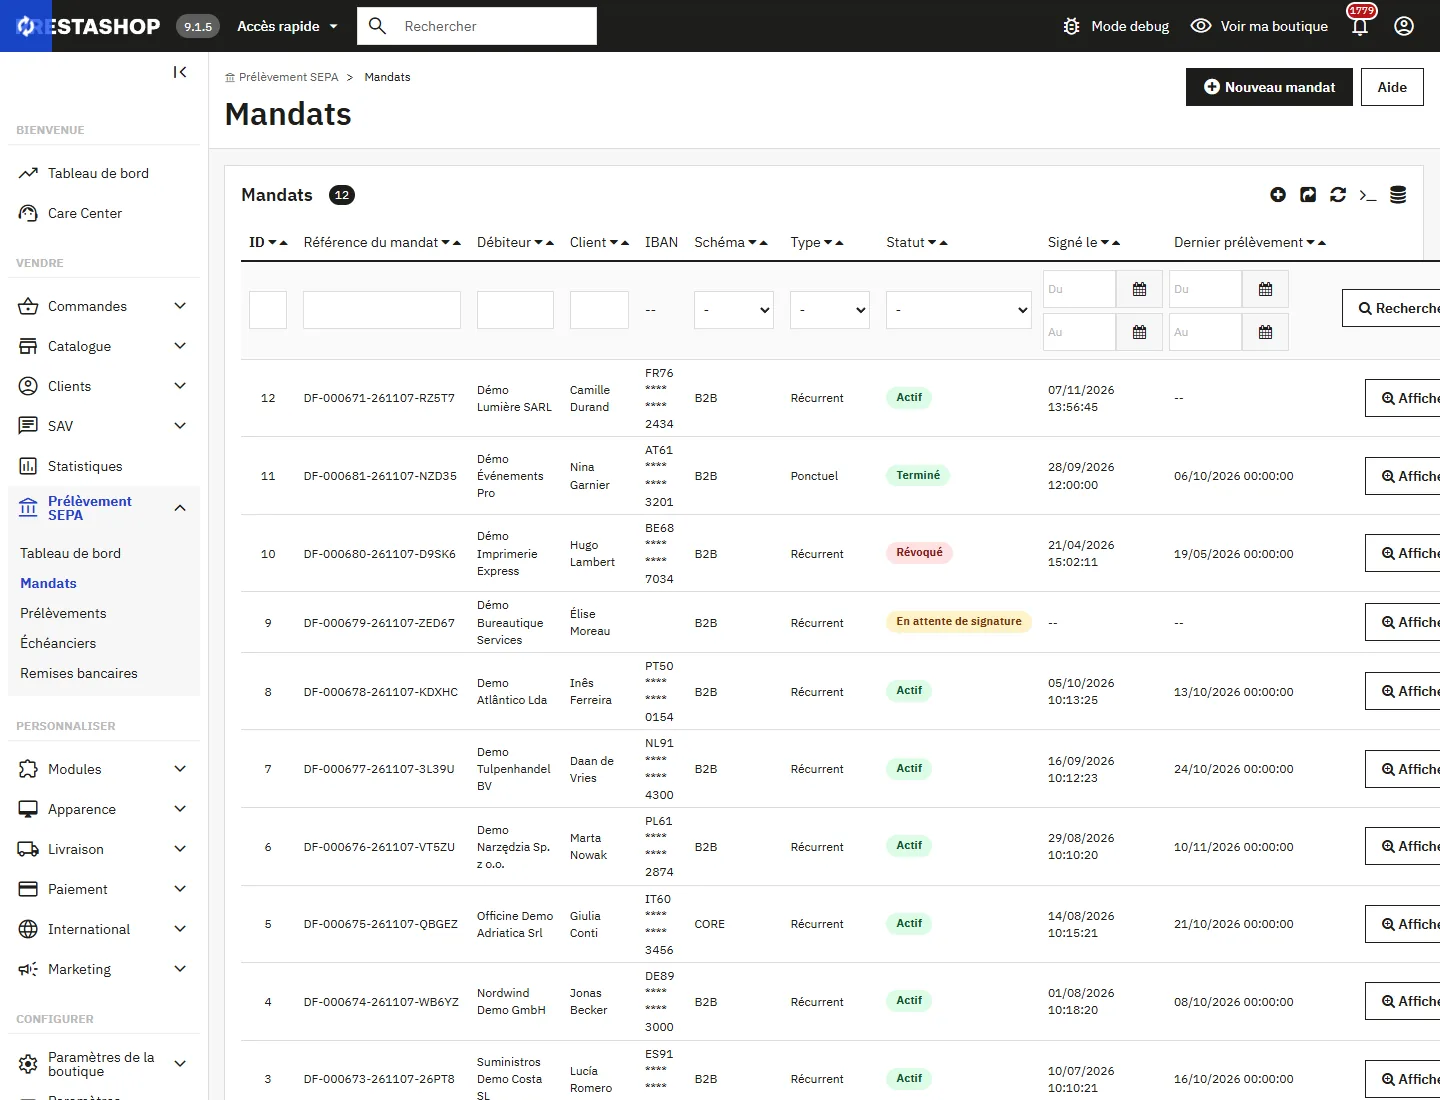
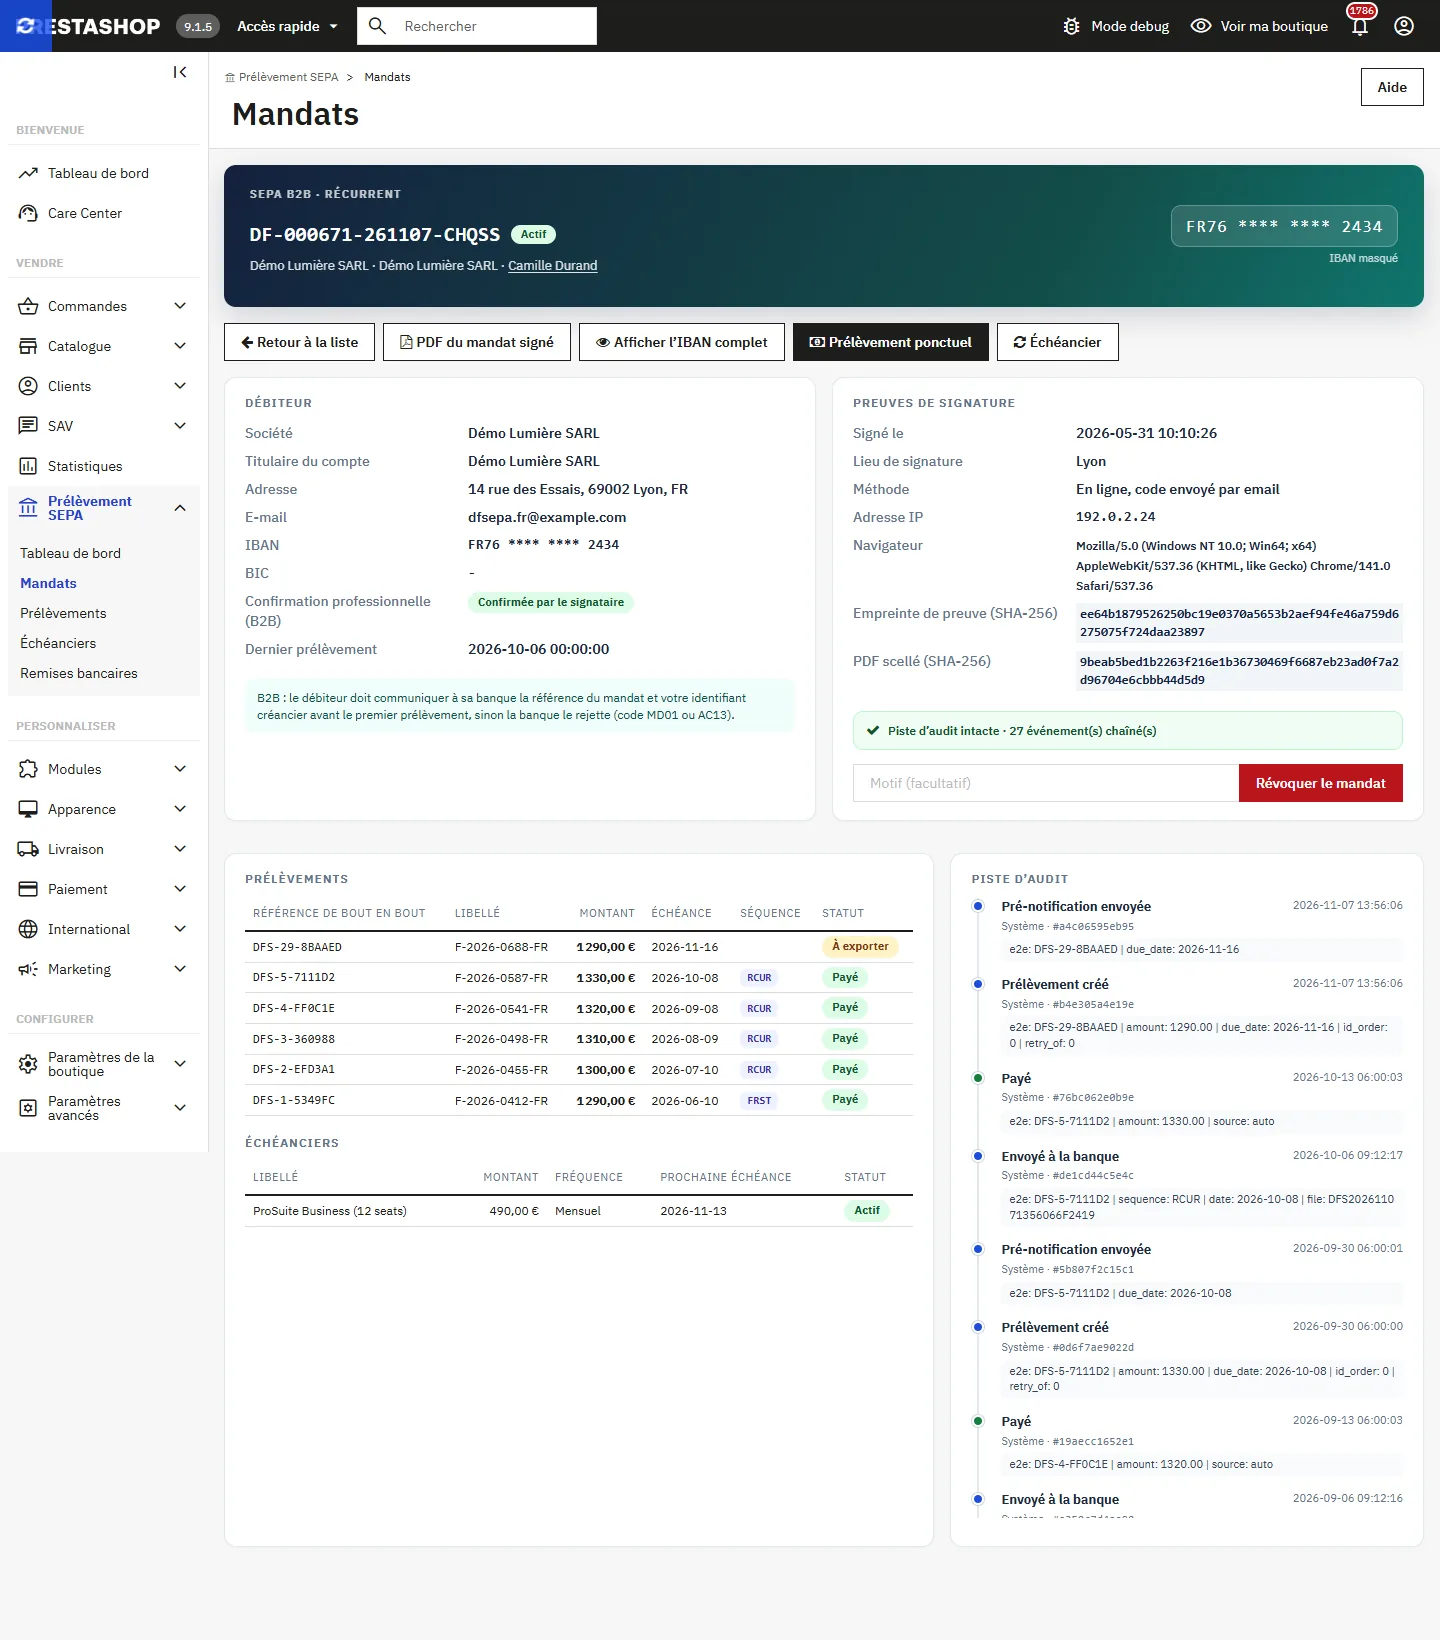
La liste affiche la référence, le débiteur, l’IBAN masqué, le schéma (B2B ou Core), le type (récurrent ou ponctuel) et le statut. Le bouton Nouveau mandat propose deux modes : envoyer une demande de signature en ligne au client, ou enregistrer un mandat papier déjà signé avec son lieu et sa date de signature. Le champ Remplace le mandat transfère les échéanciers d’un mandat existant une fois le nouveau signé.
La fiche d’un mandat affiche les preuves de signature (date, méthode, lieu, adresse IP, navigateur, empreinte de preuve), le PDF scellé avec son SHA-256, les échéanciers, les prélèvements et la piste d’audit chronologique avec son contrôle d’intégrité. Le bouton Afficher l’IBAN complet exige le droit de modification et chaque affichage est journalisé. La fiche client du back-office affiche aussi un bloc Mandats SEPA avec un bouton pour demander un nouveau mandat.
Prélèvements
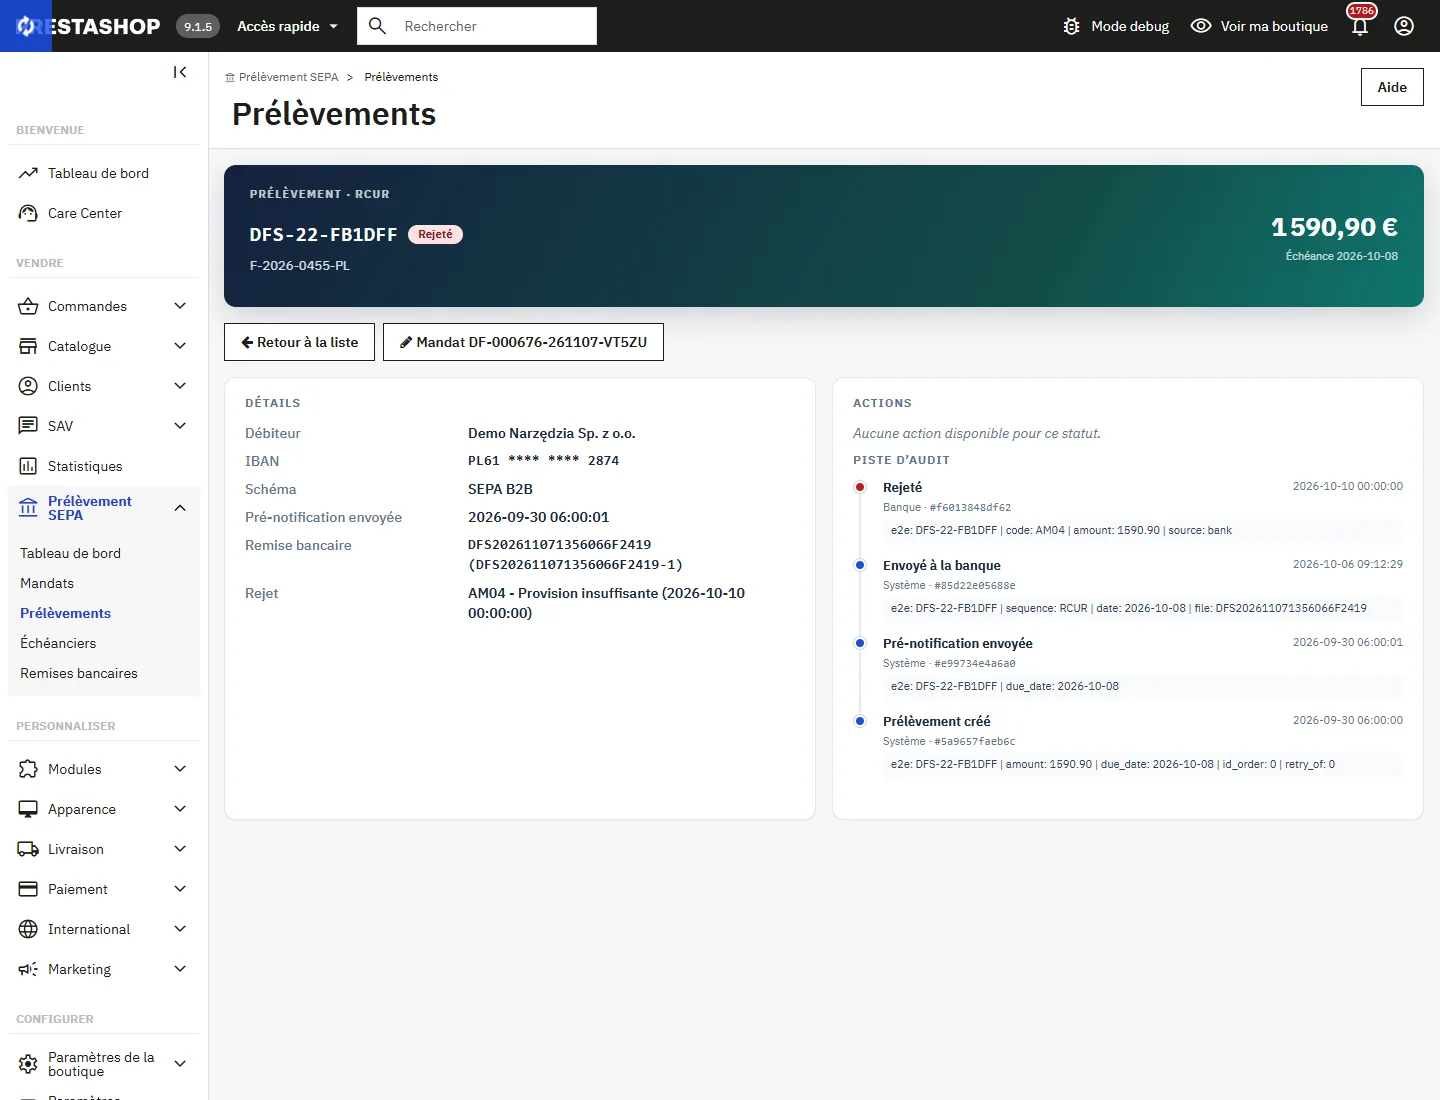
Liste filtrable de tous les prélèvements avec leur statut : à exporter, envoyé à la banque, payé, rejeté, annulé. Depuis la fiche d’un prélèvement : marquer comme payé, enregistrer un rejet avec son code, annuler (avant export). Après un rejet avec un code de nouvelle tentative, la fiche montre la nouvelle tentative programmée et l’historique. Le bouton Nouveau prélèvement ponctuel crée un prélèvement sur un mandat actif, éventuellement rattaché à une commande. Un montant nul est refusé, et un mandat ponctuel n’accepte qu’un seul prélèvement.
Échéanciers
Un échéancier est rattaché à un mandat récurrent (actif ou en attente de signature) et fonctionne en deux modes : montant fixe ou répéter une commande (la commande de référence est repassée aux prix du jour à chaque échéance, puis prélevée). Choisissez la fréquence, la prochaine échéance et le nombre de prélèvements (0 pour sans fin). Le client reçoit un e-mail récapitulatif. Un échéancier peut être suspendu, repris ou arrêté.
Remises bancaires
- Choisissez la date limite des prélèvements à inclure et cliquez sur Aperçu : rien n’est exporté. L’aperçu montre un bloc de paiement par schéma, séquence (FRST, RCUR, OOFF, FNAL) et date, et les dates avancées pour respecter le délai de votre banque.
- Cliquez sur Générer. Le fichier est validé avec le schéma officiel ISO 20022 avant d’être enregistré, puis stocké chiffré avec son empreinte SHA-256. La liste indique le résultat de la validation et le nombre de téléchargements.
- Téléchargez le fichier et déposez-le le jour même sur l’espace de votre banque. Le module n’envoie jamais rien à une banque.
- Importez ensuite les fichiers retour : pain.002 (rejet du fichier ou de transactions), camt.054 ou camt.053 (retours et crédits). Un même fichier importé deux fois n’est pas retraité.
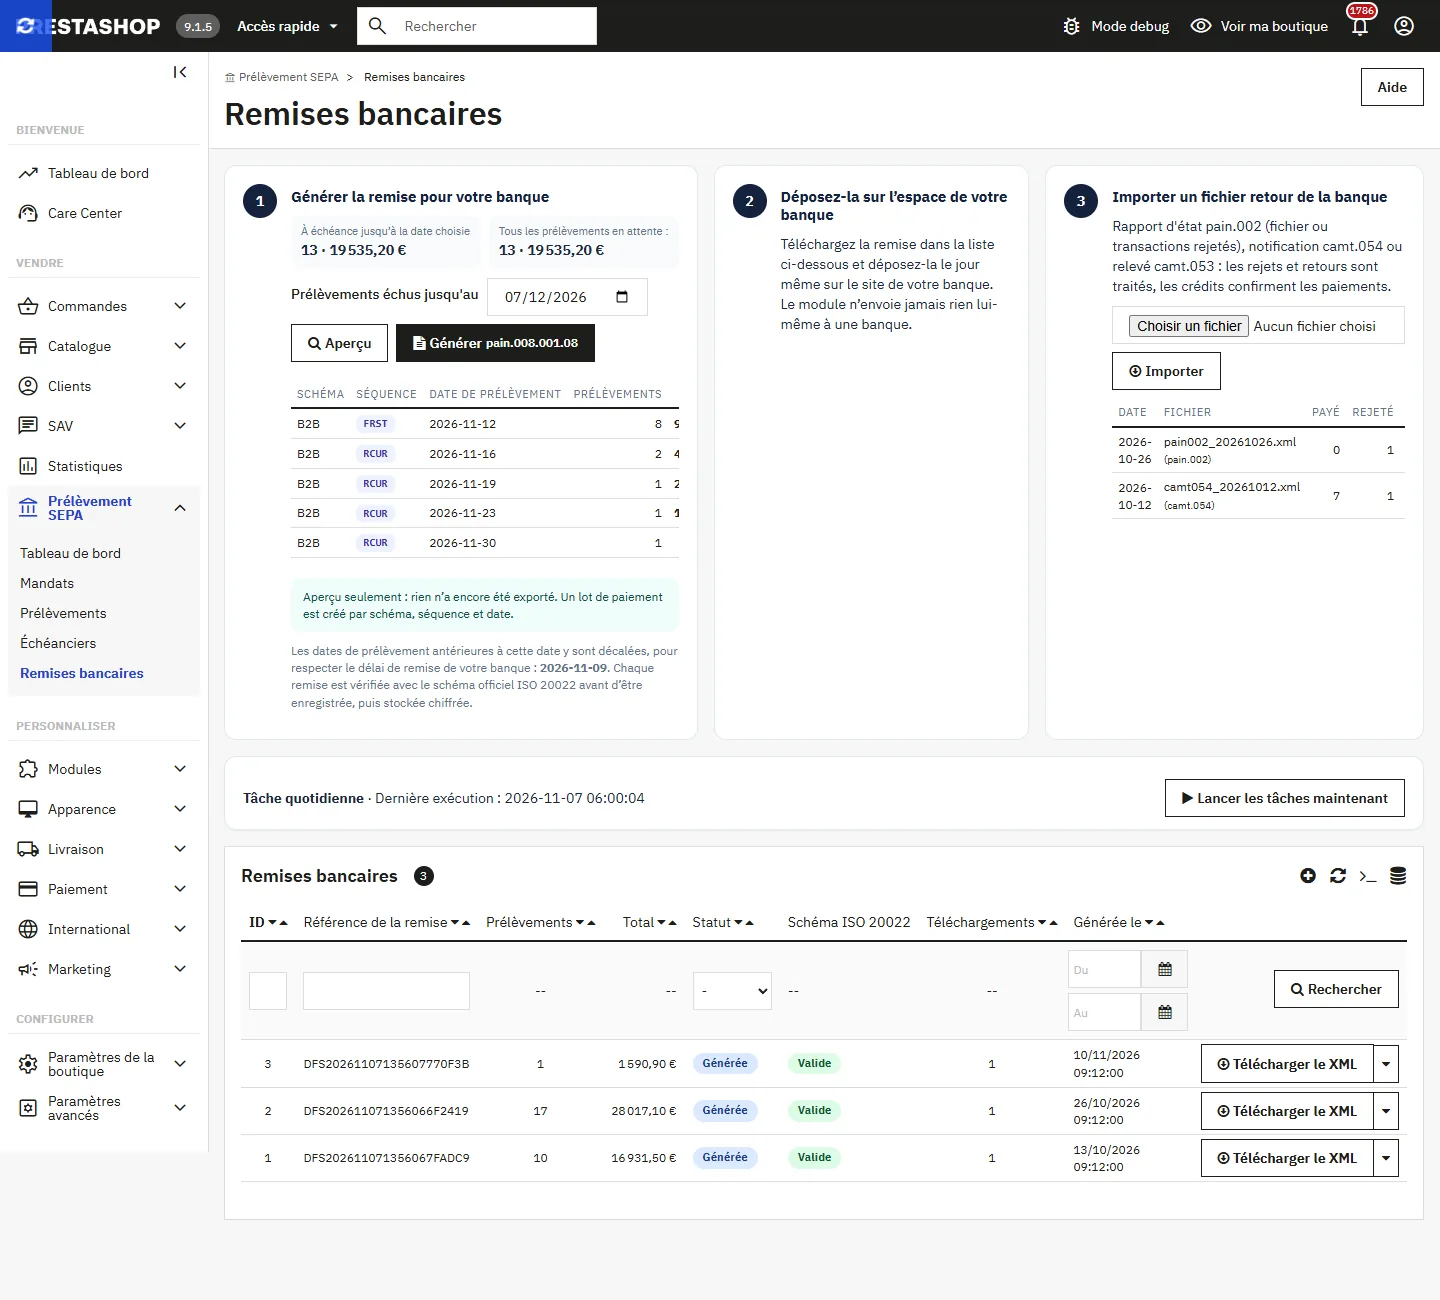
Une remise non envoyée peut être annulée : ses prélèvements repassent à exporter. La génération est verrouillée : deux clics, deux employés ou une tâche quotidienne simultanée ne peuvent pas exporter deux fois les mêmes prélèvements.
Page de la commande
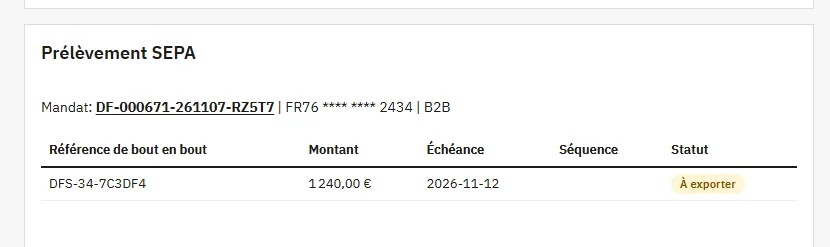
La page de commande du back-office affiche un bloc prélèvement SEPA : mandat, IBAN masqué, montant, échéance et statut de chaque prélèvement.
Cycle d’un prélèvement
- À exporter : créé à la commande, par un échéancier ou à la main. Le client reçoit la pré-notification. La commande est en « Prélèvement SEPA à venir ».
- Envoyé à la banque : inclus dans une remise. La date peut être décalée au premier jour possible selon le calendrier TARGET et le délai de remise.
- Payé : après le délai sans rejet, à l’import d’un camt.054 ou manuellement. La commande passe en « Paiement accepté ».
- Rejeté : code motif enregistré, commande en « Prélèvement SEPA rejeté », nouvelle tentative ou révocation selon la configuration.
Séquences
- FRST : premier prélèvement d’un mandat récurrent, si l’option est active. Une seule première échéance par mandat et par fichier ; si elle est rejetée, la tentative suivante repart en FRST.
- RCUR : prélèvements suivants d’un mandat récurrent.
- OOFF : prélèvement unique d’un mandat ponctuel. Une nouvelle tentative après rejet est traitée comme le même paiement ; faites valider cette pratique par votre banque si nécessaire.
- FNAL : dernier prélèvement d’un échéancier limité, si l’option est active. Le mandat est clos après paiement.
Un mandat qui n’a servi à aucun prélèvement pendant 36 mois devient caduc.
Gestion des rejets
| Code | Signification | Action par défaut |
|---|---|---|
| AM04 | Provision insuffisante | Nouvelle tentative |
| MS03 | Motif non précisé par la banque | Nouvelle tentative |
| AC01, AC04, AC06 | Compte incorrect, clôturé ou bloqué | Révocation du mandat |
| AC13 | Compte de particulier en B2B | Révocation du mandat |
| MD01 | Pas de mandat valide (souvent un mandat B2B non déclaré à la banque) | Révocation du mandat |
| MD07 | Débiteur décédé | Révocation du mandat |
| MS02, MD06 | Refus ou remboursement demandé par le débiteur | Alerte, traitement manuel |
Un rejet de fichier ou de bloc de paiement dans un pain.002 (format, ICS non reconnu…) ne concerne pas le client : les prélèvements repassent à exporter pour la remise suivante.
Preuve de signature et piste d’audit
- Instantané de preuve : au moment de la signature, le module enregistre un instantané horodaté qui contient le texte exact du mandat et son empreinte, le schéma, le type de paiement, le lieu, l’adresse IP, le navigateur, la méthode de signature, l’IBAN masqué et son empreinte. L’IBAN complet n’y figure jamais.
- PDF scellé : le PDF du mandat est produit une seule fois, à la signature, puis stocké chiffré. Son SHA-256 est enregistré sur le mandat et dans la piste d’audit ; les téléchargements suivants renvoient exactement ce fichier.
- Piste d’audit : création, envoi et erreurs de code, signature, PDF scellé, e-mails, affichages de l’IBAN complet, téléchargements, prélèvements, exports, paiements, rejets, révocation et anonymisation. Les événements de chaque mandat sont chaînés par SHA-256 : une ligne modifiée ou supprimée est signalée sur la fiche du mandat.
Le code à usage unique envoyé par e-mail est une signature électronique au sens de l’article 3(10) du règlement eIDAS (UE) n° 910/2014 ; ce n’est pas une signature qualifiée. Le module ne garantit aucune valeur juridique particulière : son effet probant et son acceptation par votre banque relèvent de votre appréciation et de celle de vos conseils.
Sécurité et droits des employés
- IBAN des mandats et fichiers bancaires chiffrés en AES-256-GCM, avec une clé dérivée de la clé secrète de la boutique (fichier de paramètres, pas la base). Conservez ce fichier lors d’une migration : sans lui, les IBAN et les remises ne sont plus lisibles.
- Recherche des doublons par empreinte HMAC-SHA256, jamais par IBAN en clair.
- Télécharger une remise, télécharger le PDF complet, afficher l’IBAN complet, renvoyer un lien de signature ou lancer les tâches exige le droit de modification sur l’onglet concerné. Un profil en lecture seule obtient une copie du PDF à IBAN masqué et ne peut pas télécharger les remises.
- En multiboutique, un employé ne voit que les mandats, prélèvements, échéanciers et remises des boutiques de son contexte.
- Côté client, un mandat n’est accessible qu’à son titulaire, dans sa boutique, avec un jeton contre la falsification de requête sur la révocation et le PDF.
- Les fichiers retour importés sont lus sans entités externes (protection XXE).
Tâche quotidienne (cron)
L’URL cron, protégée par un jeton, crée les prélèvements des échéanciers qui arrivent à échéance dans le délai de pré-notification, génère la remise automatique si elle est activée, passe en payé les prélèvements sans rejet après le délai configuré, rend caducs les mandats inutilisés depuis 36 mois et purge les signatures abandonnées depuis 60 jours. Deux exécutions simultanées ne peuvent pas se chevaucher. Le bouton Lancer les tâches maintenant de la page Remises bancaires fait la même chose pour la boutique courante.
E-mails envoyés
- Au client : code de signature, confirmation de mandat, demande de signature, avis d’échéancier, pré-notification de prélèvement, rejet.
- Au marchand : rejet, révocation par le client, changement de banque, échéancier suspendu, remise automatique prête (avec le lien vers le back-office, sans fichier joint).
Les 8 modèles sont fournis en 8 langues, en HTML et en texte, dans mails/, et se modifient comme les e-mails natifs. Aucun e-mail ne contient d’IBAN complet ni de fichier bancaire.
Facture, fiche commande et RGPD
La facture PDF porte une mention de pré-notification (montant, date, IBAN masqué, référence du mandat, ICS), qui devient « payé le » une fois le prélèvement confirmé.
Avec le module RGPD officiel, les mandats (IBAN masqué) et les prélèvements sont inclus dans l’export des données. À une demande d’effacement, seuls sont anonymisés les mandats en attente et les mandats clos dont le dernier prélèvement dépasse la durée de conservation configurée : l’IBAN, l’e-mail, l’adresse et le PDF scellé sont alors supprimés. Les autres mandats sont conservés comme preuve et vous recevez une alerte.
Durée de conservation : les rulebooks de l’EPC renvoient au droit national et imposent au minimum la période de remboursement d’une opération non autorisée, soit 13 mois après la date de débit. Le droit national, notamment comptable, peut imposer une durée plus longue : fixez-la avec vos conseils. Le module ne fixe pas de durée nationale et refuse une valeur inférieure à 13 mois.
Limites
- Le module produit des fichiers pain.008 et lit des pain.002, camt.054 et camt.053. Il ne transmet rien à une banque et ne propose pas de connexion EBICS ni de prestataire de paiement.
- Il ne garantit pas la conformité légale de votre utilisation : vérifiez avec votre banque le format, les délais, le BIC, l’adresse et l’usage de FRST, et avec vos conseils vos conditions de vente, le délai de pré-notification et la durée de conservation.
- Seuls les jours fériés TARGET communs sont pris en compte : 1er janvier, Vendredi saint, lundi de Pâques, 1er mai, 25 et 26 décembre.
- Les pays ajoutés récemment par l’EPC (Albanie, Moldavie, Monténégro, Macédoine du Nord, Serbie) sont acceptés avec un BIC obligatoire ; la participation effective de chaque banque n’est pas vérifiée.
Dépannage
Le moyen de paiement n’apparaît pas
Vérifiez l’assistant de mise en route (créancier complet avec son adresse), que le panier est en euros, que le client est connecté (pas un invité), que l’adresse de facturation a une société si l’option est active, que le client fait partie d’un groupe autorisé, et qu’il n’a pas dépassé l’encours ou le nombre de rejets autorisés.
Rejet MD01 sur un mandat B2B
Le client n’a pas déclaré le mandat à sa banque. Demandez-lui de le faire avec la référence du mandat et votre ICS, puis créez un nouveau prélèvement ponctuel.
Le client ne reçoit pas le code
Vérifiez la configuration des e-mails de PrestaShop et les courriers indésirables du client. Un nouveau code peut être demandé après 45 secondes ; il est valable 10 minutes.
Le fichier est refusé par la banque
Vérifiez le format attendu (pain.008.001.08 ou .02), le BIC et l’adresse du débiteur. Un fichier qui ne respecte pas le schéma ISO 20022 n’est jamais enregistré : le message affiché à la génération cite les premières erreurs. Si la colonne du schéma indique « Non vérifié », les extensions PHP DOM ou libxml manquent sur le serveur.
« Piste d’audit altérée »
Une ligne de la piste d’audit du mandat a été modifiée ou supprimée directement en base. Le message indique l’événement à partir duquel la chaîne n’est plus intacte. Restaurez la table depuis une sauvegarde.